Lo esencial en un café
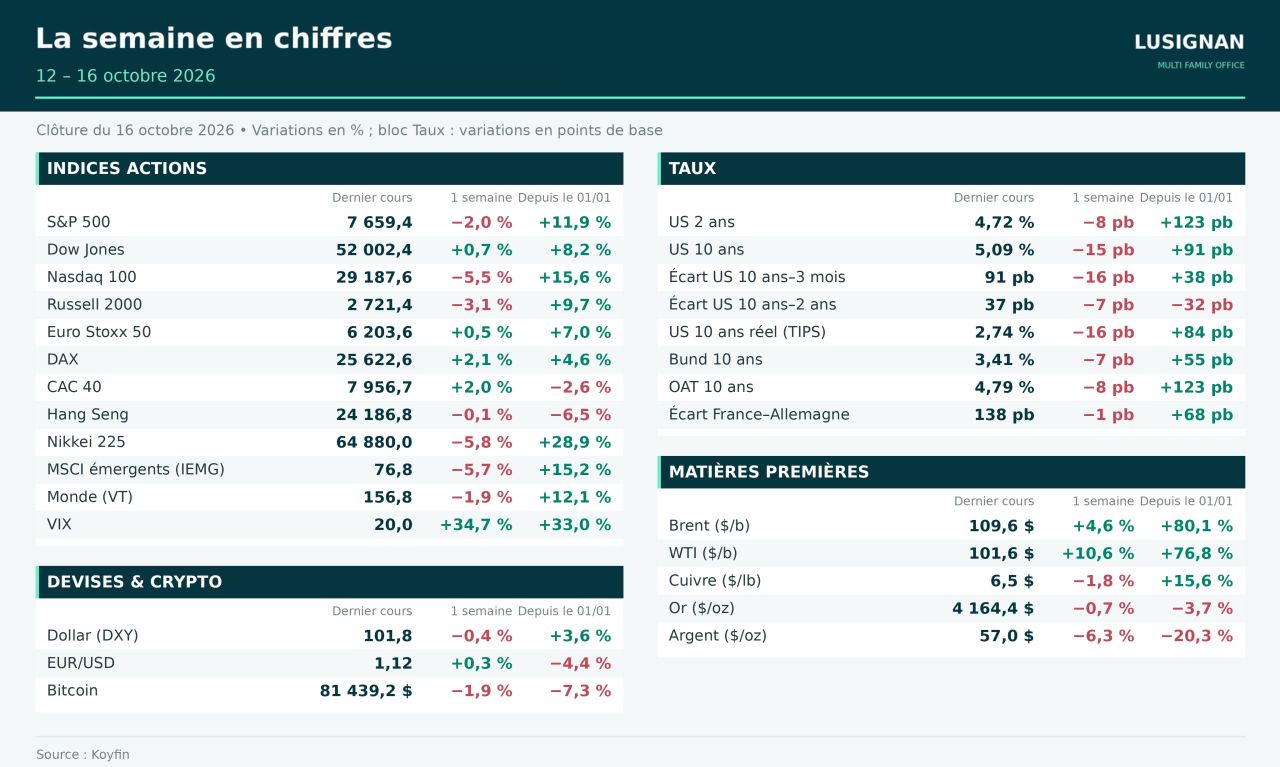
- Inflación: IPC estadounidense en el 3,7 % (3,6 % esperado); el petróleo sigue siendo la correa de transmisión.
- Petróleo: ataques en torno a Ormuz, Brent de vuelta hacia los 110 $ (+4,9 % en la semana).
- IA & crédito: bonos de CoreWeave por debajo del 80 % del nominal; el mercado pone a prueba la financiación, no la demanda.
- Mercados: S&P 500 a un 2 % de su récord, CAC 40 +2 %, Kospi −14,5 %: rotación más que capitulación.
TIPOS & BANCOS CENTRALES
Inflación más alta, tipos largos a la baja
- Inflación estadounidense: IPC de septiembre en el 3,7 % interanual (3,6 % esperado), energía +20,4 %; precios de producción +6,3 % interanual, la mayor subida en más de cuatro años.
- Fed: la probabilidad de una subida ya el 28 de octubre subió hasta cerca del 50 % tras el IPC, antes de volver a caer hacia el 15 % el viernes; los swaps descuentan una subida en diciembre.
- Tipos largos: el 10 años estadounidense cierra en el 5,07 %, frente a un máximo del 5,36 % la semana anterior; los bonos volvieron a desempeñar su papel de cobertura de la renta variable.
LA MIRADA LUSIGNAN — El nivel de remuneración que ofrece la renta fija de calidad merece ser aprovechado: vuelve a ser una alternativa creíble a la renta variable. Prudencia en los vencimientos largos hasta la Fed del 27-28 de octubre, ya que la inflación sigue impulsada por la energía.
ENERGÍA & GEOPOLÍTICA
Ormuz alimenta la inflación
- Petróleo: el Brent cierra en 109,86 $ (+4,9 % en la semana), el WTI gana un 10,4 % y el gas europeo un 7,5 %; los flujos por el estrecho caen a 11,6 millones de barriles diarios, frente a 17,2 en condiciones normales.
- Respuestas de la oferta: liberación acelerada de las reservas de emergencia de la AIE, diésel ruso (efecto de 1 a 2 $ por barril según Goldman Sachs) y 17 millones de barriles ofrecidos por Washington: sin lograr bajar los precios.
- FMI: parte de la resistencia mundial descansa en el consumo de reservas; el repunte de 2027 supone una reapertura progresiva de Ormuz a partir de marzo.
LA MIRADA LUSIGNAN — Riesgo asimétrico: mientras las reservas de emergencia compensen, el barril se mantiene contenido; si se agotaran antes de la reapertura del estrecho, el petróleo volvería a subir, y los tipos con él. Por encima de los 100 $, es el primer factor de riesgo para los activos de riesgo.
IA & CRÉDITO
La IA a prueba del precio del capital
- CoreWeave: acción −15,5 % el 14 de octubre, CDS a cinco años cerca de 1.195 puntos básicos, bonos 2032 hacia 76,5 centavos para una rentabilidad cercana al 16 %; 35,1 miles de millones de $ de deuda financiera a finales de junio.
- Contagio: octava sesión de caída de los semiconductores estadounidenses, algo inédito desde octubre de 2008; el Kospi cede un 14,5 % en la semana y entra en bear market.
- Demanda intacta: ASML eleva su previsión anual por tercer trimestre consecutivo, TSMC guía un cuarto trimestre entre 52,3 y 54,3 miles de millones de $: el mercado pone a prueba la financiación, no la demanda.
LA MIRADA LUSIGNAN — Selectividad: privilegiar a los actores que financian la IA con fondos propios y convierten sus capacidades en ingresos y en tesorería. El riesgo pasaría a ser sistémico si el crédito se restringiera más allá de la IA: no está demostrado en esta fase.
FRANCIA
OAT: una ampliación considerada excesiva, Moody’s el 23 de octubre
- Tipos: la OAT a 10 años cierra en el 4,80 % y el diferencial con el Bund en 138 puntos básicos; Goldman Sachs considera excesiva la ampliación y prevé más bien un estrechamiento en las próximas semanas.
- CAC 40: −4,24 % desde enero al 12 de octubre (dividendos reinvertidos) frente a +7,03 % para el Euro Stoxx 50, pero +2 % en la semana; alrededor del 85 % de la facturación del CAC 40 procede del extranjero.
- Agenda: revisión de Moody’s el 23 de octubre (Aa3, perspectiva negativa), después de S&P el 27 de noviembre (A+); déficit previsto en el 5,4 % del PIB en 2026.
LA MIRADA LUSIGNAN — El 23 de octubre es el próximo punto de inflexión: una calificación confirmada estrecharía el diferencial de tipos y aliviaría a bancos y aseguradoras. Hasta entonces, privilegiar a los grandes exportadores del CAC 40 frente a los pequeños valores domésticos, más sensibles al crédito.
OTRAS NOTICIAS
En breve
- Bancos estadounidenses: fuerte subida del trading de renta variable (+72 % en Goldman Sachs, +49 % en JPMorgan); captación récord de 232 miles de millones de $ en Morgan Stanley, Bank of America decepciona (hasta −8,7 % en sesión).
- Resultados del tercer trimestre: beneficios previstos al alza un 29,6 % para el S&P 500 y un 21 % para el STOXX 600; Schneider Electric eleva su objetivo, LVMH solo crece un 1 %.
- FMI: crecimiento mundial revisado al alza al 3,1 % en 2026, y después al 3,4 % en 2027; Francia rebajada al 0,4 % y después al 0,7 %.
Esto no constituye un consejo de inversión.