Lo esencial en un café
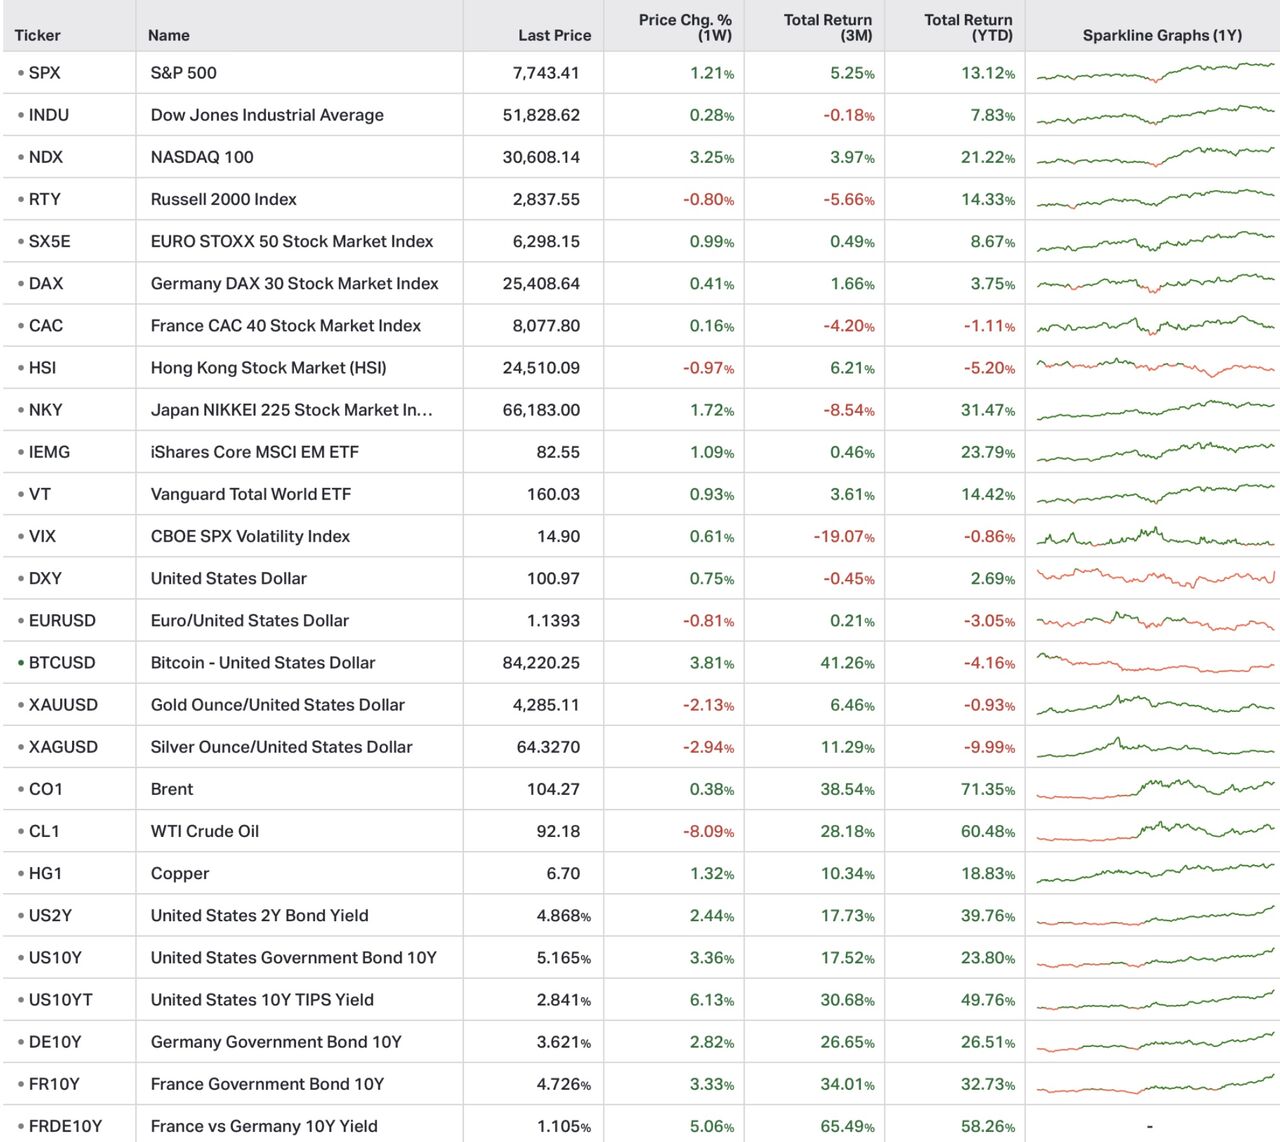
- Tipos largos: el 10 años estadounidense toca el 5,21 % el jueves, máximo desde 2007; el 30 años alcanza el 5,53 %, tras unas subastas decepcionantes.
- Irán: escalada verbal entre Washington y Teherán; el Brent supera los 106 $ el jueves y cierra en 104,3 $.
- Francia: ninguna mejora, el spread OAT-Bund cierra en 109 pb y la OAT a 10 años tocó el 4,72 %, máximo desde 2008.
- Acciones & IA: Nasdaq 100 en récord el martes; Meta +11,4 % el lunes impulsada por Muse, AMD supera 1.000 miles de millones de $ de capitalización.
TIPOS & BANCOS CENTRALES
El sell-off de bonos ha llegado, y es planetario
- La demanda flaquea: el 5 años se adjudica al 5,033 % con la segunda mayor «tail» de la historia (3,1 pb), el 7 años al 5,085 %, récord desde 2009; el Tesoro solo recompra 4.080 millones de $ de los 6.000 millones de $ previstos.
- Un movimiento mundial: rendimiento medio de la deuda soberana mundial cercano al 4 %, algo nunca visto desde 2007; JGB a 10 años en el 3,08 %, máximo desde 1996; Bund a 10 años en el 3,60 %.
- Fed bajo presión: PMI compuesto estadounidense en 58,4 e inflación esperada por los hogares en el 4,6 %; los swaps descuentan tres subidas de 25 pb en doce meses, Morgan Stanley solo espera dos.
LA MIRADA LUSIGNAN — No hay crisis de credibilidad de la Fed, pero sí una exigencia de remuneración mayor. Umbral a vigilar: 5,25 % en el 10 años estadounidense, por encima del cual los bonos dejan de cubrir a las acciones. En estos niveles, los tipos largos permiten asegurar rendimiento a largo plazo.
ENERGÍA & GEOPOLÍTICA
Irán y Ormuz: lo físico se desatasca, lo político se endurece
- Los flujos se reanudan: crudo y GNL por Ormuz en máximos de seis meses según el CENTCOM; exportaciones saudíes por el estrecho en 2,9 Mb/d, frente a 0,7 Mb/d en agosto (JPMorgan).
- La escalada verbal: Donald Trump amenaza en la ONU con «aniquilar» a Irán; Teherán amenaza con extender el frente hasta el océano Índico. El Brent, que había vuelto por debajo de 100 $ a principios de semana, sube de nuevo por encima de 106 $ el jueves.
- El diésel bajo tensión: 6,51 $ por galón en Estados Unidos, récord, es decir, +73 % desde el inicio de la guerra; en Europa, la prima del diésel sobre el Brent supera los 95 $ por barril.
LA MIRADA LUSIGNAN — La energía sigue siendo el primer canal por el que este conflicto alimenta la inflación, por tanto a los bancos centrales, por tanto a los tipos largos. Solo una reanudación duradera de los flujos por Ormuz relajará los precios: no sobrerreaccionar a los titulares positivos sin avances reales.
DEUDA & PRESUPUESTOS
Francia: sin mejora, la desconfianza se instala
- El spread: 109 pb el viernes tras un pico de 111 pb el jueves, frente a 82 pb a principios de año; la OAT a 10 años cierra en el 4,69 %.
- Los fundamentales: rebaja por parte de Scope; déficit esperado del 5,4 % del PIB este año y deuda prevista del 121,7 % del PIB en 2027, a pesar del esfuerzo de 54.000 millones de € propuesto por Sébastien Lecornu.
- El Banco de Francia eleva el tono: Emmanuel Moulin considera un spread de 100 pb «demasiado elevado» y recuerda que el instrumento antifragmentación del BCE solo actuaría si se toman medidas a nivel nacional.
LA MIRADA LUSIGNAN — Todavía no hay desorden, pero sí un precio: el de un riesgo político que el mercado ya no cree poder trasladar al BCE. Vigilancia durante el examen presupuestario de octubre-noviembre, que será decisivo.
ACCIONES & IA
El Nasdaq en récord, la factura de la IA engorda
- Una subida concentrada: Nasdaq 100 +3,3 % y S&P 500 +1,2 % en la semana, pero Russell 2000 −0,8 % y CAC 40 +0,2 %; solo el 19 % de los valores estadounidenses batieron a su índice en un mes.
- Una prima de riesgo nula: la rentabilidad por beneficios esperada del S&P 500 ha caído al nivel del 10 años, por primera vez desde principios de 2025.
- La factura: capex de los cinco hiperescaladores previsto entre 800 y 1.200 miles de millones de $ en 2027 (Goldman Sachs), 2.800 miles de millones de $ de compromisos fuera de balance ligados a la IA (Moody's); Oracle invoca la fuerza mayor en su centro de datos Jupiter, sin cancelación.
LA MIRADA LUSIGNAN — Las valoraciones ya se han moderado (22 veces los beneficios para la infraestructura de IA mediana, frente a 32 en abril); el riesgo se ha desplazado de los múltiplos a la deuda, y un ciclo de subida de tipos es precisamente el momento en que se pone a prueba. Selectividad.
OTRAS NOTICIAS
En breve
- Washington-Pekín: tregua comercial prolongada hasta el 10 de enero, durante la primera visita de Estado de Xi Jinping a Washington en once años.
- Oro: −2,1 % hasta 4.285 $, en negativo desde enero, pero el metal se comprime en un triángulo; el soporte de 4.000 $ sigue siendo la línea a vigilar.
- Por seguir: PCE de agosto con su cambio de metodología el miércoles 30, empleo estadounidense de septiembre el viernes 2 de octubre.
Esto no constituye un consejo de inversión.