Lo esencial en un café
- Estados Unidos: los demócratas recuperan el Congreso — 54 escaños frente a 44 en el Senado, 254 frente a 162 en la Cámara (AP, 8 de noviembre); veto presidencial enfrente desde enero.
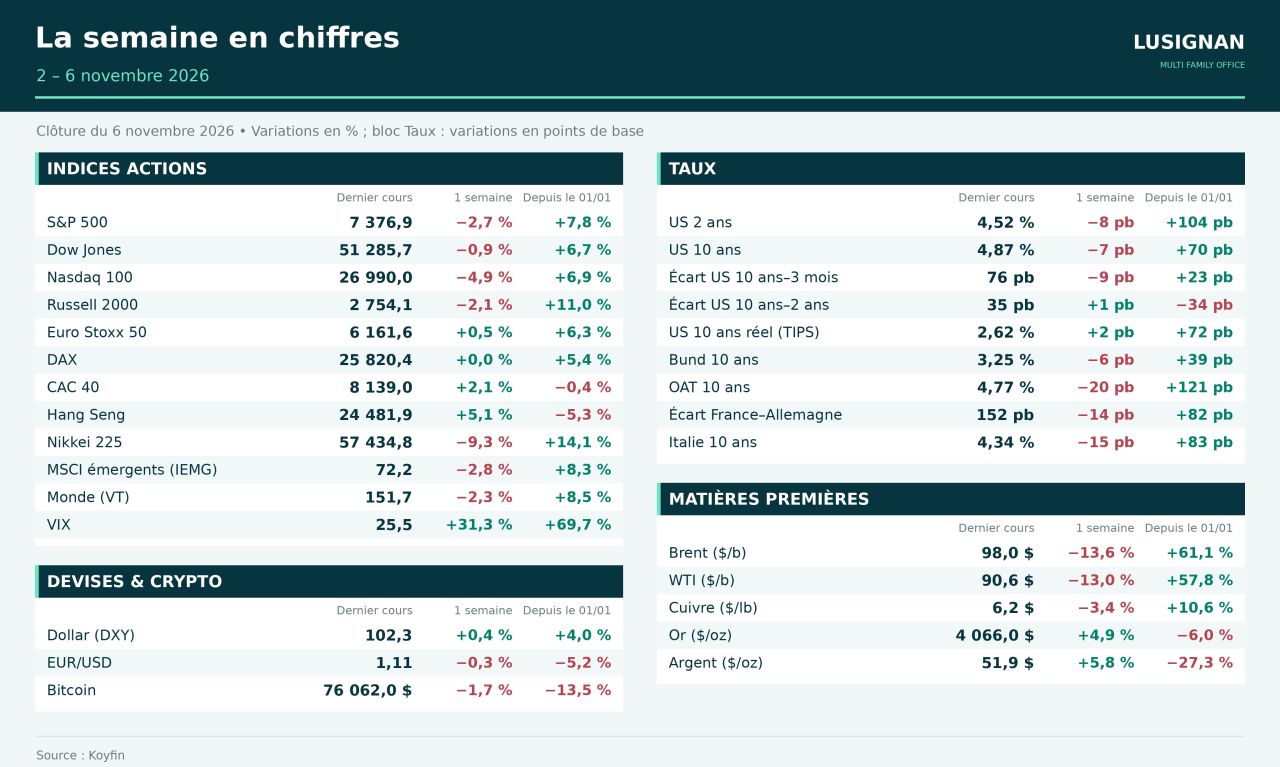
- Tecnología: Nasdaq −5,5 % y semiconductores −12 % el 5 de noviembre por el temor a un freno a los centros de datos; rebote parcial desde entonces.
- Tipos: empleo estadounidense +165.000, inflación de la zona euro en el 4,0 %, Banco de Inglaterra en el 4,00 %, presupuesto francés rechazado.
- Energía: Brent en 98 $, −16 % en la semana por la esperanza de un acuerdo con Irán; gas hacia 85 €/MWh.
ESTADOS UNIDOS
El Congreso cambia de manos, el presidente conserva su veto
- Resultados (AP, 8 de noviembre): Senado con 54 demócratas (incluidos dos independientes) frente a 44 republicanos, tras 47 frente a 53 antes de la votación; Cámara con 254 frente a 162, 19 escaños sin asignar (mayoría en 218).
- Agenda de enero: derogar los aranceles, anular recortes en Medicaid, votar sobre la guerra en Irán; Donald Trump promete el veto, que solo puede levantarse con dos tercios de cada cámara.
- El presupuesto, verdadero riesgo económico: la financiación federal expira el 11 de diciembre — el precedente de 2025 supuso 42 días de cierre de la Administración; el techo de deuda (41.100 miles de millones de $) se espera en 2027.
LA MIRADA LUSIGNAN — El veto limita el alcance legislativo hasta 2029: para los rendimientos estadounidenses, la vigilancia se desplaza hacia los plazos presupuestarios. Un retroceso de los aranceles apoyaría a los exportadores europeos, pero ningún texto está asegurado.
TECNOLOGÍA & MERCADOS
Nasdaq en corrección: se agrava la duda sobre la financiación de la IA
- Jueves 5 de noviembre: peor sesión de Wall Street desde abril de 2025 — S&P 500 −4,4 %, Nasdaq −5,5 %, semiconductores −12 %, unos 3.000 miles de millones de $ borrados; Taiwán −4,5 % al día siguiente. Nasdaq cerca de un 12 % por debajo de su récord, rebote parcial desde entonces.
- Detonante regulatorio: el 45 % de la capacidad estadounidense prevista de centros de datos depende de estados susceptibles de restringirla (Goldman Sachs); moratoria prometida por la gobernadora electa de Texas.
- Terreno ya frágil: en nueve meses, Microsoft, Alphabet, Amazon, Meta y Oracle invirtieron 556.900 millones de $ frente a 542.900 millones de $ de tesorería de explotación; su flujo de caja libre pasa de +143.500 a −14.000 millones de $ y las recompras de acciones caen un 83 %.
LA MIRADA LUSIGNAN — La prueba pasa por las publicaciones de resultados: CoreWeave el martes, Cisco y Applied Materials el jueves, Nvidia el 17 de noviembre. Unos presupuestos 2027 mantenidos abogarían por un respiro; en las carteras, verificar el peso de los semiconductores y diversificar también por motores de beneficios.
TIPOS & DEUDA SOBERANA
Empleo estadounidense en +165.000, inflación europea en el 4 %: diciembre se perfila
- Estados Unidos: +165.000 empleos en octubre (65.000 esperados), paro en el 4,1 %; un ajuste de un cuarto de punto el 9 de diciembre está descontado al 77 % en los precios (CME FedWatch).
- Europa: inflación flash de la zona euro en el 4,0 %, máximo desde 2023, impulsada por la energía (+20,8 %) — subyacente estable en el 2,5 %; el Banco de Inglaterra sube su tipo al 4,00 %, primera subida desde 2023.
- Francia: presupuesto 2027 rechazado por la Asamblea (458 votos en contra); Senado a partir del 20 de noviembre, S&P el 27; diferencial Bund-OAT de vuelta cerca de los 150 puntos, tras 160 el 2 de noviembre.
LA MIRADA LUSIGNAN — El repunte de la inflación europea procede de la factura energética importada, no de tensiones de fondo. El martes, el dato mensual subyacente estadounidense (+0,2 % esperado) marcará el tono para diciembre.
ENERGÍA
Brent en 98 $: el mercado apuesta por un acuerdo con Irán
- Petróleo: Brent en 98,32 $ el viernes, −16 % en la semana, mayor caída desde 2020; ningún acuerdo firmado, los ataques a buques persisten cerca del estrecho de Ormuz.
- Gas y electricidad: TTF hacia 85 €/MWh tras un pico cercano a 104 € a finales de octubre, reservas europeas al 74 %; precio mayorista francés en 278 €/MWh el 6 de noviembre.
- Majors: 62.600 millones de $ de resultado neto ajustado acumulado en el T3 para siete grupos (+145,5 % interanual) pese a un Brent medio que vuelve de 104 a 97 $: el refino toma el relevo de la extracción.
LA MIRADA LUSIGNAN — Un acuerdo haría retroceder la inflación europea en primavera y reforzaría la hipótesis de tipos estables en 2027; un fracaso devolvería el Brent hacia sus máximos recientes. En las petroleras, la solidez del modelo integrado se medirá por la normalización de los márgenes de refino.
OTRAS NOTICIAS
En breve
- Bancos europeos: Crédit Agricole propone fusionar su filial italiana con Banco BPM (participación elevada a cerca del 45 %); UniCredit publica un beneficio trimestral récord de 3.300 millones de € (+24 %).
- Resultados: Air France-KLM: resultado operativo ajustado +10 % hasta 1.350 millones de €, título +12 %; Palantir: facturación +96 % hasta 2.310 millones de $.
- Oro: los bancos centrales compraron 321 toneladas en el T3, de las cuales el 63 % no se declararon oficialmente (World Gold Council).
Esto no constituye un consejo de inversión.