September 24, 2026
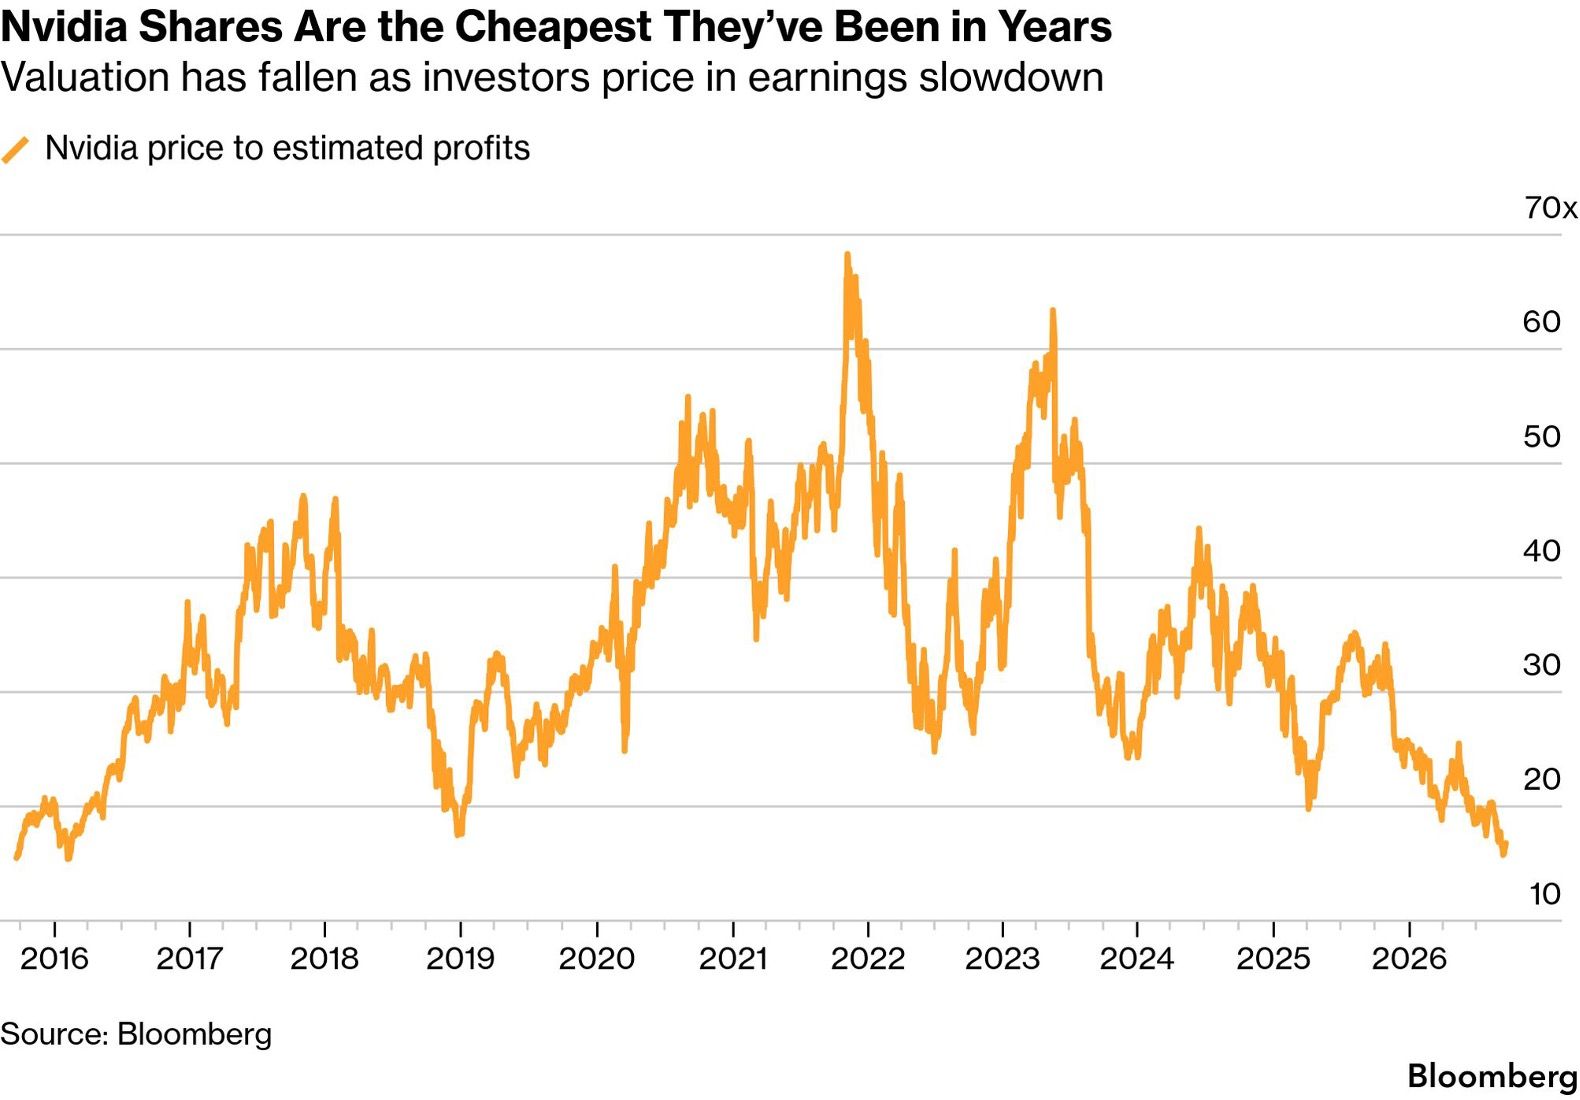
Nvidia presenta resultados espectaculares: 96.200 millones de dólares de cifra de negocio en el último trimestre, un 106 % más en un año. Sin embargo, pese a un crecimiento esperado del 70 % para 2028, el mercado plantea una pregunta crucial: ¿podrá el gigante de los semiconductores conservar sus márgenes excepcionales cuando sus clientes dispongan de más opciones y exijan rendimientos más transparentes de sus inversiones en infraestructuras?
En el último trimestre, Nvidia obtuvo un margen bruto del 75 %, signo de un dominio casi sin precedentes de su mercado. Las previsiones de la empresa para su ejercicio 2028 (que finaliza en enero de 2028) contemplan un crecimiento del 70 % de las ventas. Paralelamente, el consenso de los analistas anticipa beneficios por acción normalizados en fuerte progresión: 9,3 $ en 2027, 15,7 $ en 2028 y 21,1 $ en 2029, es decir, una tasa de crecimiento anual compuesta del 50 % en ese periodo.
A primera vista, estas cifras justificarían una valoración premium. A un precio de 224,5 $, la acción se negocia a 14,3 veces el beneficio esperado para 2028 y 10,7 veces el de 2029. Sin embargo, este múltiplo ha disminuido sensiblemente, lo que revela un desfase interesante: las previsiones de beneficios siguen mejorando, mientras el mercado se vuelve más exigente con la valoración.
El crecimiento de Nvidia descansa en dos pilares estrechamente ligados. El primero es la expansión continua de los centros de datos mundiales, alimentada por la demanda de capacidad de cálculo. El segundo es la renovación tecnológica: cada nueva generación de procesadores debe sostener a la vez mayores volúmenes de venta y un precio medio por unidad más elevado.
Este equilibrio no es trivial. La propia Nvidia prevé una compresión temporal de su margen bruto, que pasaría del 75 % actual al 71–72 % en el último trimestre de su ejercicio en curso, antes de volver al 72–73 % en 2028. Para lograrlo, la sociedad cuenta con subir sus precios, en particular para compensar el encarecimiento de los costes de memoria.
Este detalle en apariencia técnico revela una realidad económica importante: sobre una base anual de 700.000 millones de dólares de cifra de negocio, cada punto de margen bruto representa 7.000 millones de dólares de resultado bruto. A esta escala, la preservación de los márgenes ya no es un extra, es una necesidad para el crecimiento del beneficio.
Los grandes clientes de Nvidia, en particular los operadores de la nube y los proveedores de servicios digitales, invierten masivamente en infraestructura informática. Para justificar estos gastos, deben extraer un rendimiento sustancial de sus centros de datos.
El escenario base supone que esta rentabilidad seguirá siendo suficiente para justificar pedidos al mismo ritmo. Pero el mercado duda de esta hipótesis. Si los clientes observan rendimientos insuficientes, o si los ciclos de retorno de la inversión se alargan, pueden ralentizar sus pedidos o exigir una reducción de los costes unitarios. Ninguno de estos dos escenarios es favorable a los márgenes de Nvidia.
Los clientes más importantes de Nvidia desarrollan sus propios semiconductores. Aunque la demanda mundial de capacidad de cálculo sigue creciendo, la diversificación de las fuentes de suministro refuerza el poder de negociación de los compradores.
Nvidia podría seguir aumentando sus volúmenes de ventas, pero en un contexto de mayor competencia. La consecuencia lógica: más procesadores vendidos, pero a precios unitarios más bajos o con márgenes comprimidos, ya que los clientes dispondrían de alternativas.
La valoración actual de Nvidia, incluso reducida en términos de múltiplo, descansa en una premisa precisa: los clientes seguirán pagando más por las nuevas generaciones de procesadores, dejando al mismo tiempo a Nvidia una parte sustancial del valor creado.
Este escenario no es imposible. La demanda de cálculo sigue siendo robusta y los procesadores de Nvidia ofrecen un rendimiento superior. Sin embargo, supone también que los clientes tolerarán una compresión de sus propios márgenes para financiar equipos más caros, o que los modelos de negocio de los servicios digitales generarán suficiente rendimiento adicional.
La verdadera prueba llegará cuando converjan dos condiciones: una mayor disponibilidad de alternativas tecnológicas y un examen más riguroso de los rendimientos de la inversión por parte de los clientes. En ese momento, Nvidia deberá demostrar su capacidad de preservar sus márgenes sin dejar de ser la opción preferida del mercado.
Nvidia no duda de su capacidad de vender más. El mercado duda más bien de que pueda hacerlo a los precios y márgenes actuales, una vez que la competencia se haya intensificado y el examen de los rendimientos se haya endurecido. Las previsiones de beneficios al alza reflejan el crecimiento esperado; el múltiplo a la baja refleja la incertidumbre sobre la perennidad de los márgenes. Este desfase es la verdadera señal del mercado.
Esto no constituye un consejo de inversión.






