



June 19, 2026
Según los datos proporcionados, el Brent ha caído hasta los 80 dólares por barril tras el anuncio de un acuerdo provisional entre Estados Unidos e Irán, frente a los más de 140 dólares en el momento álgido de las tensiones.
El acuerdo contempla, entre otros puntos:
El primer efecto del acuerdo es la previsión de un aumento de la oferta disponible en el mercado mundial.
No obstante, los datos proporcionados subrayan que el retorno a un funcionamiento normal de la cadena de suministro no sería inmediato.
La reactivación de la producción, las terminales, el transporte marítimo, las tripulaciones, los seguros y los mecanismos de financiación podría requerir cierto tiempo.
En otras palabras, la normalización de la oferta podría ser gradual en lugar de instantánea.
La información presentada también destaca el papel que desempeñaron las existencias durante el periodo de tensiones.
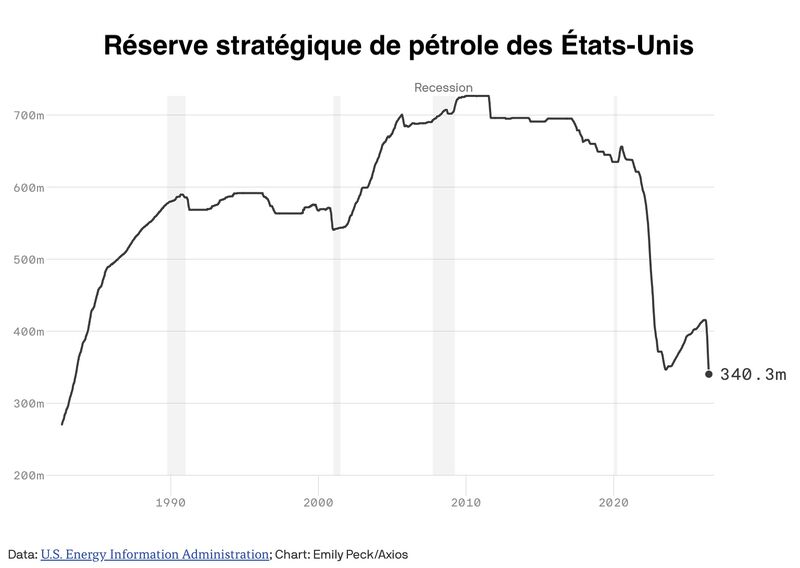
Según los datos proporcionados, Estados Unidos, Europa, Japón y Corea del Sur utilizaron parte de sus reservas para compensar las perturbaciones en el suministro.
Una vez estabilizada la situación, es posible que sea necesario reponer estas existencias.
Esta reposición representaría una demanda adicional que, según los datos proporcionados, a veces no es tenida suficientemente en cuenta por los mercados.
Incluso en el supuesto de una reapertura gradual del estrecho de Ormuz, es posible que los costes logísticos no vuelvan inmediatamente a sus niveles anteriores.
Los datos proporcionados indican que las aseguradoras están integrando ahora un riesgo específico relacionado con el estrecho de Ormuz, lo que podría mantener una prima de riesgo en el transporte marítimo.
Esta evolución podría contribuir a mantener unos costes logísticos superiores a los observados antes del conflicto.
La información presentada también concede un lugar destacado al papel de China.
Según los datos proporcionados:
Los datos proporcionados sugieren que China podría convertirse en un «consumidor oscilante», es decir, un comprador capaz de ajustar sus importaciones en función de los precios y del nivel de sus reservas.
Paralelamente, la bajada de los precios podría respaldar la demanda mundial, mientras que ciertos cambios estructurales —la electrificación del transporte, la mejora de la eficiencia energética y la diversificación de las fuentes de energía— siguen transformando el mercado.
Los elementos proporcionados plantean tres posibles escenarios de precios:
Este escenario correspondería a una situación en la que las ventas de los inversores sistemáticos se sumarían a la expectativa de un rápido retorno de la oferta.
Según los elementos proporcionados, este rango podría reflejar un mercado que integra una prima vinculada a la seguridad, el transporte y la reposición de existencias.
Esta hipótesis correspondería a una reapertura más lenta del estrecho de Ormuz, a negociaciones más difíciles sobre el tema nuclear o a una prudencia persistente por parte de las aseguradoras y las navieras.
El retroceso del petróleo refleja una mejora en las perspectivas de suministro tras el anuncio del acuerdo.
Los elementos proporcionados recuerdan, no obstante, que el equilibrio del mercado depende también de otros factores: el ritmo de recuperación de la cadena logística, la reposición de existencias, los costes de transporte y la evolución de la demanda.
Indican, por último, que las grandes compañías petroleras siguen en una situación más favorable que en ciclos anteriores, ya que sus dividendos y recompras de acciones siguen siendo sostenibles con un precio del petróleo inferior a los niveles alcanzados durante la crisis.



