



October 9, 2026
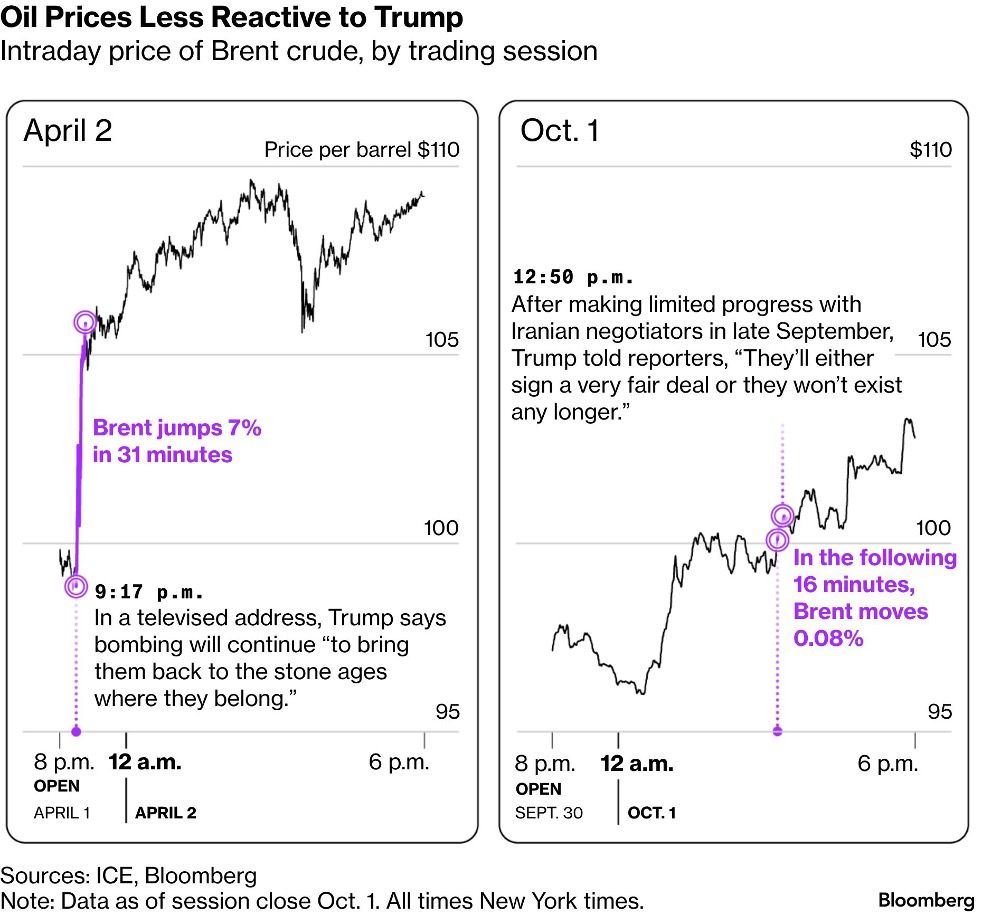
El mercado petrolero se adapta. Allí donde una amenaza de Trump provocaba una subida del 7 % del Brent en 2026, las declaraciones comparables solo generan ahora movimientos del 0,08 %. Esta evolución revela un equilibrio frágil: los operadores confían menos en la palabra, privilegian los datos de flujos y aceptan costes de aprovisionamiento más elevados a cambio de una mayor resiliencia.
Entre abril y octubre de 2026, la reactividad del Brent a las amenazas se desplomó. Este fenómeno refleja varias realidades: las declaraciones repetidas sin seguimiento, las promesas de acuerdo seguidas de giros y la ausencia de pruebas inmediatas sobre los cargamentos han desgastado la credibilidad de las señales políticas.
Los operadores adoptan una postura más rígida. Esperan pruebas tangibles, observan el flujo físico de los buques y las rutas de desvío en lugar de apostar por las declaraciones. Este cambio de comportamiento reduce también las posiciones abiertas: las posiciones especulativas sobre el Brent alcanzan su nivel más bajo desde marzo de 2025, señal de un apetito por el riesgo reducido.
Sin embargo, esta fatiga de los operadores no elimina la volatilidad. Una ruptura real de las entregas o una escalada militar concreta podría seguir moviendo los mercados, pero los operadores evitan comprometerse antes de disponer de hechos.
A finales de septiembre de 2026, las exportaciones de crudo de Oriente Medio recuperaban el 98 % de su nivel de antes de la guerra. Para los productos refinados, el reinicio es más lento: solo el 58 %. Esta asimetría revela dónde se concentra la tensión real.
Los petroleros circulan por rutas alternativas, evitan las zonas de riesgo y los proveedores fuera del Golfo aumentan su cuota de mercado. El ajuste no esperó a un acuerdo de paz; se construyó en torno a lógicas de aceptabilidad de los costes adicionales.
El flete marítimo ilustra esta aceptabilidad. En los trayectos Estados Unidos–Asia, el coste alcanza 38,50 dólares por barril para un superpetrolero. Este diferencial refleja los desvíos, los seguros reforzados y los retrasos. El mercado absorbe estos sobrecostes en lugar de bloquearse.
El refino sigue siendo el cuello de botella. Más crudo exportado no basta para relajar los productos acabados, en particular el gasóleo y el queroseno. Las refinerías siguen saturadas o dañadas, y su capacidad no ha seguido la recuperación de las exportaciones de crudo. Este desfase prolonga las tensiones sobre la energía de calefacción y la movilidad pesada.
El ajuste no es solo de oferta. La AIE prevé una caída de 2,5 millones de barriles al día del consumo mundial en 2026. Tres factores intervienen: los precios elevados reducen la demanda en las economías sensibles, la escasez de carburantes limita la actividad en ciertos sectores y las restricciones de aprovisionamiento obligan a la eficiencia energética.
Este retroceso absorbe parte de la producción recuperada. Sin esta contracción, los precios habrían tenido que subir con más fuerza o los stocks se habrían acumulado. La demanda actúa, por tanto, como un amortiguador invisible pero eficaz.
El precio del Brent por sí solo ya no cuenta la historia completa de la energía. Tres dimensiones adicionales pesan sobre las economías:
El flete. A 38,50 dólares por barril en las rutas largas, los sobrecostes de transporte se vuelven estructurales. Se suman al precio spot y alimentan la inflación en los países importadores.
El refino tensionado. Los productos acabados (gasóleo, queroseno, gasolina) siguen siendo más caros de lo que justificaría el crudo, porque las capacidades no bastan. Esta tensión sobre los derivados pesa más sobre la calefacción y el transporte que el precio del crudo.
Los stocks precarios. Las reservas de carburantes mermadas dejan poco margen frente a un ataque o una interrupción de las entregas. Ante una recuperación repentina de la demanda, estos stocks se absorberían rápidamente, limitando la relajación de los precios.
La estabilidad de los flujos desde Oriente Medio, y su compensación por otras rutas, sigue siendo la clave. A principios de octubre, el retroceso por el estrecho de Ormuz se compensaba en otros lugares, pero esta recuperación sigue siendo frágil. Cualquier interrupción, incluso local, podría propagarse por falta de margen.
Vigilancia del coste del transporte, de los diferenciales regionales (indicadores de tensión local) y de los niveles de carburantes almacenados. Unos stocks decrecientes señalan una menor resiliencia; una recuperación sorprendente de la demanda podría entonces superar la oferta disponible, incluso si el crudo vuelve.
Los contratos de futuros y los diferenciales temporales indican si el mercado anticipa una normalización o una tensión persistente. Un mercado «en backwardation» (precio a plazo inferior al spot) sugiere una oferta ajustada a corto plazo, mientras que el «contango» (precios a plazo más altos) indica la expectativa de una relajación.
El mercado petrolero ha aprendido a descifrar los anuncios sin creerlos a pies juntillas. Ha desarrollado rutas alternativas, aceptado sobrecostes logísticos y ajustado la demanda a la baja. En estos tres frentes, la resiliencia es real.
Pero esta solidez se apoya en equilibrios costosos y en stocks escasos. Una escalada militar concreta, una interrupción mayor de las refinerías o un repunte simultáneo de la demanda podría hacer saltar este equilibrio. Por ahora, el mercado aguanta, pero no ha ganado en flexibilidad; solo ha cambiado de punto de ruptura.
Esto no constituye un consejo de inversión.



