November 4, 2026
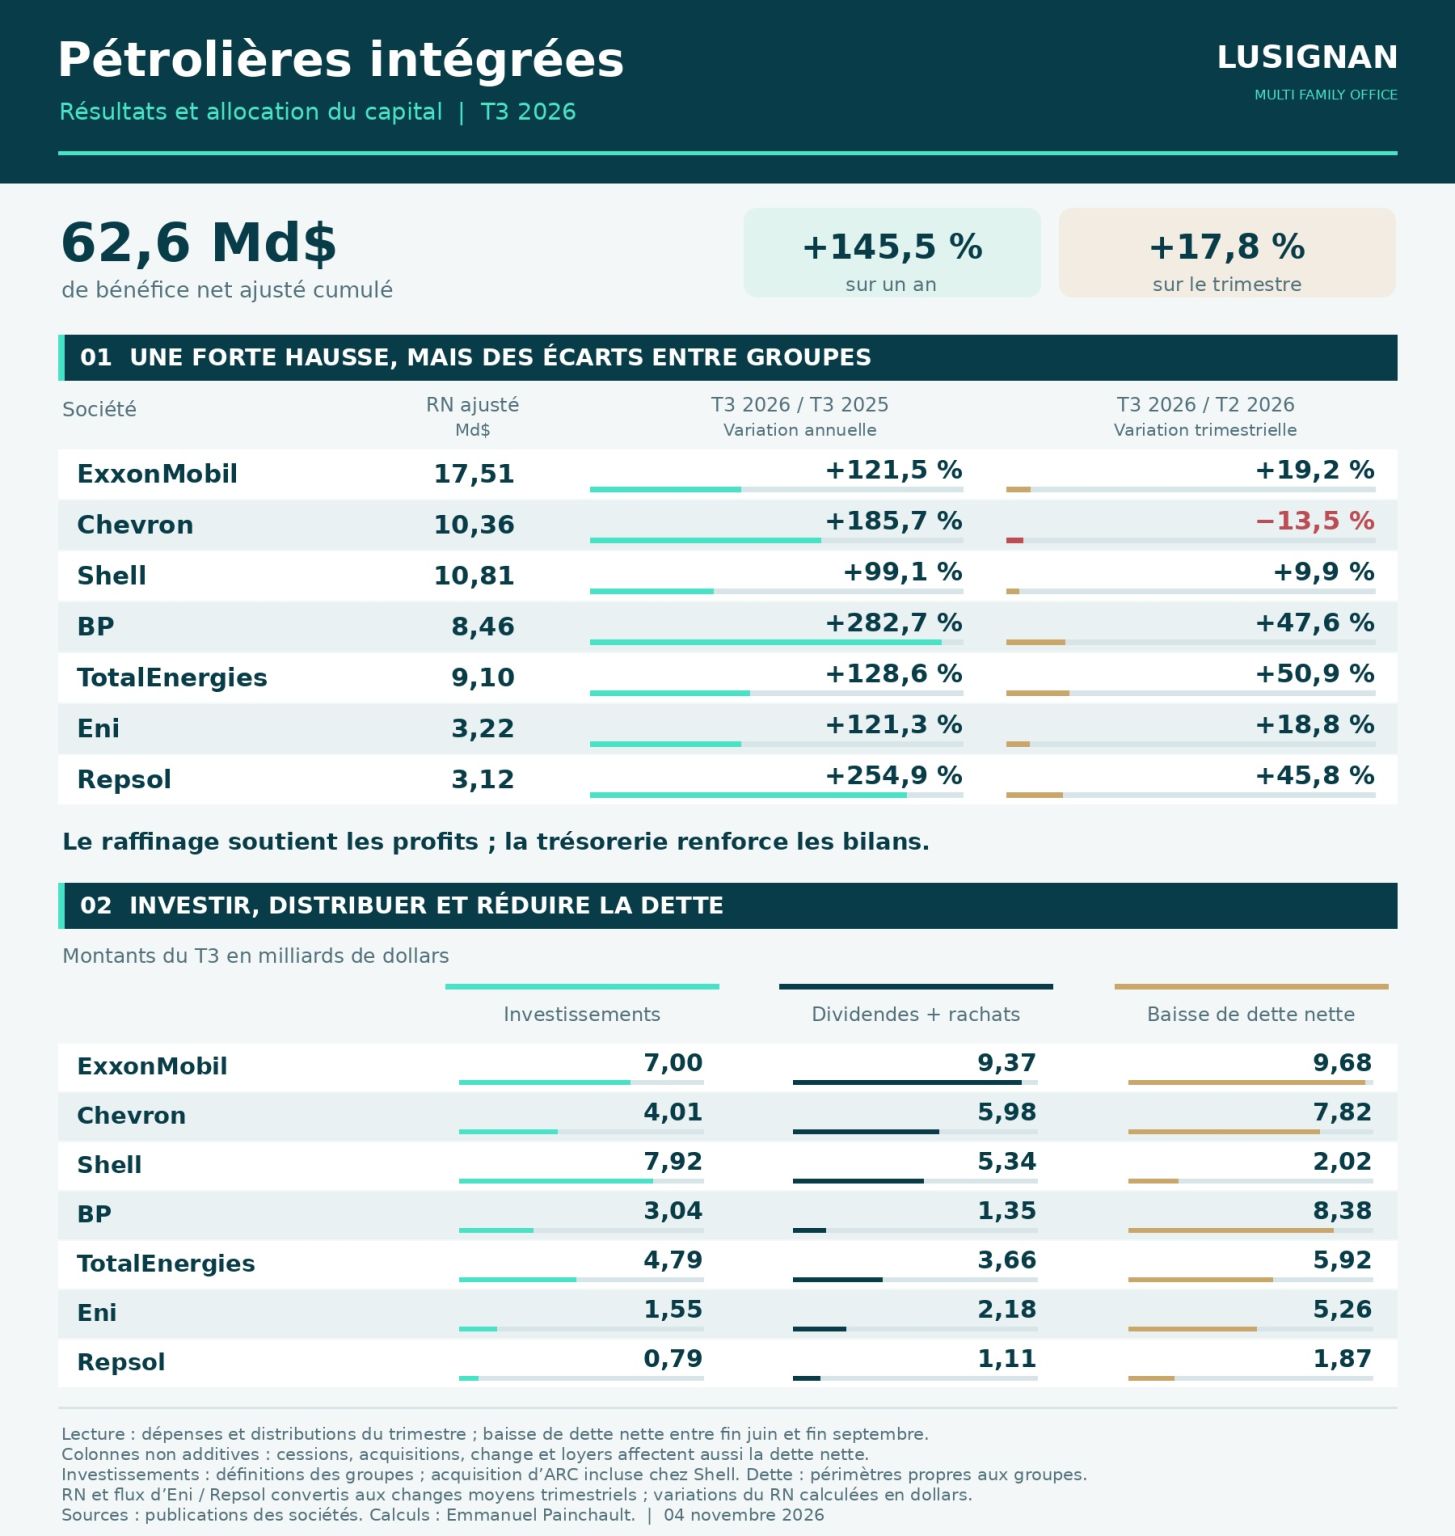
Las siete grandes petroleras mundiales registraron en el tercer trimestre de 2026 un crecimiento notable de sus resultados netos, impulsado no por la extracción de crudo sino por el control integrado de sus cadenas de valor. Mientras el precio del crudo retrocede, el refino, el gas y el comercio internacional se convierten en los relevos de la rentabilidad, revelando la importancia estratégica de la ubicación de los activos y de la complementariedad operativa.
En un año, las siete grandes petroleras acumularon 62.600 millones de dólares de resultado neto ajustado, es decir, un aumento del 145,5 %. Este rendimiento espectacular oculta un giro estructural: la fuente de los beneficios se desplaza a lo largo de la cadena de valor.
ExxonMobil ilustra este fenómeno. Entre el trimestre anterior y el tercer trimestre, el beneficio ajustado de sus productos energéticos (refino y distribución) pasa de 4.100 a 9.100 millones de dólares, es decir, más del doble. En paralelo, el resultado del upstream (extracción y producción) retrocede de 9.200 a 7.300 millones de dólares.
Esta inversión refleja una realidad operativa a menudo subestimada: disponer de crudo no garantiza el suministro de combustibles acabados. Las perturbaciones en las capacidades de refino —ya se deban a mantenimiento, incidentes o desequilibrios regionales— crean cuellos de botella. Quienes controlan las instalaciones de transformación y disponen de un acceso fiable a los cargamentos captan los diferenciales de precios y los márgenes diferenciales.
La disponibilidad de las instalaciones, el acceso a los cargamentos y el control del transporte —ventajas que distinguen a las grandes petroleras de los productores puros— se vuelven decisivos. El gas internacional y las actividades de trading refuerzan esta posición. Quienes explotan los diferenciales de precios entre regiones generados por la fragmentación de los mercados energéticos generan márgenes adicionales.
La ubicación geográfica y la complementariedad de los activos se afirman como ventajas competitivas duraderas, difícilmente replicables por nuevos entrantes.
La tesorería excepcional generada no financia una reactivación generalizada de las inversiones. Al contrario, alimenta tres usos jerarquizados: el desendeudamiento, los dividendos y las recompras de acciones. Los presupuestos de inversión siguen acotados, lo que señala una disciplina de capital ante las incertidumbres macroeconómicas.
Esta orientación revela una madurez estratégica: reforzar los balances en lugar de apostar por un crecimiento de los volúmenes. Los grupos eligen la solidez resiliente antes que la expansión agresiva.
Las tensiones de costes mundiales no desaparecen, pero algunas grandes petroleras las compensan con ganancias de eficiencia interna. BP reduce sus costes subyacentes un 4,1 % interanual. Sin embargo, la normalización de los márgenes de refino —si se produce— podría dejar al descubierto unos costes de explotación todavía elevados. Repsol ve dispararse sus gastos de transporte y flete un 63 %, una tendencia que podría extenderse si persiste la volatilidad logística.
En el plano de la asignación estratégica, las grandes petroleras priorizan los recursos de bajo coste, el gas natural y las ampliaciones de instalaciones existentes. Las desinversiones y las alianzas liberan capital para los proyectos considerados más rentables, sin renunciar por ello a la transición energética.
No obstante, los enfoques divergen. BP inicia un reenfoque de su cartera de renovables. Shell intensifica la selección de las inversiones verdes. TotalEnergies prosigue un modelo eléctrico más integrado. Eni financia proyectos renovables en alianza. Estas diferencias reflejan arbitrajes distintos entre rentabilidad inmediata y posicionamiento a largo plazo, así como diferencias en las necesidades de financiación percibidas.
La solidez del modelo integrado se medirá plenamente cuando los márgenes de refino y los diferenciales de precios entre regiones converjan hacia niveles normalizados. Por ahora, los beneficios excepcionales refuerzan los balances y dan fe de la resiliencia de la cadena de valor vertical frente a los choques petroleros a corto plazo.
Sin embargo, esta dinámica se apoya en parte en unas condiciones regionales de oferta y demanda fragmentadas. Una mejor integración de los mercados energéticos o una normalización duradera podría erosionar los márgenes de refino y reducir los diferenciales de trading, devolviendo la rentabilidad a niveles más moderados pero potencialmente más estables.
Esto no constituye un consejo de inversión.






