



October 12, 2026
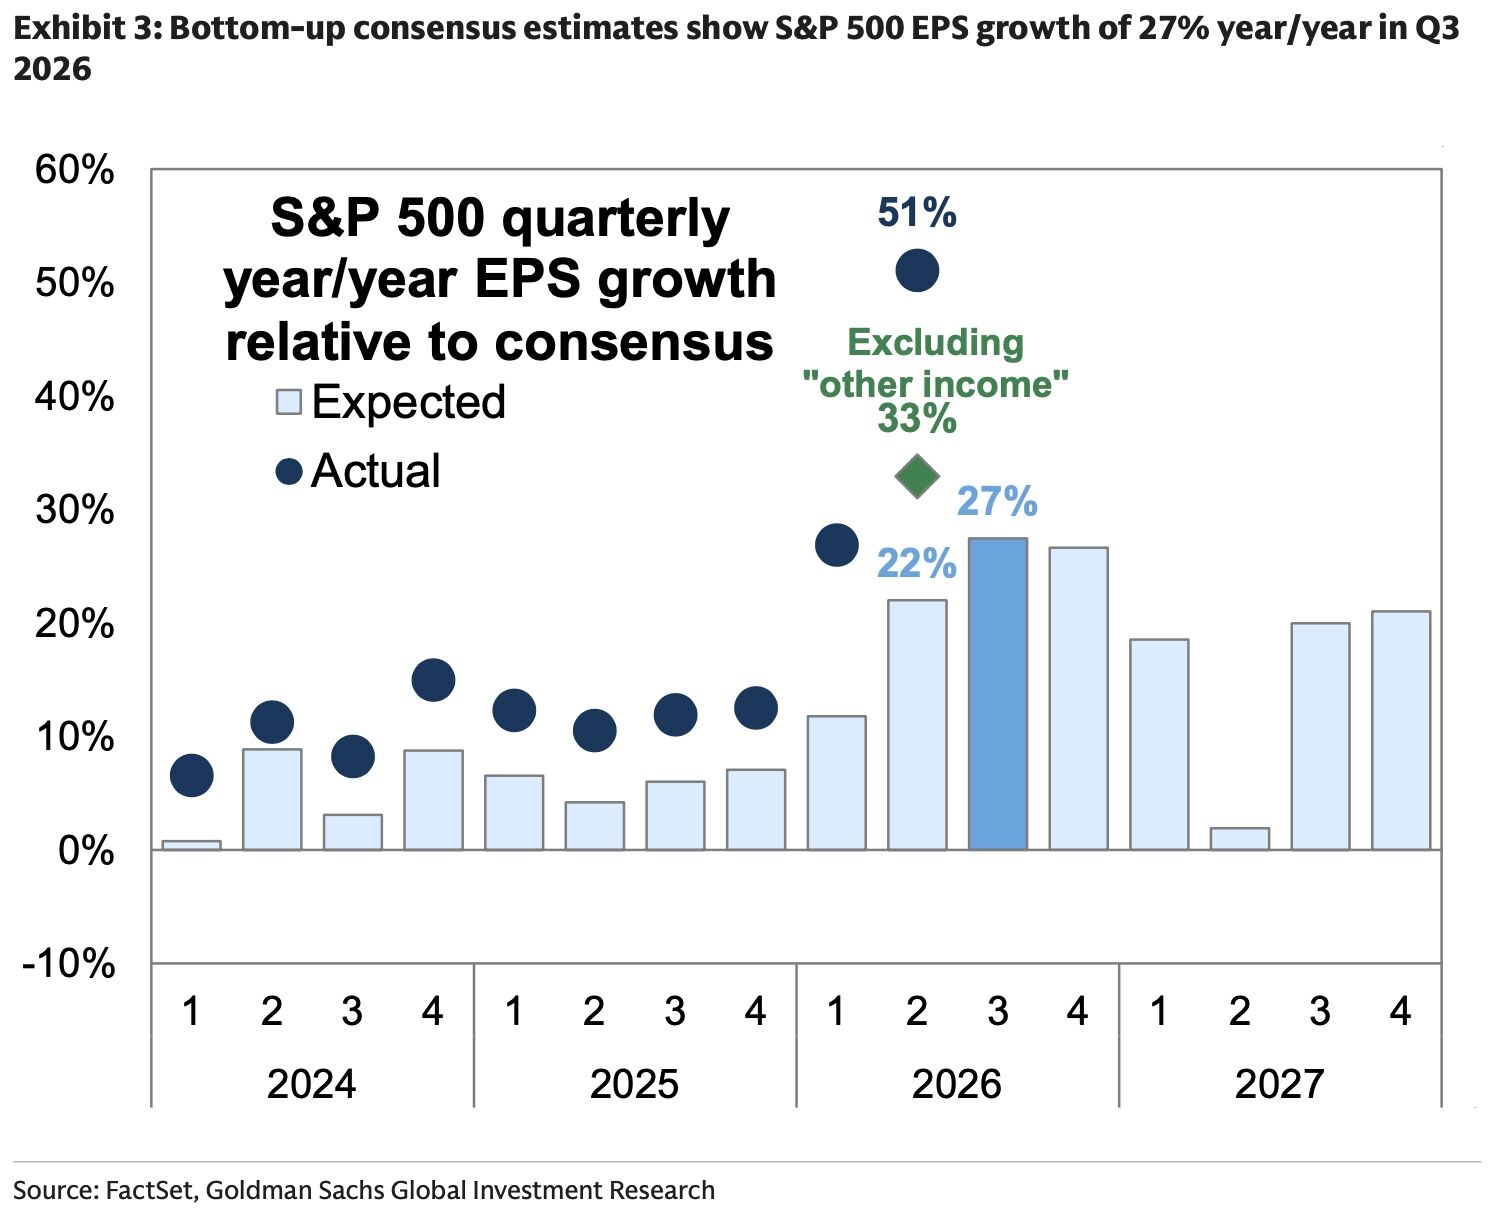
En el tercer trimestre, los beneficios de los índices bursátiles muestran progresiones contrastadas: +29,6 % esperado para el S&P 500 frente a +21 % para el STOXX 600. Detrás de estas cifras agregadas se esconden realidades distintas según las regiones y los sectores. En Estados Unidos, la IA se impone como motor principal, mientras que en Europa la energía sostiene los resultados. Paralelamente, los múltiplos aplicados a los mercados de renta variable se apoyan en beneficios fuertemente revisados al alza, lo que crea una dependencia estructural de las perspectivas futuras.
La progresión de los beneficios estadounidenses del 29,6 % interanual refleja una dinámica muy específica: los proveedores de infraestructuras de IA explican por sí solos el 54 % de este crecimiento. Entre ellos, NVIDIA y Micron Technology representan el 34 % de la ganancia, lo que ilustra una elevada concentración de los motores de crecimiento.
Esta dinámica se apoya en las inversiones masivas de las grandes plataformas tecnológicas en sus capacidades de cálculo. Sus compras de semiconductores y equipos sostienen directamente a sus proveedores. Sin embargo, la sostenibilidad de esta trayectoria depende de una condición crítica: que los ingresos generados por estas nuevas capacidades justifiquen económicamente las inversiones realizadas.
Para la empresa mediana del S&P 500, el crecimiento esperado se sitúa en el 9 %, una desaceleración marcada respecto al 14 % observado en el trimestre anterior. Esta bifurcación revela una vulnerabilidad estructural: el índice depende fuertemente de unos pocos motores. Una decepción en las perspectivas de los proveedores de IA o una desaceleración de la demanda de capacidades de cálculo podría ejercer una presión desproporcionada sobre el conjunto del índice.
El STOXX 600 registra un crecimiento de los beneficios del 21 %, pero esta progresión está fuertemente sostenida por el sector de la energía. Excluidos el petróleo, el refino y el gas, el crecimiento esperado cae al 9,7 %, lo que revela una economía real menos dinámica.
El sector bancario se beneficia de los tipos de interés elevados, mientras que la industria encuentra apoyo en las inversiones, en particular en tecnologías verdes. No obstante, un mecanismo de atenuación retrasa la transmisión de los choques energéticos: las coberturas de precios y los contratos a largo plazo crean una protección temporal para los márgenes.
Esta protección tiene un reverso. Los buenos resultados registrados hoy preceden potencialmente a una compresión de márgenes mañana, en particular en los sectores sensibles a la energía como la química, la automoción y el transporte. A medida que los contratos se renueven a precios de mercado más elevados, la presión sobre la rentabilidad operativa se intensificará.
A principios de octubre, el S&P 500 cotizaba a 19 veces los beneficios esperados para los próximos doce meses, frente a 13,7 veces para el STOXX 600. Aunque los múltiplos han bajado desde sus máximos, su denominador se apoya enteramente en beneficios fuertemente revisados al alza por el consenso de analistas.
Esta configuración crea una forma de protección aparente: mientras los beneficios progresen conforme a las expectativas, las valoraciones siguen justificadas. Pero esta protección es condicional y frágil. Depende del cumplimiento de las previsiones de 2027, que anticipan en torno a un 15 % de crecimiento de los beneficios estadounidenses, es decir, una desaceleración respecto a la dinámica actual.
Los elementos que el mercado examinará en los próximos meses incluyen las perspectivas de 2027, la evolución de los márgenes, los volúmenes vendidos y la tesorería disponible tras las inversiones masivas en IA. El riesgo principal reside en una revisión a la baja del consenso, un proceso que a menudo se produce cuando los tipos de interés siguen elevados y ejercen presión sobre las valoraciones futuras.
Esta temporada de resultados refleja una economía mundial dicotomizada: en Estados Unidos, la concentración en torno a la IA crea una dependencia estrecha de unas pocas empresas; en Europa, la composición sectorial de las ganancias oculta un crecimiento subyacente moderado y frágil ante futuros choques energéticos.
Las valoraciones actuales hacen decisivo el desenlace de las previsiones de 2027. Cualquier escenario de revisión a la baja del consenso, frente a unos tipos todavía elevados, podría amplificar los ajustes de precios. Para los inversores, este periodo exige una vigilancia reforzada sobre la calidad de los beneficios, la sostenibilidad de los márgenes y la capacidad de las empresas para mantener sus trayectorias de crecimiento proyectadas.
Esto no constituye un consejo de inversión.



