November 5, 2026
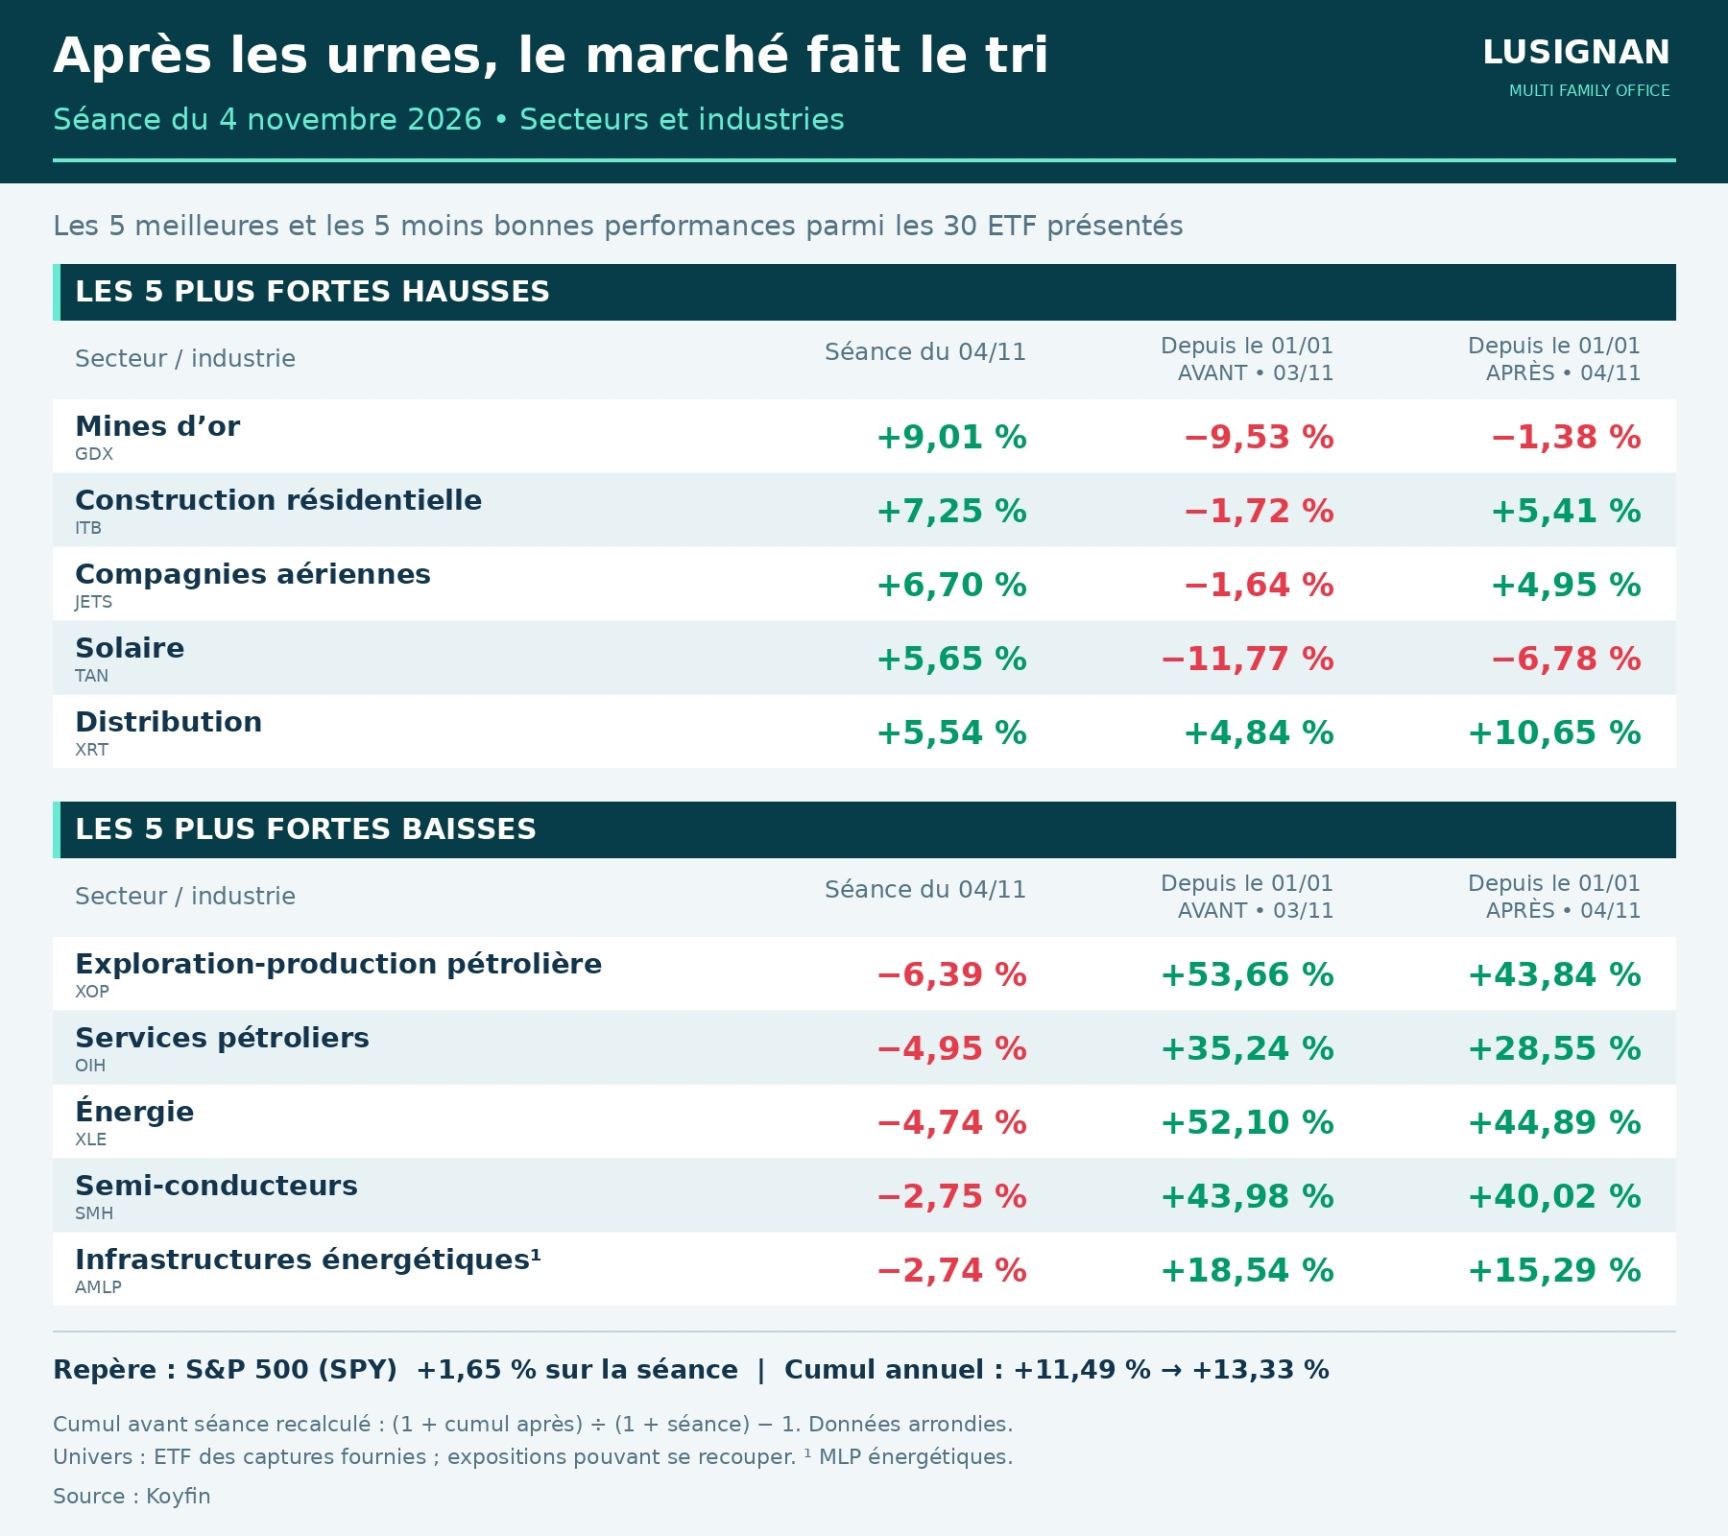
El 4 de noviembre de 2026, el índice S&P 500 gana un 1,65 %, pero bajo esta subida aparentemente moderada se dibuja una redistribución importante de las preferencias de inversión. Los sectores rezagados desde principios de año recuperan terreno, mientras que los que dominaban lo ceden. Este movimiento revela mucho más que una simple toma de beneficios: es un reequilibrio de las carteras que amplía la base de apoyo de la subida.
Cuatro de los cinco sectores con mejor comportamiento el 4 de noviembre seguían en negativo en el año la víspera. Construcción residencial (+7,3 %), aerolíneas (+6,7 %) y distribución (+5,5 %) vuelven a territorio positivo. Esta espectacular recuperación parece coherente con una corrección de las diferencias acumuladas desde principios de año.
Sin embargo, conviene distinguir dos fenómenos: el reequilibrio técnico de las carteras y la mejora de las perspectivas de beneficios. La sesión demuestra el primero; todavía no confirma el segundo. Los inversores estrechan las diferencias entre ganadores y perdedores, pero este movimiento puede coexistir con unos fundamentales sin cambios para estos sectores.
A pesar de una caída notable el 4 de noviembre, la exploración y producción petrolera conserva una subida anual del 44 %, y los semiconductores del 40 %. La sesión reduce diferencias acumuladas durante varios meses sin invertir la estructura profunda de los rendimientos.
Este fenómeno ilustra un punto clave: una toma de beneficios en los ganadores del año no implica la desaparición de sus perspectivas. Refleja más bien una normalización de las valoraciones tras una subida prolongada. El mercado, por lo demás, reconoce este mecanismo: compra simultáneamente a los rezagados mientras vende a los líderes, en lugar de huir del conjunto del mercado.
El índice S&P 500 encuentra otros apoyos además de la tecnología. Consumo discrecional (+4,3 %), finanzas (+3,5 %) y salud (+3,1 %) avanzan de forma notable, mientras que el sector tecnológico se mantiene prácticamente estable (−0,01 %). Este último punto merece atención: una subida del índice sin una contribución notable de la tecnología es señal de una participación más amplia del mercado.
Esta ampliación, si se confirma durante varias sesiones, indicaría una menor concentración de las ganancias en un número reducido de valores. Es un criterio clásico de mercado sano: una subida apoyada por numerosos sectores suele mostrar mayor durabilidad que una subida impulsada por unos pocos gigantes.
Las grandes etiquetas sectoriales ocultan arbitrajes mucho más finos. La energía solar gana un 5,7 %, pero el conjunto de las energías limpias solo gana un 0,7 %. Internet avanza un 2,4 %, mientras que los semiconductores bajan. Estas divergencias intrasectoriales reflejan una distinción clara del mercado: una misma transición estructural —sea energética o tecnológica— no beneficia por igual a todos sus actores.
El mercado valora de forma diferente los modelos de negocio en competencia. Esta selectividad subraya que la rotación sectorial no es ciega; responde a criterios precisos de rentabilidad, de exposición a tendencias específicas o de valoración relativa.
El contexto sigue siendo instructivo. El salto de las mineras de oro va acompañado de ganancias en el consumo discrecional, mientras que la industria retrocede un 1,1 %. Esta combinación —subida de los defensivos (oro), subida del discrecional (consumo)— no describe una anticipación unánime de aceleración económica. Refleja más bien una incertidumbre calibrada: el mercado cubre sus apuestas entre dos escenarios, en lugar de concentrarse en uno.
Un cuadro así sugiere una prudencia persistente, disfrazada de rotación de cartera. Los inversores diversifican sus riesgos en lugar de adoptar una dirección clara.
La sesión del 4 de noviembre muestra un mercado capaz de avanzar con motores distintos a los del periodo anterior. Es una señal positiva para la ampliación de la participación. Sin embargo, la solidez de este movimiento dependerá de dos condiciones: su duración —un día no marca una tendencia— y su traducción en los beneficios de las empresas de estos sectores cíclicos y defensivos.
Si la subida de los rezagados persiste y va acompañada de una confirmación de las perspectivas de beneficios, marcará un cambio estructural. Si se invierte rápidamente, quedará como un sobresalto técnico en un mercado dominado por otras fuerzas.
Esto no constituye un consejo de inversión.






