September 6, 2026
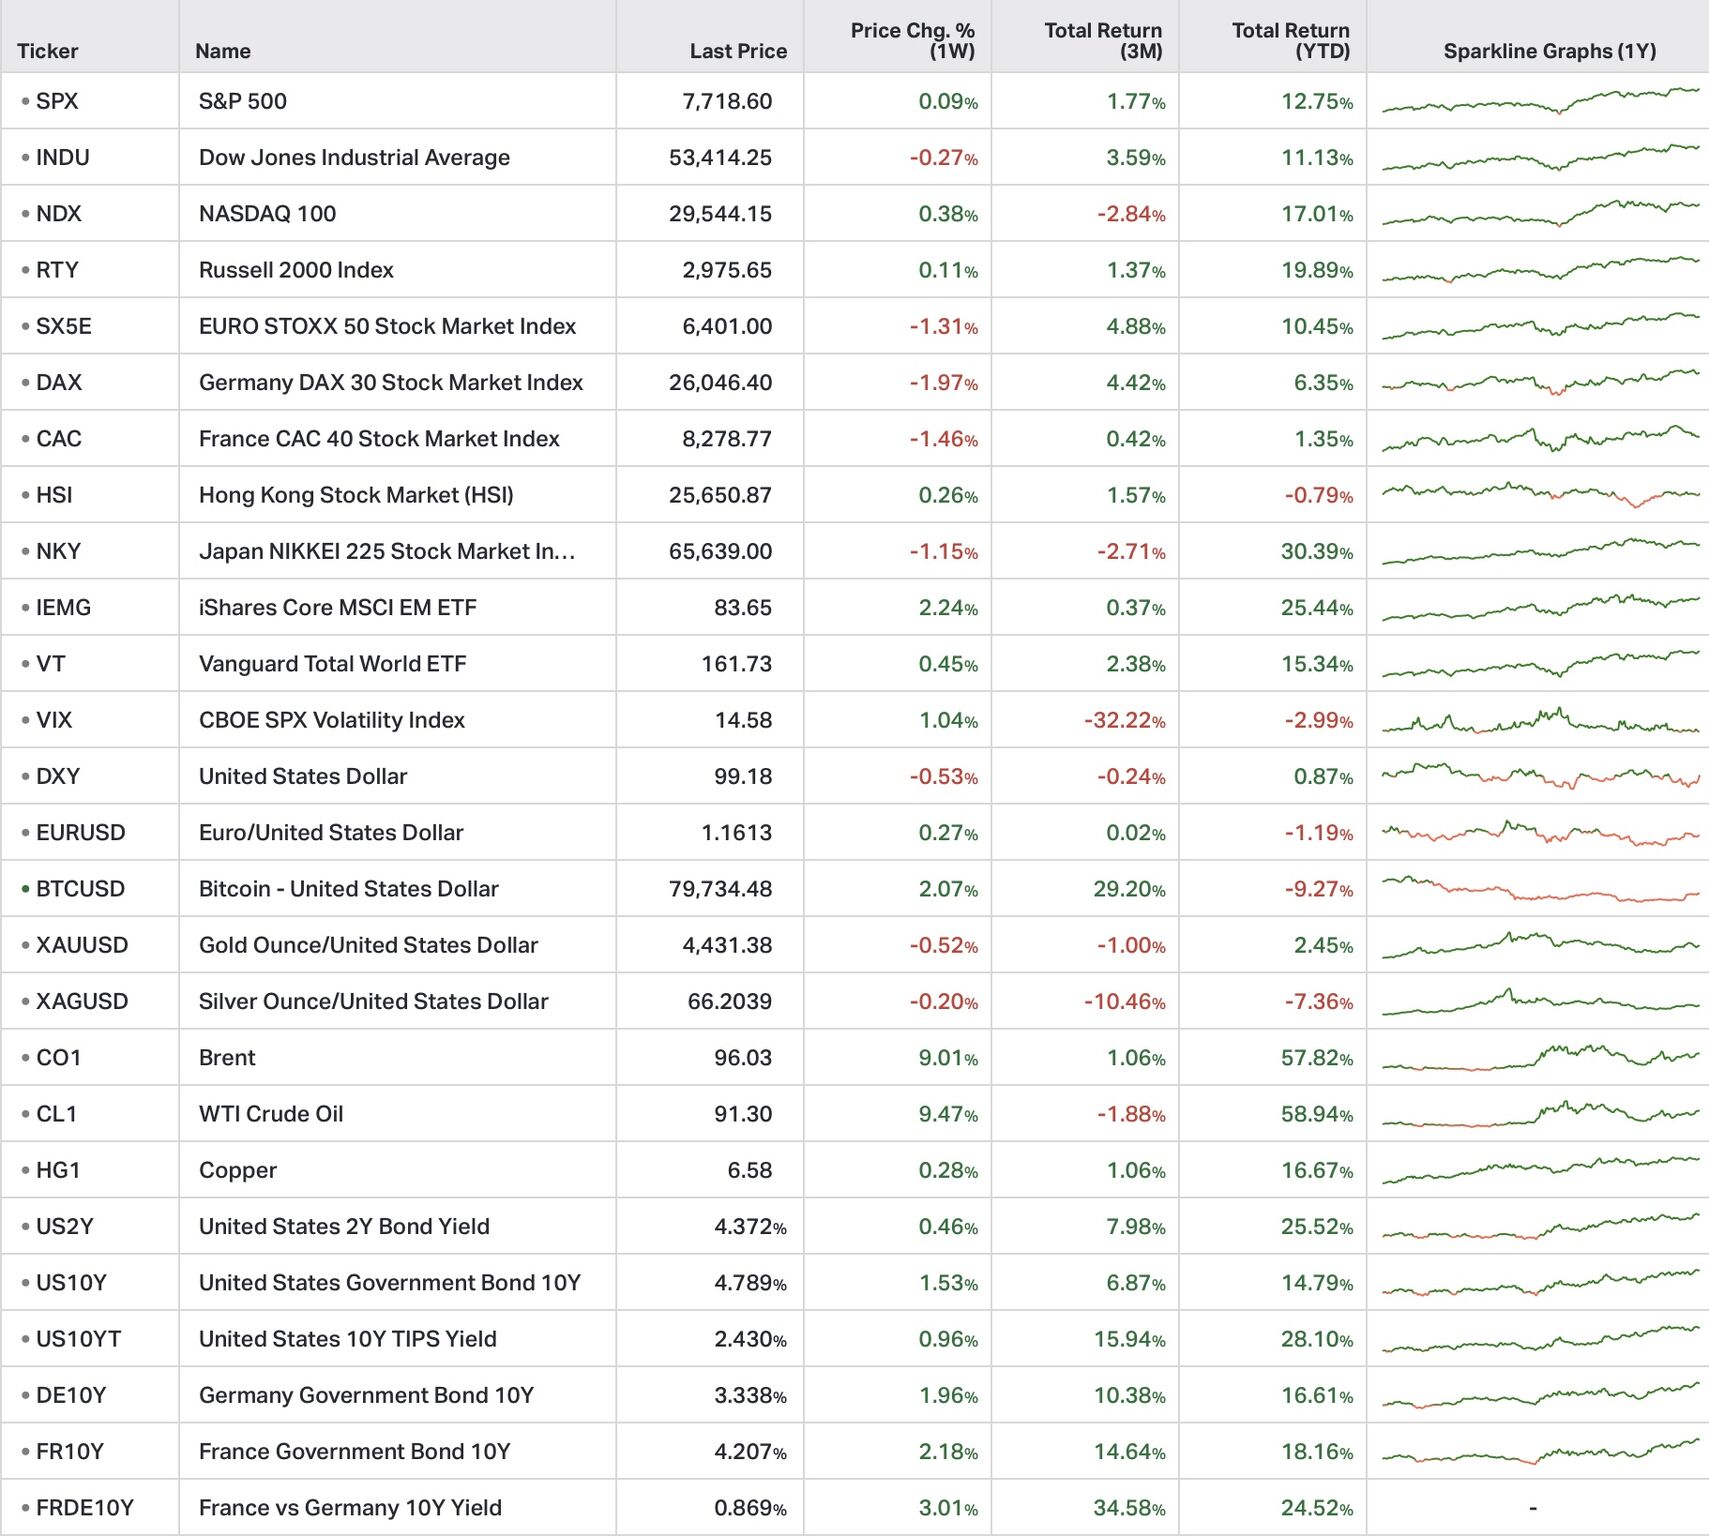
Los mercados mundiales registraron una semana contrastada. Mientras Wall Street mantiene su equilibrio gracias a los valores tecnológicos y a la IA, Europa y Japón ceden terreno ante la subida de los tipos y los choques energéticos. Un entorno en el que el vigor de la economía estadounidense y la subida del petróleo dominan las expectativas de política monetaria.
El índice S&P 500 termina prácticamente estable (+0,1 %), el Nasdaq 100 gana un 0,4 % y el Russell 2000 un 0,1 %. Esta resiliencia se apoya en gran medida en los sectores vinculados a la inteligencia artificial, que absorben las tensiones macroeconómicas más amplias.
En Europa, el cuadro se ensombrece. El Euro Stoxx 50 retrocede un 1,3 %, mientras que el DAX alemán pierde un 2,0 %. Esta debilidad refleja una mayor exposición a los choques energéticos y una inquietud creciente ante un nuevo endurecimiento del Banco Central Europeo. Las economías continentales, más dependientes de las importaciones energéticas, sufren más los efectos de la subida del petróleo.
En Japón, el Nikkei retrocede un 1,2 %, penalizado por la subida de los tipos de interés japoneses en anticipación de una próxima actuación del Banco de Japón. En cambio, los mercados emergentes avanzan un 2,2 %, beneficiados por una dinámica relativa y por el debilitamiento del dólar.
El dólar se debilita un 0,5 %, cediendo terreno frente a un yen revitalizado. El yen japonés gana alrededor de un 2,5 %, impulsado por las expectativas de una subida de tipos del Banco de Japón y por las intervenciones esperadas en el mercado de divisas.
En el frente de la renta fija, los rendimientos suben en todos los grandes bloques. El tipo estadounidense a 10 años avanza 7 puntos básicos hasta el 4,8 %, el Bund alemán gana 6 puntos hasta el 3,3 %, mientras que la OAT francesa avanza 9 puntos hasta el 4,2 %. Esta subida sincronizada de los tipos refleja una confluencia de factores: los déficits públicos persistentes, la necesidad de los bancos centrales de controlar la inflación y, sobre todo, la subida de los precios del petróleo, que reaviva los riesgos inflacionistas. El mercado de renta fija se enfrenta a un entorno en el que las emisiones de deuda aumentan y en el que se instala la perspectiva de una política monetaria restrictiva mantenida durante más tiempo.
El Brent se dispara espectacularmente un 9,0 % hasta alcanzar los 96 dólares por barril, impulsado por la reanudación de los enfrentamientos en torno al estrecho de Ormuz. Este pico energético transmite directamente el riesgo geopolítico a las expectativas de inflación futura y a la política monetaria. Una subida duradera del petróleo contraría las esperanzas de una relajación monetaria a corto plazo, en particular para la Reserva Federal estadounidense.
El oro retrocede un 0,5 %, penalizado por unos tipos reales más altos, que reducen el atractivo de los activos no productivos. Bitcoin avanza un 2,1 % tras una semana extremadamente volátil, marcada por las vicisitudes de las expectativas sobre las decisiones de la Reserva Federal.
El mercado laboral estadounidense muestra un vigor sorprendente. En agosto se crearon 162.000 empleos, muy por encima de los 55.000 esperados. La tasa de paro se mantiene estable en el 4,1 %, mientras que la participación en la fuerza laboral se sitúa en el 61,6 % y los salarios avanzan un 3,1 % interanual.
Los índices de actividad del sector privado siguen sólidos. El ISM manufacturero se mantiene en 54,6 y el ISM de servicios en 55,4, señalando una economía resiliente. Sin embargo, los precios siguen elevados, reflejando tensiones inflacionistas persistentes. El déficit comercial aumenta hasta 88.600 millones de dólares, en particular por la mayor demanda de equipos para la IA. La decisión de septiembre de la Reserva Federal dependerá de cómo evolucionen los datos de inflación.
En Europa, la inflación se acelera hasta el 3,3 %, pero la inflación subyacente retrocede hasta el 2,4 %, lo que indica que el choque proviene ante todo de la energía. Una subida de tipos del Banco Central Europeo el 10 de septiembre está ampliamente descontada por los mercados.
En Alemania, los pedidos industriales ganan un 2,5 % y registran su tercera subida mensual consecutiva, impulsados en particular por importantes contratos. Esta señal de actividad industrial sigue siendo, no obstante, frágil en un contexto de subida de los costes energéticos.
Dell Technologies se dispara un 16 % tras elevar en 25.000 millones de dólares su previsión anual de ventas, atribuida en gran medida a la creciente demanda de servidores para la IA. Este resultado ilustra la enorme oportunidad comercial que representa la carrera por la infraestructura de IA.
Broadcom muestra un crecimiento espectacular, aunque considerado insuficiente respecto a las expectativas del mercado. NVIDIA, consolidando su papel central en el ecosistema de la IA, compra Hugging Face por 13.000 millones de dólares, reforzando su posición en las herramientas y modelos de aprendizaje automático.
Por el contrario, las noticias negativas predominan en otros ámbitos. Uber anuncia la supresión de 3.300 puestos, mientras que lululemon vuelve a rebajar sus previsiones de facturación, ilustrando una contracción del gasto discrecional.
La semana confirma un escenario central: una economía estadounidense resistente combinada con una subida duradera del petróleo retrasa las expectativas de relajación monetaria. El coste del capital sigue en el centro de las preocupaciones de los inversores, mientras los bancos centrales equilibran la resiliencia de la actividad con las presiones inflacionistas residuales. Este contexto favorece a los sectores con flujos de caja estables y a los activos sensibles al ciclo económico.
Esto no constituye un consejo de inversión.






