September 3, 2026
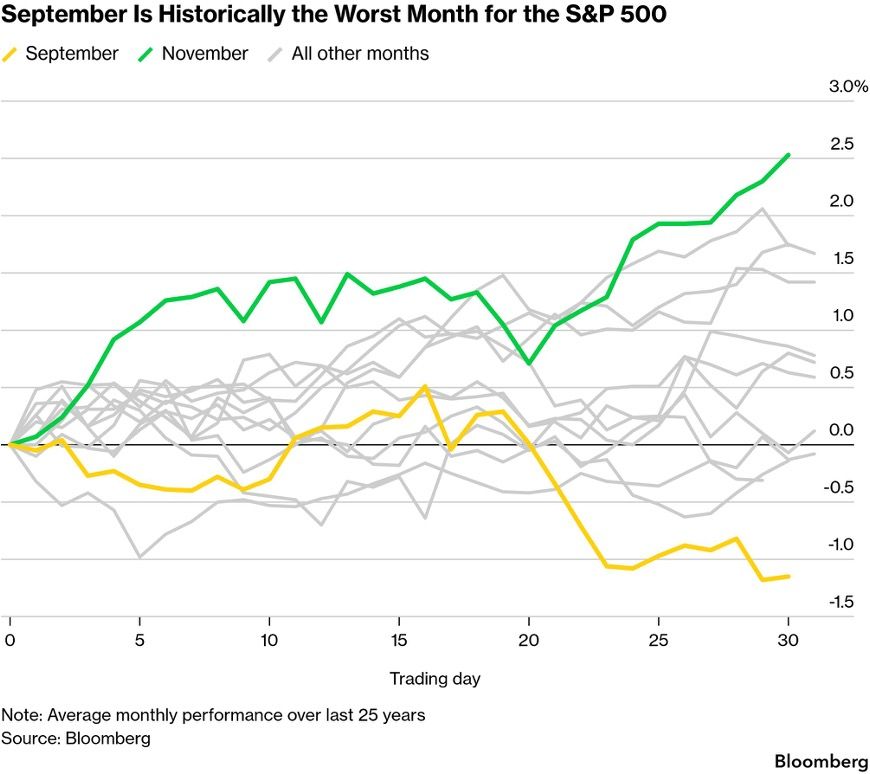
Septiembre registra históricamente el peor comportamiento mensual del S&P 500 desde 1928. Sin embargo, esta debilidad recurrente esconde una realidad más matizada: resulta de una combinación de mecanismos recurrentes y de algunas crisis mayores. Para 2026 se acumulan varios factores desfavorables, pero los apoyos fundamentales siguen siendo sólidos.
Desde 1928, el S&P 500 retrocede de media un 1,2 % en septiembre, su peor comportamiento mensual. En las tres últimas décadas, esta caída alcanza el 0,8 % de media, frente a una subida del 0,9 % en cada uno de los otros once meses. A primera vista, la estacionalidad parece establecida.
Sin embargo, una observación crucial matiza esta conclusión: septiembre solo termina al alza en alrededor del 45 % de los casos. Dicho de otro modo, el mercado sigue subiendo casi un año de cada dos. Esta estadística mide el pasado y agrega periodos muy diferentes.
La media histórica está muy deteriorada por algunos acontecimientos mayores ocurridos en septiembre: la Gran Depresión, la crisis del petróleo de 1974, los atentados de 2001, el estallido de la burbuja tecnológica y la crisis financiera de 2008. La acumulación de estas crisis hace que la media sea engañosa. Refleja a la vez una debilidad recurrente moderada y el impacto desproporcionado de algunos accidentes históricos, pero no prejuzga automáticamente la evolución en 2026.
Varios mecanismos se conjugan para pesar sobre septiembre. La vuelta de los inversores tras el verano suele ir acompañada de recogidas de beneficios, de un reequilibrio de las carteras a final de trimestre y de ajustes de los fondos antes de su cierre fiscal de octubre.
Septiembre corresponde también a un vacío en el calendario de publicaciones de resultados empresariales. Privado de noticias programadas importantes, el mercado se concentra más en los indicadores macroeconómicos: inflación, empleo, política monetaria de la Fed y riesgos políticos. Esta ausencia de noticias positivas puede amplificar las inquietudes sobre el entorno económico global.
Estos factores explican una vulnerabilidad estructural del mes, pero ninguno de ellos garantiza una caída.
Varios factores desfavorables se acumulan ante la llegada de septiembre de 2026. El petróleo se mantiene en torno a los 95 dólares, mientras que el tipo estadounidense a diez años roza el 4,8 %. La inflación persiste y una subida de tipos de la Fed está ampliamente esperada el 16 de septiembre.
Esta subida de los tipos expone especialmente al sector tecnológico, cuyas valoraciones siguen siendo sensibles a los rendimientos de los bonos. A ello se añade una cuestión creciente sobre la rentabilidad real de las inversiones masivas en inteligencia artificial, tras varios años de fuerte progresión de los valores afectados.
La proximidad de las elecciones de mitad de mandato refuerza la incertidumbre política. Históricamente, septiembre retrocede de media un 1,5 % en los años electorales, es decir, un deterioro adicional respecto a la media normal.
Estos riesgos no deben ocultar los sólidos apoyos que sostienen el mercado. Los beneficios empresariales avanzan con fuerza, la ausencia de una recesión inminente está ampliamente confirmada y el posicionamiento de los inversores sigue siendo relativamente neutral. La volatilidad se mantiene contenida, lo que indica que el miedo no ha invadido las salas de negociación.
Una relajación del precio del petróleo o una revisión a la baja de la trayectoria de tipos de la Fed podrían provocar rápidamente un rebote.
Tras su fuerte progresión, el mercado estadounidense necesita sobre todo tomar aire. Una consolidación o una debilidad moderada en septiembre sería coherente con un ciclo de maduración, sin necesidad de una gran corrección. Los factores desfavorables justifican una mayor prudencia, pero los fundamentales sólidos limitan el riesgo de ruptura.
La estacionalidad de septiembre, bien documentada, no constituye una predicción. Describe una tendencia histórica afectada por algunas crisis mayores y algunos mecanismos recurrentes. El futuro dependerá mucho más de la política monetaria efectiva de la Fed, de la trayectoria del petróleo, de los resultados empresariales y de la evolución política que del simple calendario.
Esto no constituye un consejo de inversión.






