



June 4, 2026
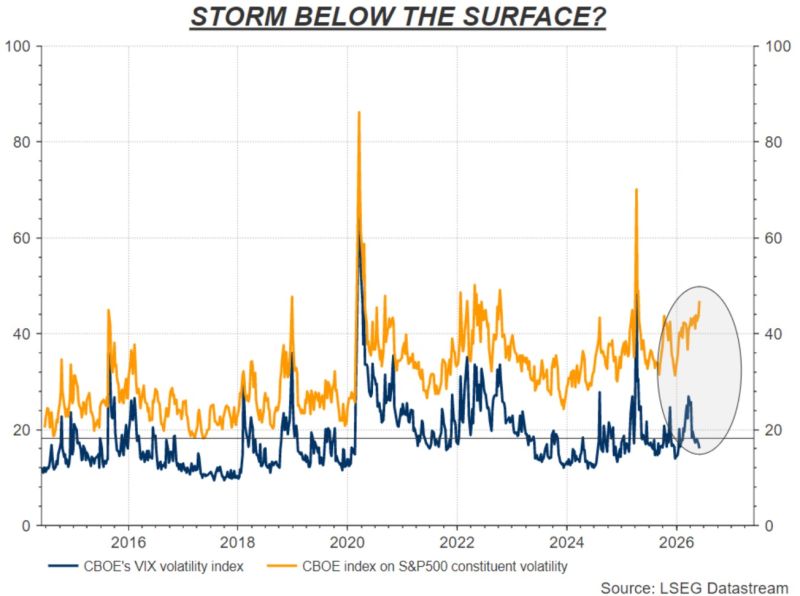
LaVIX, principal indicador de la volatilidad implícita del S&P 500, se sitúa actualmente en torno a 17, un nivel inferior a su media histórica.
Por el contrario, elVIXEQ, que mide la volatilidad implícita de las acciones que componen individualmente el S&P 500, se sitúa en torno a 45, cerca de sus niveles más altos en más de un año.
Según los datos proporcionados, la brecha entre estos dos indicadores alcanza casi tres veces su media observada en los últimos diez años.
Al mismo tiempo, la participación en el alza de los mercados se está reduciendo: los grandes índices siguen avanzando, pero un número creciente de empresas ya no participa en esta dinámica.
Aunque ambos indicadores miden la volatilidad implícita, no observan exactamente el mismo fenómeno.
LaVIX refleja las expectativas de volatilidad de todo el S&P 500.
LaVIXEQ mide, por su parte, la volatilidad implícita de las acciones tomadas individualmente.
Los datos proporcionados indican que las diferencias de rendimiento entre empresas se han acentuado notablemente. Las compañías consideradas como las principales beneficiarias de la inteligencia artificial siguen atrayendo una parte importante del capital, mientras que muchas otras siguen trayectorias muy distintas.
Esta baja correlación entre las acciones individuales puede mantener la volatilidad del índice en un nivel relativamente bajo, incluso cuando las diferencias entre empresas aumentan.
Esta divergencia pone de relieve una característica importante de los mercados.
Cuando las acciones evolucionan de manera relativamente independiente, las variaciones individuales pueden compensarse parcialmente dentro de un índice diversificado. En este contexto, la volatilidad global permanece moderada a pesar de los movimientos a veces importantes en ciertos valores.
Los elementos proporcionados subrayan, no obstante, que un cambio en el entorno —vinculado, por ejemplo, a los tipos de interés, al crecimiento económico, a la inflación o a los beneficios empresariales— podría provocar un aumento de la correlación entre las acciones.
Si más valores reaccionaran simultáneamente en la misma dirección, la volatilidad del índice podría converger hacia el nivel de tensión que sugiere actualmente el VIXEQ.
Cuanto más dependa el avance de un índice de un número limitado de grandes capitalizaciones, más sensible se vuelve este a una posible decepción respecto a dichas empresas.
Los elementos presentados no permiten concluir que una corrección sea inminente.
Indican, por el contrario, que este tipo de divergencia aparece con frecuencia cuando los ciclos alcistas maduran y el margen de error de los inversores se reduce.
En otras palabras, el comportamiento de los índices puede seguir siendo favorable mientras oculta una creciente dispersión entre las empresas que los componen.
El seguimiento simultáneo del VIX, del VIXEQ y de la amplitud del mercado puede aportar, por tanto, una perspectiva complementaria sobre el estado real del mercado, más allá de la simple evolución de los grandes índices.



