October 7, 2026
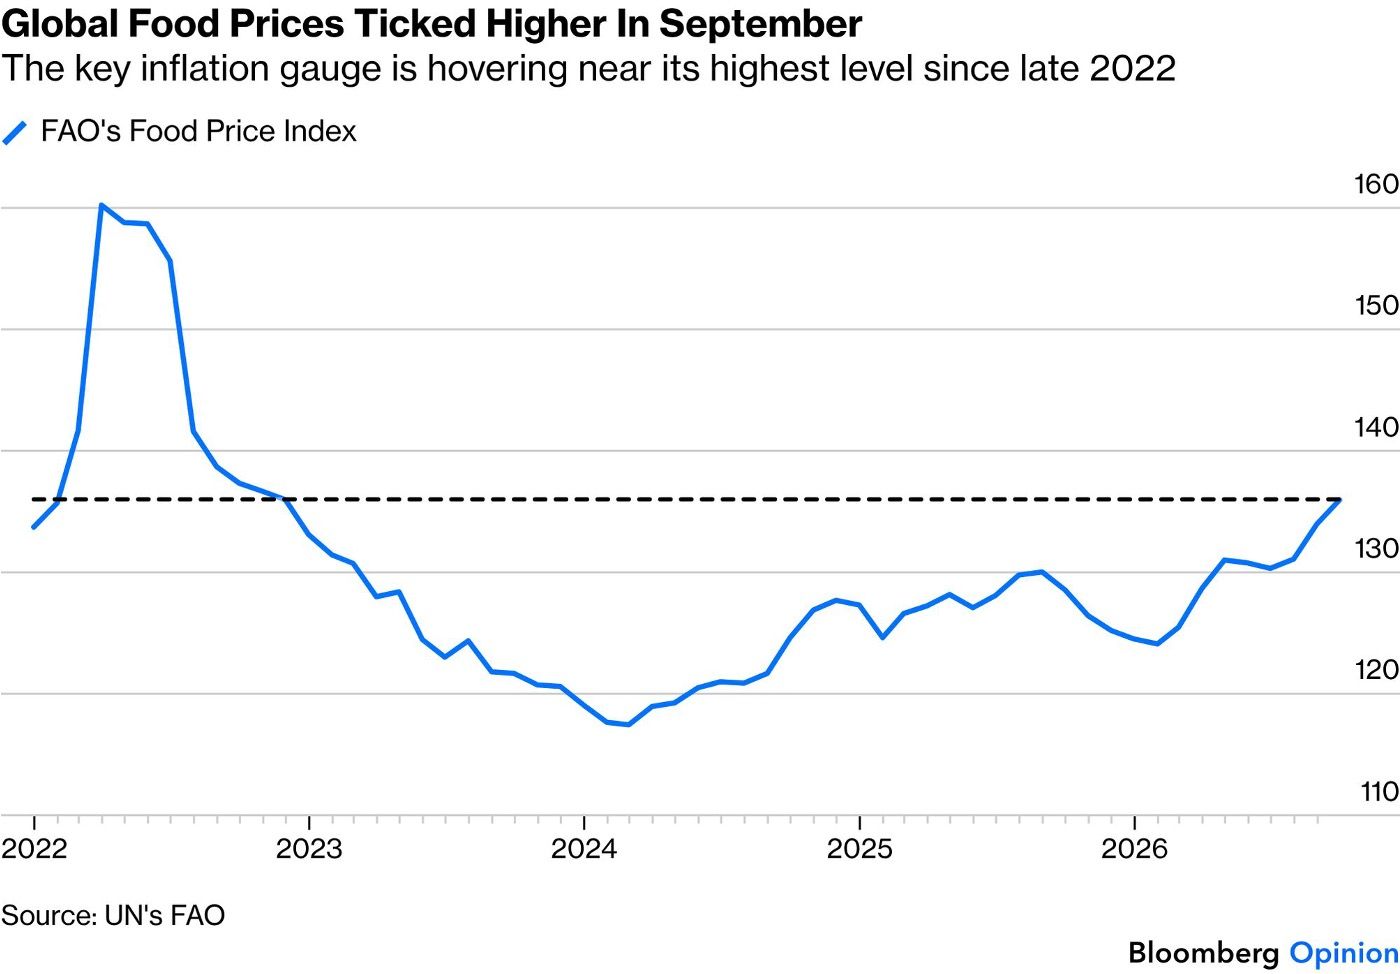
L'indice FAO des prix alimentaires a atteint 136 points en septembre 2026, en hausse de 1,5 % mensuel et 5,8 % annuel. Si ce niveau reste inférieur de 15,1 % au pic de mars 2022, la tendance révèle une dynamique préoccupante : plusieurs chocs simultanés — climatiques, énergétiques, logistiques et géopolitiques — commencent à éroder les amortisseurs qui ont jusqu'à présent protégé les marchés. Aucun de ces facteurs ne suffit seul à reproduire la crise de 2022, mais leur convergence progressive transforme les risques à court terme en menaces structurelles.
En septembre, l'indice Bloomberg des matières premières agricoles enregistre sa plus forte hausse trimestrielle depuis 2022. Cette accélération se concentre sur les céréales : le blé progresse de 6,3 % et le maïs de 5,6 % sur le seul mois de septembre. Ces mouvements suggèrent une réaction des marchés à terme face à des anticipations de baisse d'offre ou à des inquiétudes croissantes sur les disponibilités.
Bien que l'indice FAO demeure 15,1 % sous son sommet historique de 2022, cette trajectoire haussière diffère d'une simple correction cyclique : elle agrège simultanément plusieurs sources de tension, ce qui laisse peu de marge de sécurité.
Les phénomènes climatiques — El Niño, sécheresses régionales, mousson défaillante — réduisent directement les rendements et les volumes de récolte. Ces chocs affectent inégalement les zones de production : El Niño menace en priorité les cultures asiatiques et tropicales, tandis que les tensions géopolitiques en Ukraine frappent directement les flux de blé et de maïs qui alimentent les marchés mondiaux.
La réaction est immédiate : l'offre anticipée baisse, et les contrats à terme réagissent instantanément, reflétant l'inquiétude des opérateurs quant aux volumes futurs.
L'engrais, le gaz naturel et le diesel deviennent plus chers. Cette hausse des coûts comprime la marge du producteur tant que le prix agricole final ne suit pas proportionnellement. Contrairement aux chocs de production, les chocs de coûts agissent selon un mécanisme différé : si l'engrais devient trop onéreux, les agriculteurs réduisent son usage ou contractent les surfaces cultivées.
Cette adaptation a un coût temporel. Un renchérissement en 2026 peut ainsi se transformer en réduction de rendement en 2027, cascadant le choc d'une année à l'autre.
Même en cas de production suffisante, les attaques en mer Noire, les risques maritimes croissants et l'augmentation des coûts d'assurance et de transport renchérissent le coût d'acheminement des céréales jusqu'au consommateur final. Ce facteur agit indépendamment de la disponibilité physique : une récolte abondante peut rester chère à livrer.
Le diesel, de surcroît, intervient à plusieurs niveaux de la chaîne : production, récolte, transport et transformation. Les producteurs ne répercutent pas toujours immédiatement ces surcoûts ; ils les absorbent, réduisent les intrants ou sollicitent des soutiens publics.
Le scénario le plus préoccupant ne résulte pas d'une pénurie immédiate, mais d'une érosion progressive des marges et des incitations à produire. Un agriculteur soumis à des coûts d'engrais et de carburant élevés peut, faute de rentabilité suffisante, réduire les surfaces emblématiques ou les rendements cibles. Ce type d'ajustement comporte une latence : visible sur les marchés à terme dans les anticipations, mais effectif dans les récoltes seulement plusieurs mois plus tard.
Parallèlement, les tensions géopolitiques affectent directement les flux d'exportation de certaines régions clés, interrompant la circulation des stocks mondiaux même en cas de disponibilité globale confortable.
Le principal élément rassurant demeure inchangé : les stocks mondiaux de céréales restent historiquement élevés et relativement confortables. La récolte 2026 s'inscrit toujours dans une fourchette confortable comparée aux années antérieures. Cet amortisseur a ainsi absorbé les chocs de ces derniers mois sans déboucher sur une spirale de pénuries.
Cependant, cette résilience masque une fragilité croissante. Aucun choc unique — météo, énergie, logistique ou géopolitique — ne suffit à reproduire la crise de 2022. Mais leur accumulation progressive érode progressivement ces coussins de sécurité. Plus les contraintes se superposent, moins il reste de marge pour absorber un élément de choc supplémentaire.
Le scénario actuel diffère de 2022. À l'époque, un choc géopolitique majeur et concentré avait figé les exportations d'une région clé, créant une pénurie aigüe et un pic de prix violent. Aujourd'hui, le risque est d'une nature différente : il procède de l'accumulation de petites contraintes qui, prises individuellement, restent gérables, mais qui ensemble graduellement transforment une hausse de coûts en baisse d'offre.
Ce processus est moins visible et plus lent, mais potentiellement plus difficile à corriger, car il implique des décisions d'investissement et de production échelonnées dans le temps, plutôt qu'une rupture d'approvisionnement soudaine.
Ceci n'est pas un conseil en investissement.







