November 5, 2026
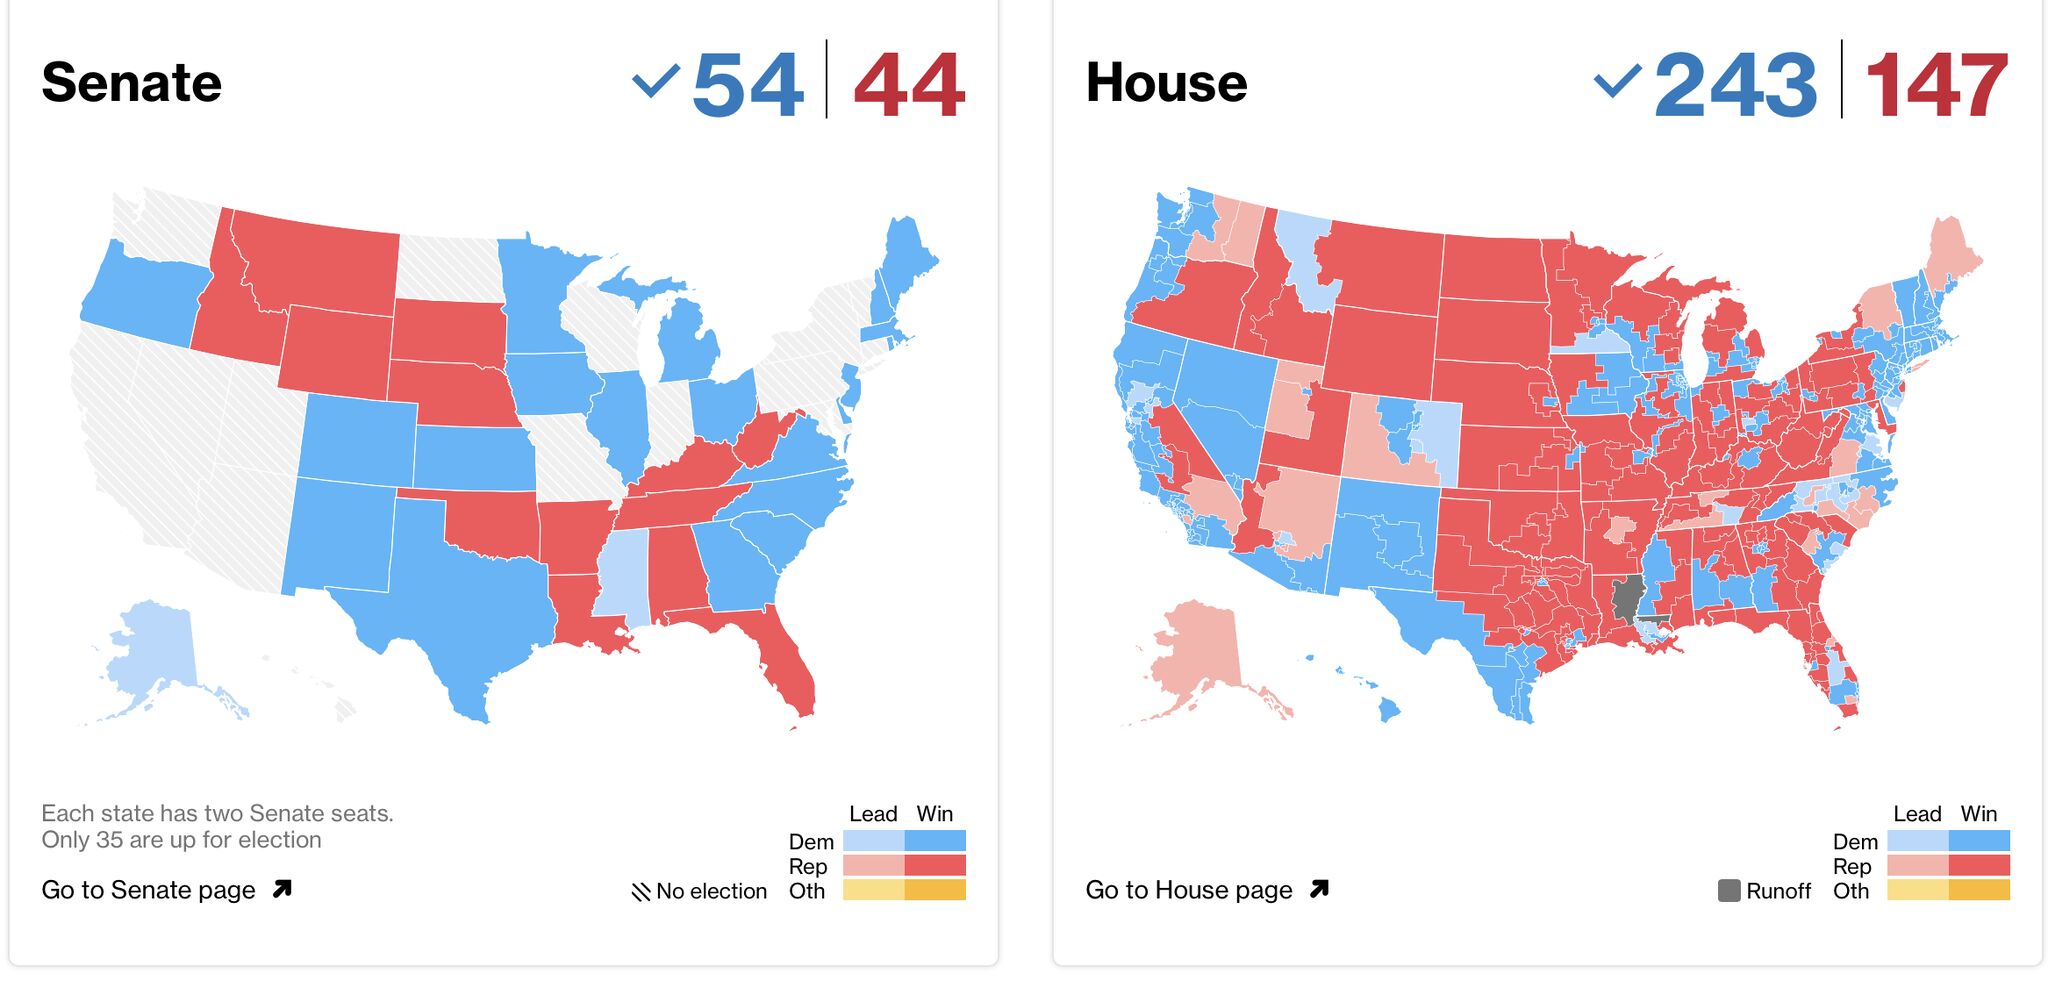
Le scrutin du 4 novembre a placé le pouvoir d'achat au cœur des enjeux. Les démocrates reprennent le contrôle des deux chambres du Congrès, ce qui modifie l'équilibre des forces à Washington. Les marchés ont d'abord réagi par une hausse des valeurs technologiques et une baisse des énergies fossiles, anticipant un allégement des coûts pour les ménages. Mais cette attente masque une question centrale : les contre-pouvoirs renforcés produiront-ils des économies réelles ou simplement des transferts de charges ?
Le 4 novembre, les indices américains ont enregistré des mouvements contrastés. Le S&P 500 a progressé de 1,6 %, le Nasdaq de 0,9 %. Cette hausse modérée reflète une allocation prudente : les investisseurs saluaient certains résultats électoraux tout en mesurant l'ampleur des défis à venir. Le prix du Brent a chuté de 8 %, s'établissant à 95 dollars le baril, tandis que le taux américain à dix ans se fixait à 4,85 %.
Les mouvements sectoriels ont été plus révélateurs. Amazon et Microsoft ont chacun gagné plus de 6 %, anticipant un environnement réglementaire moins restrictif et potentiellement un ralentissement de la croissance des dépenses publiques en infrastructures rivales. À l'inverse, le secteur énergétique du S&P 500 a perdu 4,8 %, reflétant la crainte d'une réduction des investissements en énergie fossile.
L'équilibre des forces au Congrès renforce les contre-pouvoirs. Avec le maintien du veto présidentiel et une majorité législative capable de bloquer les nouvelles initiatives, Washington entre dans une phase de négociation serrée. Le financement fédéral expire le 11 décembre, créant un point d'inflexion critique. La capacité à conclure un accord budgétaire comptera bien davantage que les promesses d'économies électorales.
Cette dynamique rassure sur le respect des institutions démocratiques, mais elle ne résout pas le déficit budgétaire structurel. Les investisseurs devront surveiller si les contre-pouvoirs produisent de véritables gains d'efficacité ou génèrent simplement des blocages paralysants.
Les électeurs ont sanctionné l'inflation ressentie au quotidien. La question centrale est : les politiques de réduction des coûts profiteront-elles aux ménages ou aux finances publiques ?
Des aides accrues pourraient soulager les ménages à court terme, mais au prix d'une dépense publique augmentée. Soutenir les acheteurs sans augmenter l'offre de logements peut maintenir ou amplifier les prix, réduisant ainsi le bénéfice réel. Le coût économique global pourrait rester inchangé, redistribué entre secteurs.
Le vote renforce la pression pour réduire les coûts liés aux conflits externes (notamment en Iran) et aux droits de douane. Le soutien parlementaire à l'Ukraine peut se renforcer, modifiant les priorités de dépenses. Cependant, Trump conserve la conduite de la diplomatie et des négociations commerciales : les allègements douaniers réels restent à concrétiser.
Une moindre incertitude réglementaire peut soutenir les valorisations des énergies renouvelables, même avant l'octroi de nouvelles aides. Les projets profitent d'abord de la clarté du cadre régulateur. Le prix du Brent reflète l'anticipation d'une réduction des investissements en énergies fossiles, créant un arbitrage entre les sources d'énergie.
Ralentir les investissements en centres de données pourrait protéger les ménages des coûts de réseau et limiter les besoins de financement des géants technologiques. Mais ce scénario contient un paradoxe : moins d'investissements réduirait les dépenses d'équipement des grands groupes technologiques et renforcerait leur trésorerie à court terme, mais réduirait aussi les commandes adressées aux fournisseurs et ralentirait la croissance future des revenus.
Ce bénéfice pour les actionnaires suppose que les recettes futures des géants technologiques restent résilientes malgré l'investissement réduit en capacités. C'est une hypothèse, pas une certitude.
La véritable épreuve sera simple : les électeurs réclament un coût de la vie allégé. Les marchés anticiper que les contre-pouvoirs renforcés au Congrès produiront des gains d'efficacité, libérant des ressources pour les ménages. Mais il existe d'autres scénarios. Les contre-pouvoirs pourraient générer des blocages qui empêchent les réformes. Les économies budgétaires pourraient simplement transférer les coûts d'un secteur à un autre, sans bénéfice net pour les ménages.
Les investisseurs devront vérifier au cours des prochains mois si le changement politique produit des gains économiques réels ou des déplacements de charges dans le système.
Ceci n'est pas un conseil en investissement.






