November 6, 2026
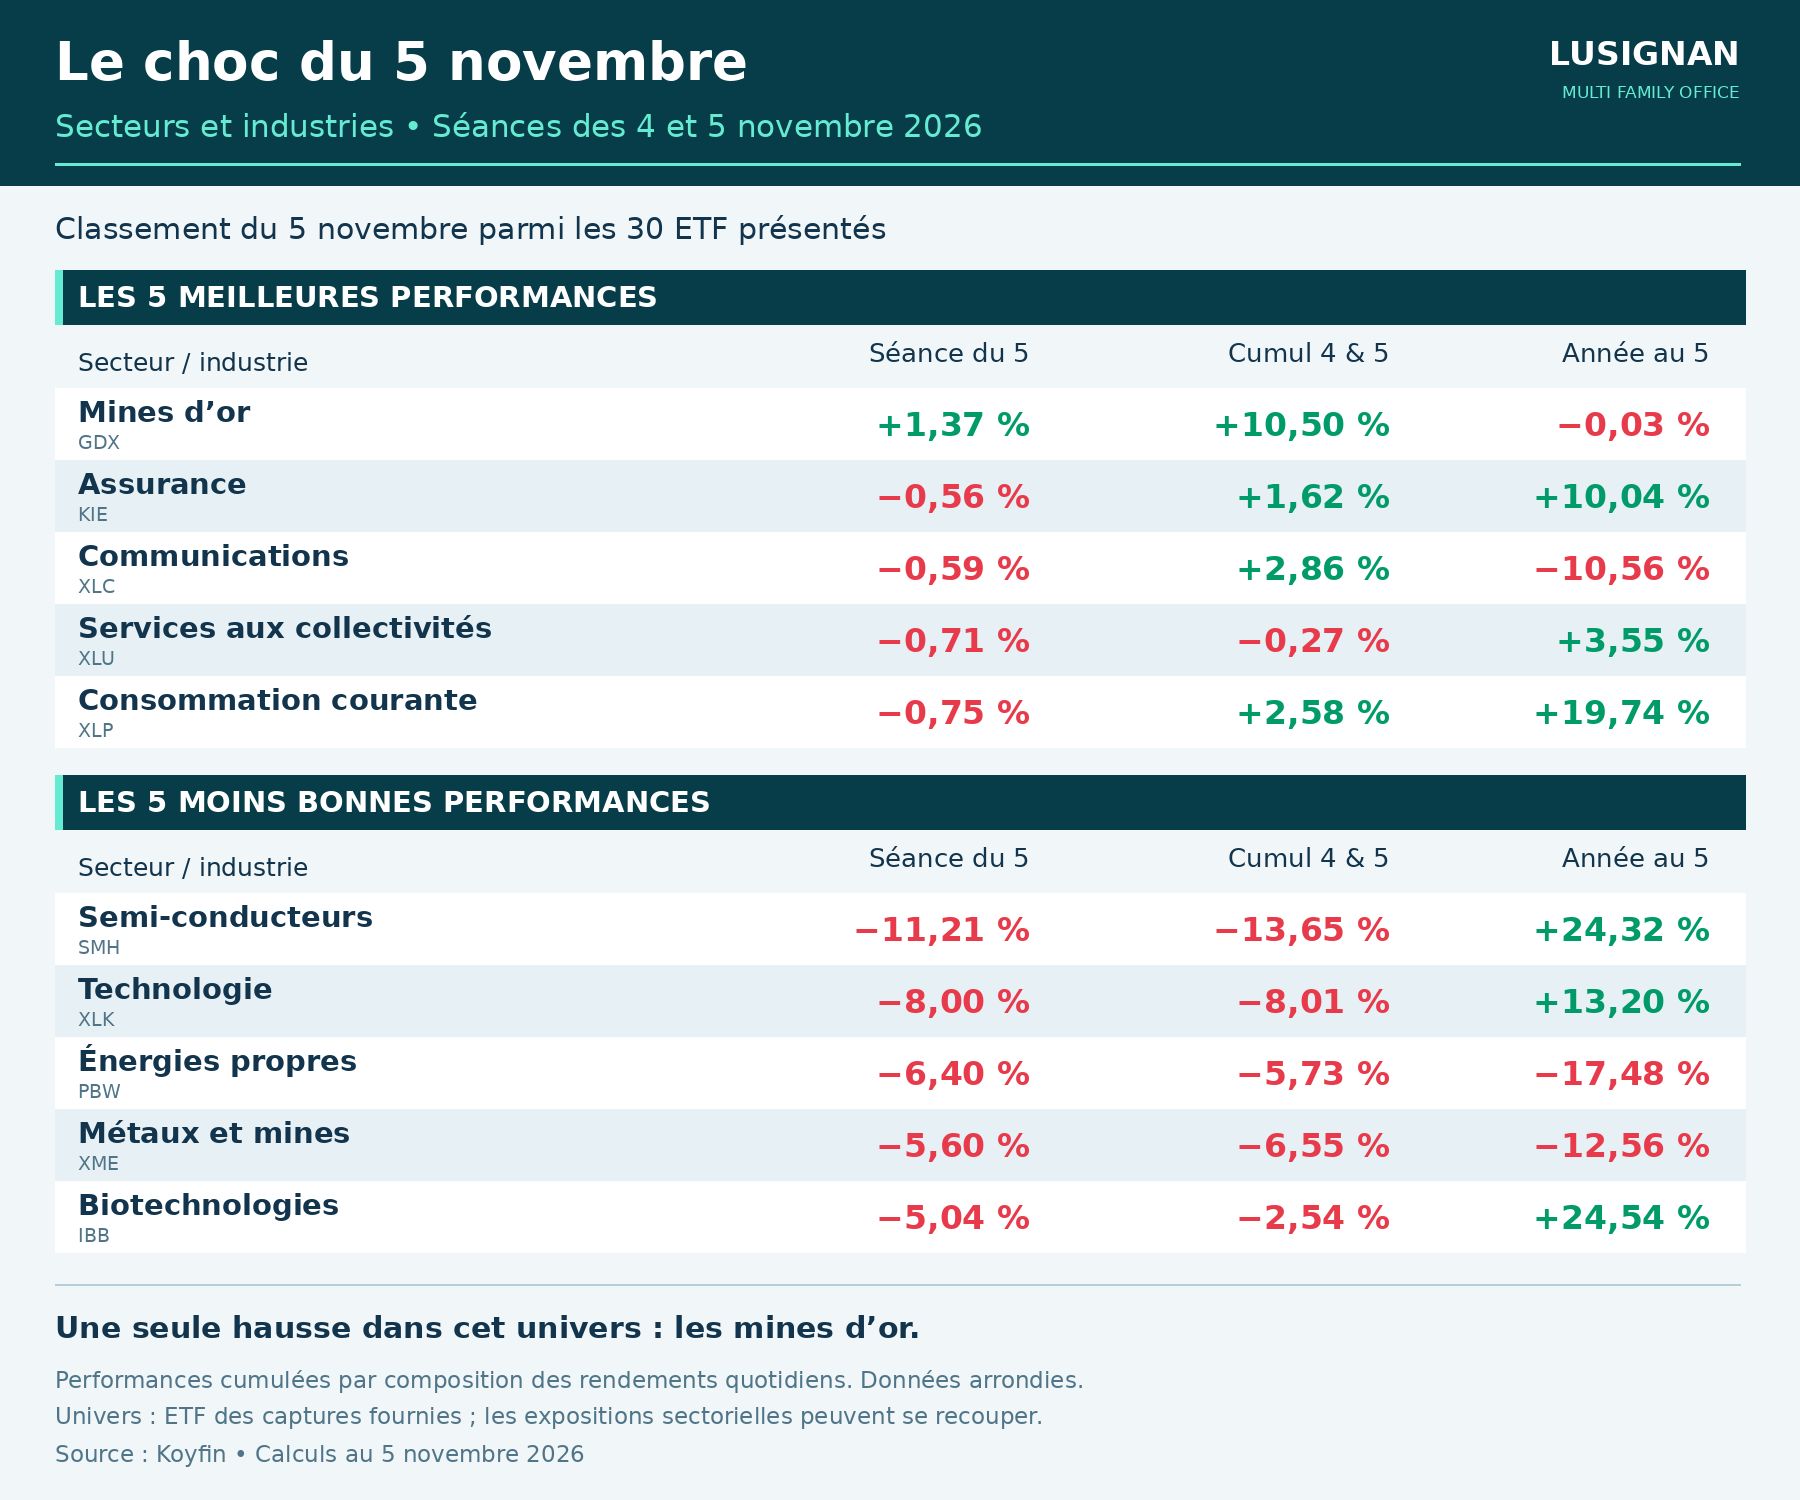
Le 5 novembre 2024, le marché américain a connu une correction brutale : le S&P 500 a cédé 4,4 %, tandis que le Nasdaq 100 s'effondrait de 6,4 %. Les semi-conducteurs, cœur battant du secteur technologique, ont plongé de 11,2 %. Cette dégringolade révèle une concentration de risque bien plus profonde que ne l'indiquent les seuls chiffres de baisse. Elle expose la vulnérabilité d'une économie mondiale fondée sur un même cycle d'investissement : celui des centres de données pour l'intelligence artificielle.
Le 5 novembre, les onze secteurs du S&P 500 ont reculé, mais dix d'entre eux ont offert une résistance supérieure à l'indice large. La technologie, elle, a cédé 8 %, tandis que les communications, les services aux collectivités et la consommation courante affichaient des pertes inférieures à 1 %. Le lendemain, la contagion s'est propagée à Taïwan, où l'indice a clôturé en baisse de 4,5 %, entraînant les fournisseurs asiatiques de composants.
Cette mécanique apparemment sectorielle revêt une signification plus profonde : la performance relative d'autres secteurs n'a pas suffi à stabiliser l'indice large. Une diversification entre États-Unis et Asie n'a offert qu'une protection limitée. La raison : les bénéfices des fournisseurs asiatiques dépendent, pour une large part, des mêmes dépenses en centres de données que ceux des fabricants américains.
La perspective de contraintes supplémentaires sur les centres de données menace le rythme des commandes de puces. Si les acheteurs—principalement des géants du cloud et de l'IA—décident d'étaler leurs constructions, cela préserverait leur trésorerie. Mais pour les fournisseurs de semi-conducteurs, c'est l'inverse : un relâchement du rythme aurait un impact décisif sur les tensions de capacité, les prix et les marges. Lorsque les perspectives bénéficiaires s'éloignent dans le temps, elles pèsent aussi sur les valorisations présentes.
Les investisseurs s'inquiétaient déjà des dépenses élevées, de l'endettement et des délais de rentabilisation allongés. Les publications récentes de Qualcomm et d'Arm ont ajouté une dimension opérationnelle à ces craintes structurelles. L'élection du 5 novembre a accéléré une réévaluation qui s'était engagée avant le scrutin, servant de catalyseur à une correction déjà latente.
Les appels de marge ont provoqué des ventes forcées, notamment en Asie, où les positions levées en cours de correction ont généré de nouvelles liquidations. L'ampleur du recul ne mesure donc pas uniquement la dégradation des perspectives bénéficiaires : elle reflète aussi la mécanique des marchés financiers, où la baisse des cours force la réalisation de pertes supplémentaires pour honorer les garanties de prêt.
Sur les deux séances américaines, certains secteurs ont montré une vraie résistance. Les communications ont conservé 2,9 % de hausse et la consommation courante 2,6 %. Ces chiffres ne sont pas anodins : ils prouvent qu'une divergence existe lorsque les moteurs économiques diffèrent réellement.
En Asie, l'Inde a résisté mieux que ses voisins. Plusieurs facteurs l'expliquent : une moindre exposition aux fabricants de puces, le reflux des prix pétroliers (favorable aux importateurs nets) et le retour des capitaux étrangers. L'espoir d'une moindre pression douanière américaine soutient aussi les anticipations sur le marché indien, même s'il n'existe pas encore d'allègement acquis.
La correction de novembre illustre un principe fondamental : plusieurs secteurs et plusieurs pays peuvent cacher une même dépendance sous-jacente. Une répartition géographique ou sectorielle rassurante en apparence peut s'avérer illusoire si tous les composants du portefeuille bénéficient du même cycle économique.
Une véritable diversification exige d'examiner non seulement les secteurs et les régions, mais aussi les moteurs de bénéfices et les modes de financement. Des portefeuilles diversifiés par moteurs—certains exposés au cycle de l'IA, d'autres aux rendements réels ou aux flux de trésorerie défensifs—auraient mieux amorti cette correction.
Ceci n'est pas un conseil en investissement.






