October 15, 2026
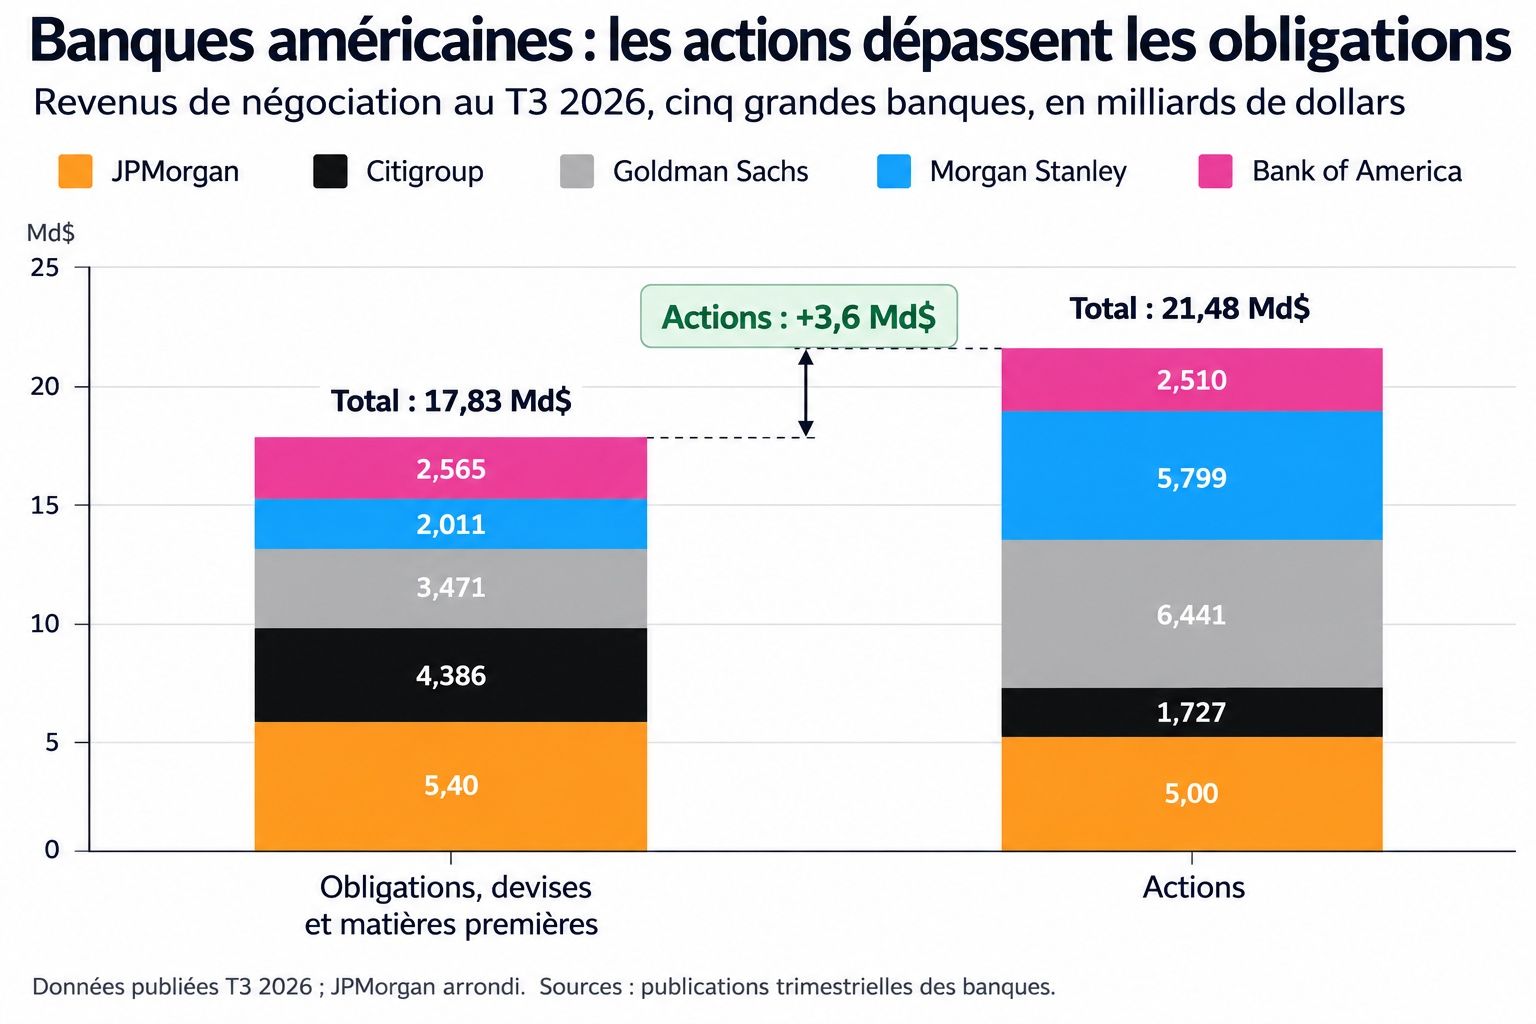
Les résultats du troisième trimestre 2026 des six plus grandes banques américaines révèlent un portrait contrasté de l'économie américaine. Si la consommation et le crédit restent dynamiques, des signaux d'alerte apparaissent sur les marges, les provisions et le financement des entreprises. Les marchés actions portent les résultats, tandis que les obligations subissent une pression croissante.
Six établissements—JPMorgan, Bank of America, Citigroup, Wells Fargo, Goldman Sachs et Morgan Stanley—ont publié leurs comptes du T3. Les données révèlent deux tendances divergentes.
Les dépenses par cartes affichent une croissance comprise entre 8 % et 12 % en glissement annuel selon les banques. Les retards de paiement demeurent stables ou diminuent, signe que les ménages honorent leurs obligations. Sur le front du crédit, JPMorgan enregistre une hausse de 10 %, Bank of America de 6 %, Wells Fargo de 11 % et Citigroup de 12 %.
Cette progression du crédit reflète des besoins persistants des entreprises, notamment dans les infrastructures et l'intelligence artificielle. Elle confirme que l'économie américaine n'entre pas en phase de contraction.
L'activité de négociation d'actions a explosé. Goldman Sachs affiche une hausse de 72 %, JPMorgan de 49 % et Morgan Stanley de 41 %. Cette vigueur contraste avec le repli des revenus obligataires dans plusieurs institutions.
Morgan Stanley a collecté 232 milliards de dollars en gestion de fortune au T3, un record. Plus de la moitié provient des introductions en Bourse, illustrant comment la création de richesse financière alimente les commissions futures.
Plusieurs banques renforcent leurs provisions, particulièrement sur les portefeuilles d'entreprises. Ce mouvement est révélateur : les risques anticipés progressent plus vite que les pertes effectivement constatées. Les banques se préparent à un environnement plus fragile sans que la crise soit actuelle.
L'augmentation de la rémunération des dépôts réduit les marges d'intermédiation. Bank of America bénéficie encore du renouvellement progressif de ses anciens actifs à des rendements supérieurs, lui offrant un avantage temporaire. Cet effet s'estompera à mesure que le portefeuille se normalise.
La conclusion est claire : la croissance des volumes de crédit ne garantit plus celle des bénéfices. Les marges se compriment.
L'activité exceptionnelle sur actions coexiste avec un environnement de taux élevés et un ralentissement des fusions-acquisitions et émissions depuis le deuxième trimestre. Le T2 avait bénéficié d'opérations exceptionnelles, notamment l'introduction en Bourse de SpaceX. La volatilité profite aux intermédiaires, mais le coût du capital freine les opérations de financement.
Les ménages continuent de dépenser et de rembourser. Le T3 confirme la résilience observée au trimestre précédent. Toutefois, les données ne signalent pas une accélération de la consommation réelle. La croissance existe, mais elle ne s'amplifie pas.
Les sociétés demeurent demandeuses de crédit pour investir en infrastructures et innovation. Parallèlement, les premiers signes de fragilité émergent sur certains segments de crédit et d'actifs privés. Les provisions renforcées en témoignent.
Depuis le T2, trois phénomènes deviennent plus visibles. D'abord, le coût des dépôts augmente, comprimant les marges. Ensuite, les pertes latentes sur obligations pèsent sur les bilans. Enfin, le ralentissement des opérations de financement réduit les revenus associés.
L'économie financière devient plus coûteuse à financer. Les taux élevés et les conditions plus restrictives réduisent la flexibilité des acteurs économiques.
Les résultats bancaires ne signalent pas une crise du crédit imminente. Ils dépeignent une économie américaine toujours dynamique, mais dont la croissance se heurte à des obstacles croissants.
La bifurcation est visible : les marchés actions bénéficient d'une forte volatilité et d'une création de richesse financière, tandis que l'intermédiation de crédit doit composer avec des marges comprimées et une dépense croissante pour les dépôts. Les secteurs exposés aux taux élevés et au financement coûteux connaissent des fragilités croissantes.
La question structurelle demeure : combien de temps cette dynamique peut-elle persister ? Les ménages continueront-ils de consommer et de rembourser ? Les entreprises accorderont-elles moins de poids au coût du financement dans leurs décisions d'investissement ? Les marchés actions resteront-ils le moteur principal des revenus bancaires ?
Les données du T3 offrent des réponses partielles. Elles ne tranchent pas.
Ceci n'est pas un conseil en investissement.







