September 11, 2026
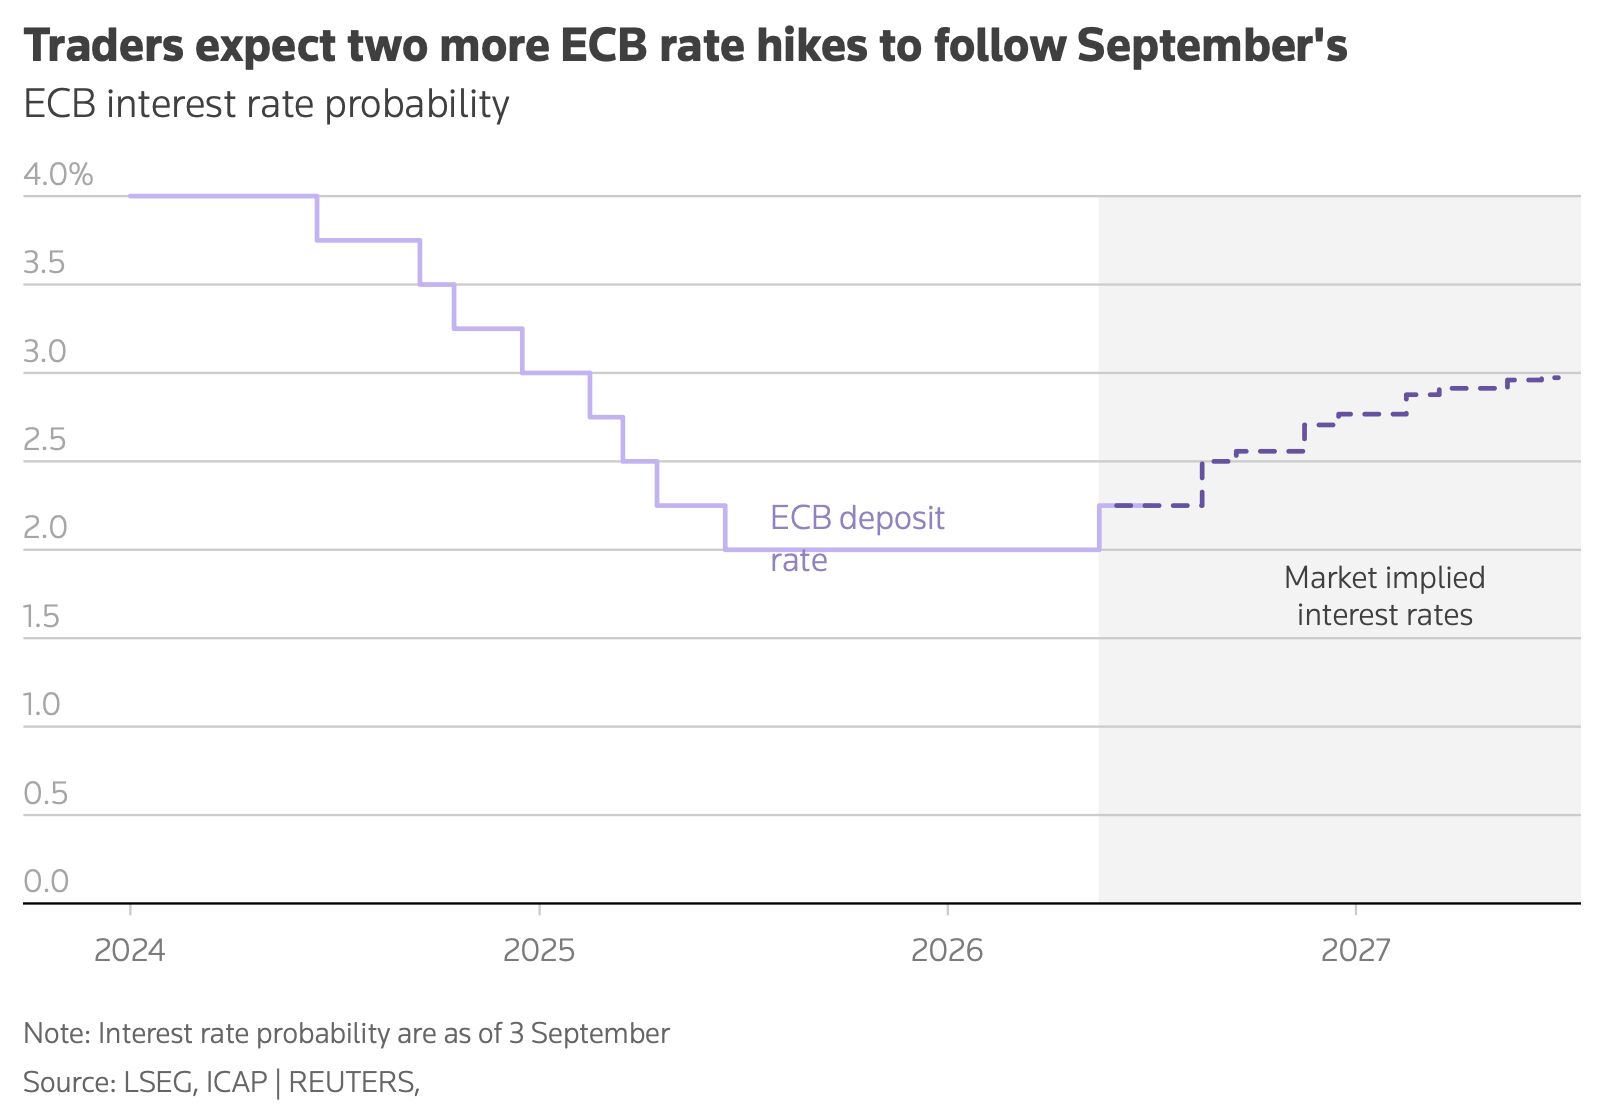
La BCE a relevé ses taux directeurs en septembre 2026, rejoignant une dynamique mondiale de resserrement monétaire face à la hausse de l'inflation. Pourtant, cette décision pose une question fondamentale : monter les taux peut-il vraiment combattre un choc énergétique ? La réponse révèle les limites et les vrais objectifs de l'action des banques centrales face aux pressions inflationnistes actuelles.
En septembre 2026, la Banque centrale européenne a relevé son taux de dépôt de 25 points de base à 2,50 %, dans la continuité d'une première hausse survenue en juin. Cette décision a été unanime au sein du conseil de gouvernance.
L'inflation en zone euro affiche 3,3 % en août, mais cette moyenne cache une réalité différenciée : l'inflation sous-jacente, hors alimentation et énergie, demeure contenue à 2,4 %. Les prévisions de la BCE anticiper une croissance économique de 0,9 % pour 2026 et une inflation moyenne de 3,0 %.
Aux États-Unis, les données de juillet montrent une inflation globale de 3,4 %, mais seulement 2,5 % hors alimentation et énergie, révélant un profil similaire. La Federal Reserve se réunissait le 16 septembre pour ses propres décisions.
Le véritable choc provient des matières premières : le prix du Brent a franchi les 100 dollars le baril suite à la reprise des tensions géopolitiques au Moyen-Orient. Le cuivre évolue autour de 14 000 dollars la tonne, soutenu par l'investissement dans l'intelligence artificielle, les réseaux électriques et une offre contrainte.
Une vérité économique s'impose d'emblée : monter les taux ne produit ni pétrole, ni gaz, ni cuivre. L'action des banques centrales ne peut donc pas résoudre directement le choc énergétique. Cette limite technique définit la véritable mission du resserrement monétaire en environnement de choc de matières premières.
L'enjeu consiste à interrompre une mécanique bien connue : énergie plus chère → coûts de production plus élevés → prix à la consommation → revendications salariales → inflation durable. En relevantles taux, la banque centrale envoie aussi un signal fort : elle ne tolérera pas que le choc énergétique désancre les anticipations d'inflation. Cette crédibilité, en elle-même, peut contribuer à maintenir les salaires et les comportements de prix en territoire maîtrisé.
Les 25 points de base additionnels jouent donc une fonction d'assurance : démontrer de la détermination sans déployer immédiatement l'arme lourde d'une augmentation massive.
Cependant, les taux longs sont déjà très élevés, et ils exercent déjà un resserrement significatif sur le crédit, l'immobilier résidentiel et le financement des entreprises. Dans ce contexte, l'effet économique marginal de 25 points de base supplémentaires peut s'avérer limité. Il s'agit davantage d'une prime d'assurance que d'un frein supplémentaire substantiel à l'économie.
En zone euro, la hausse des prix demeure essentiellement concentrée dans l'énergie. Les services, les salaires et l'inflation sous-jacente ne montrent pas encore d'emballement. Poursuivre l'augmentation des taux de manière importante exposerait la BCE à un risque classique : ajouter un crédit cher à une énergie déjà chère, alors que ce dernier choc réduit d'ores et déjà le pouvoir d'achat et la croissance économique.
L'économie américaine présente un profil plus résilient. L'industrie et les services progressent, et la base de croissance reste plus large qu'en Europe. Néanmoins, un risque similaire existe : une fraction importante des tensions inflationnistes provient de l'investissement dans l'IA, l'électricité et les infrastructures. Ces investissements montrent une sensibilité limitée à une hausse de 25 points de base supplémentaires. En revanche, le consommateur, qui représente près de 70 % du PIB américain, demeure très sensible au coût du crédit.
À ce stade, maintenir des taux déjà élevés peut se révéler aussi efficace que de les relever à nouveau. L'action monétaire a atteint un palier où la crédibilité du message compte autant que la magnitude du choc.
Les prochaines décisions des banques centrales doivent être justifiées par une véritable diffusion de l'inflation énergétique vers les salaires et les services. Tant que l'inflation reste concentrée sur les matières premières et que l'inflation sous-jacente demeure contenue, chaque hausse supplémentaire doit être évaluée non sur la base d'une assurance préventive, mais sur celle de preuves concrètes de débordement.
Ceci n'est pas un conseil en investissement.