September 13, 2026
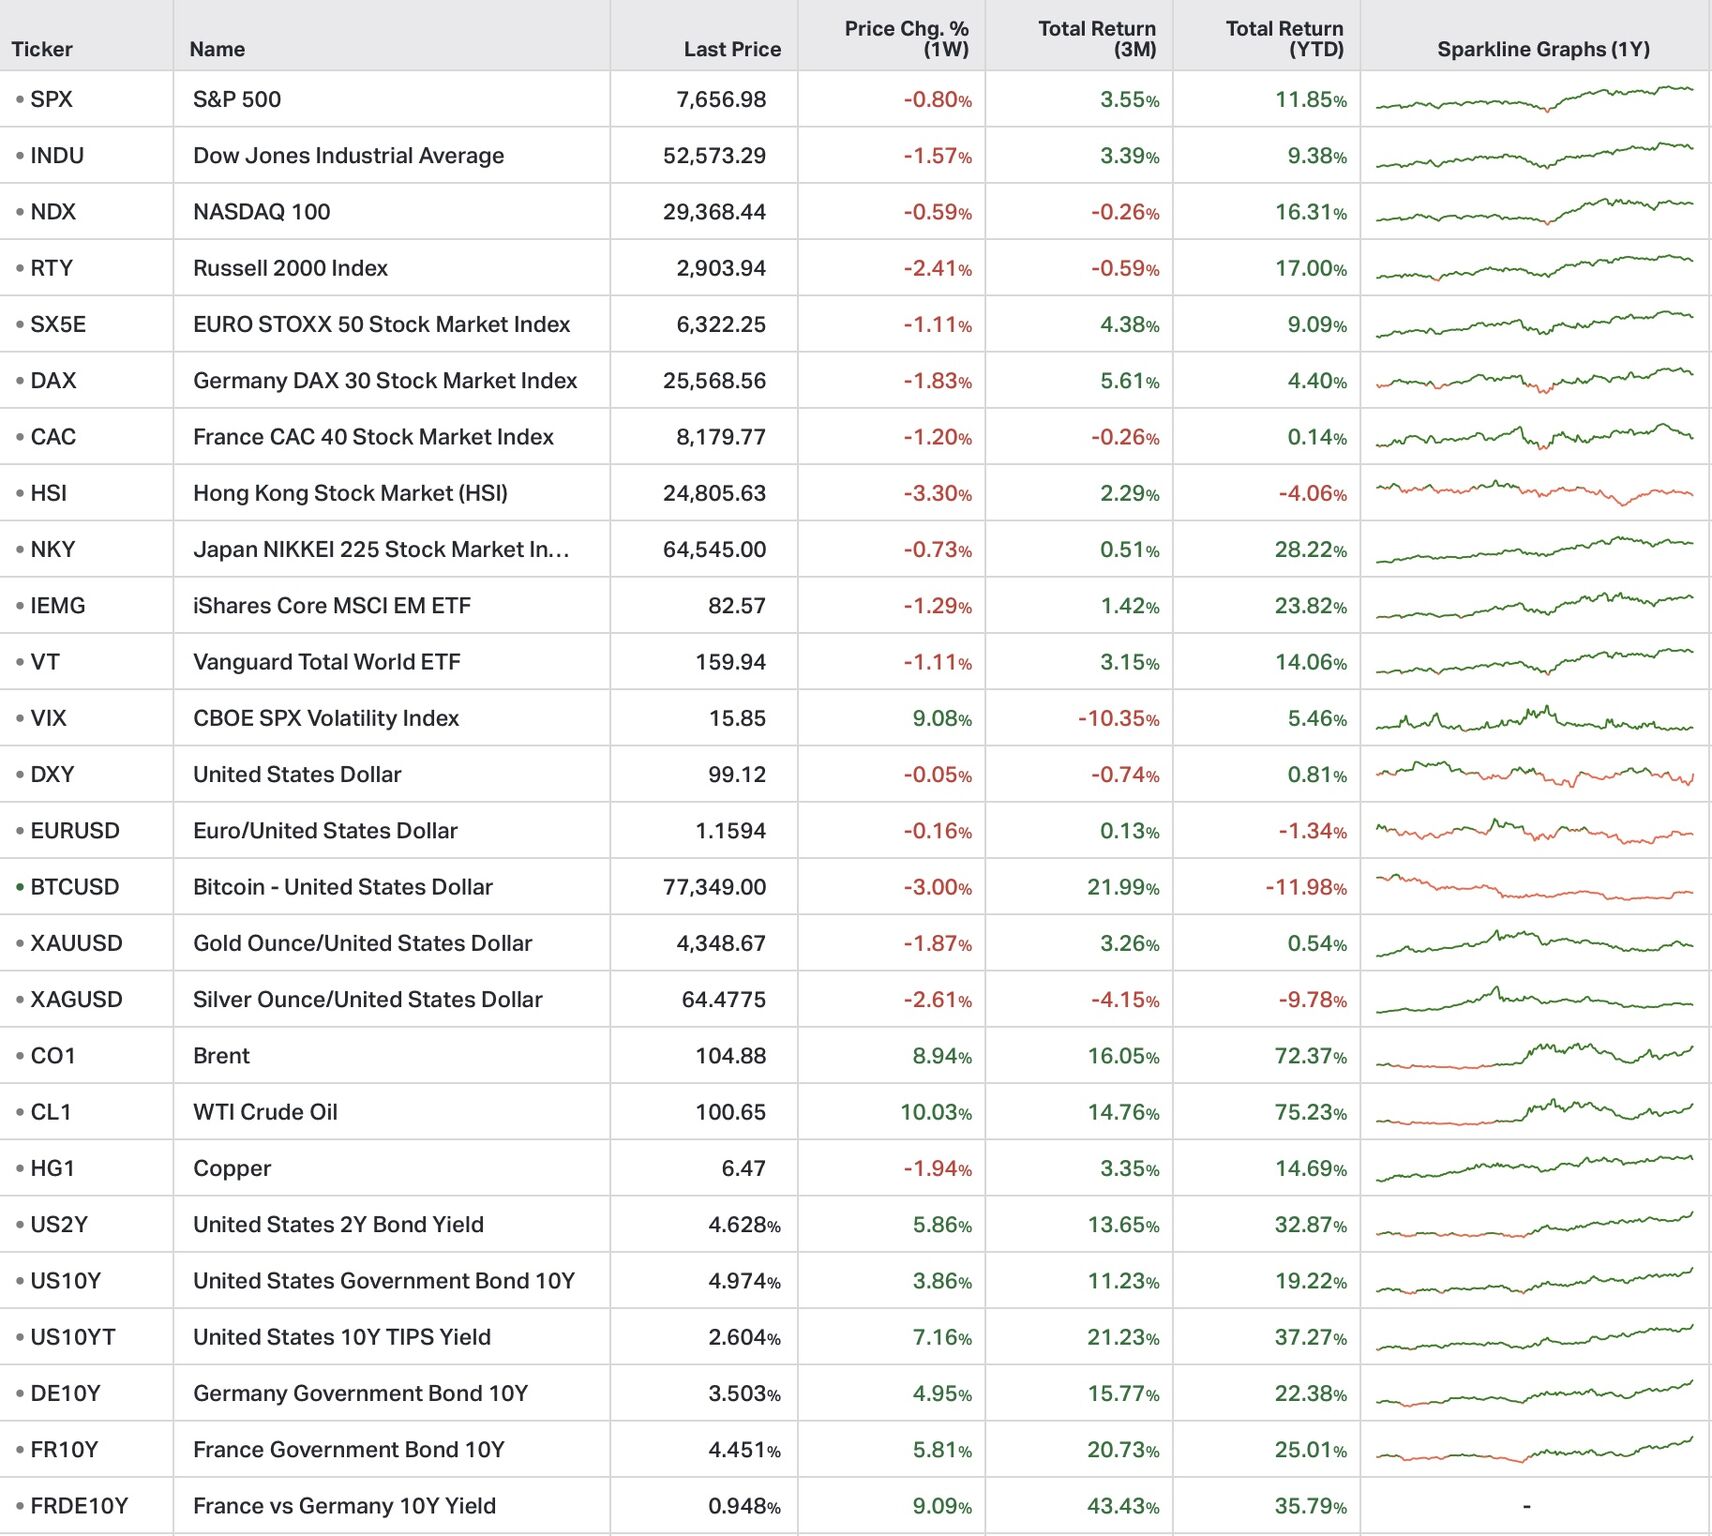
La semaine du 7 au 11 septembre 2026 a été marquée par une correction générale des marchés d'actions, une progression significative des rendements obligataires et une flambée des prix de l'énergie. Le fil rouge : un choc énergétique qui renchérit le financement de l'économie avant même de menacer la croissance, tandis que les banques centrales maintiennent leur trajectoire restrictive.
Les principaux indices actions américains et européens ont reculé au cours de la semaine. Le S&P 500 a perdu 0,8 %, le Nasdaq 100 de 0,6 %, tandis que l'indice des petites valeurs Russell 2000 a cédé 2,4 %. En Europe, l'Euro Stoxx 50 s'est replié de 1,1 %.
Cette divergence révèle un phénomène classique : face à une hausse des taux, les petites capitalisations, plus endettées et moins profitables, pâtissent davantage que les géantes de la technologie. Ces dernières bénéficient en effet de flux d'investissements considérables liés aux besoins en puissance de calcul pour l'intelligence artificielle.
Les rendements obligataires se sont tendus sensiblement. Le taux américain à deux ans a atteint 4,6 % (hausse de 26 points de base), tandis que le dix ans est passé à 5,0 % (+19 pb). En Europe, le rendement allemand dix ans s'est établi à 3,5 % (+17 pb) et le français à 4,5 % (+24 pb).
L'écart franco-allemand s'est creusé, reflétant probablement des préoccupations accumulées autour des risques budgétaires. Parallèlement, ces rendements réels plus élevés ont pesé sur les actifs jugés plus risqués, notamment l'or et le cuivre.
Le dollar américain est resté relativement stable malgré les anticipations d'une hausse des taux de la Réserve fédérale. L'euro a reculé de 0,2 %, suggérant que les attentes de resserrement monétaire américain ne suffisent pas à relancer le billet vert dans le contexte macro-économique actuel.
L'énergie a dominé les mouvements. Le brut Brent a grimpé de 8,9 % à 104,9 dollars le baril, porté par des attaques ayant renchéri les coûts de transport pétrolier. Ce choc énergétique se propage progressivement aux chaînes d'approvisionnement mondiales.
L'or a reculé de 1,8 %, pénalisé par la hausse des rendements réels (taux nominaux moins inflation attendue), qui réduisent l'attrait des actifs sans rendement. Le cuivre a perdu 1,9 %, l'incertitude autour des négociations commerciales et des droits de douane freinant la demande d'un métal sensible à l'activité économique. Le bitcoin a baissé de 3,0 % au sein d'une semaine globalement défavorable aux actifs risqués.
Aux États-Unis, l'inflation des prix à la production a atteint 5,4 % sur un an en août, largement soutenue par l'énergie. L'inflation globale des prix à la consommation s'établit à 3,4 %. Le cœur de l'inflation (hors alimentation et énergie) a progressé de 0,3 % sur le mois, plus que prévu, suggérant une certaine persistance au-delà du seul choc énergétique.
Cette trajectoire accroît la probabilité d'une hausse des taux de la Réserve fédérale, bien que les indices ne démontrent pas encore une diffusion durable et généralisée du choc énergétique à l'ensemble de l'économie.
La Banque centrale européenne a relevé son taux de dépôt de 0,25 point à 2,5 % et prévoit une inflation de 3,0 % en 2026. En parallèle, la croissance du deuxième trimestre a été révisée à la hausse à +0,6 %, principalement grâce à la performance irlandaise. Cependant, la production industrielle allemande a chuté de 1,1 % en juillet, signal de faiblesse dans le moteur économique européen.
Le gaz naturel continue de menacer une reprise inégale, les pays exposés aux risques énergétiques faisant face à des vents contraires plus violents que les autres.
Les exportations chinoises ont bondi de 25 % en août, portées par la demande en produits d'intelligence artificielle. L'excédent commercial s'est établi à 119 milliards de dollars. Cette dynamique contraste avec la faiblesse européenne et illustre une concentration des gains de productivité dans le secteur technologique.
Le Canada a annoncé l'imposition de droits de 15 % à 50 % sur des produits américains ciblés, poursuivant l'escalade des tensions commerciales.
Oracle a affiché une croissance du chiffre d'affaires de 30 % à 19,3 milliards de dollars, portée par la demande en puissance de calcul pour l'IA. Cependant, l'entreprise a dépensé 28,5 milliards en investissements et enregistré un flux de trésorerie disponible négatif de 5,4 milliards, illustrant le coût exorbitant du financement de cette transition technologique.
Google a annoncé 13 milliards d'euros d'investissements en IA en Finlande, tandis qu'Apple a dévoilé son nouveau téléphone pliable Duo, marquant l'évolution du marché des appareils mobiles.
La semaine met en lumière un enjeu clé : le choc énergétique renchérit le coût de financement de l'économie avant même d'avoir endommagé la croissance réelle. Les banques centrales, particulièrement la Fed et la BCE, font face à un dilemme : maintenir une politique restrictive pour combattre l'inflation core, ou assouplir leur posture pour amortir les effets du renchérissement énergétique. La durée et l'ampleur de ce choc détermineront le rythme et l'ampleur du resserrement monétaire à venir.
Ceci n'est pas un conseil en investissement.