October 8, 2026
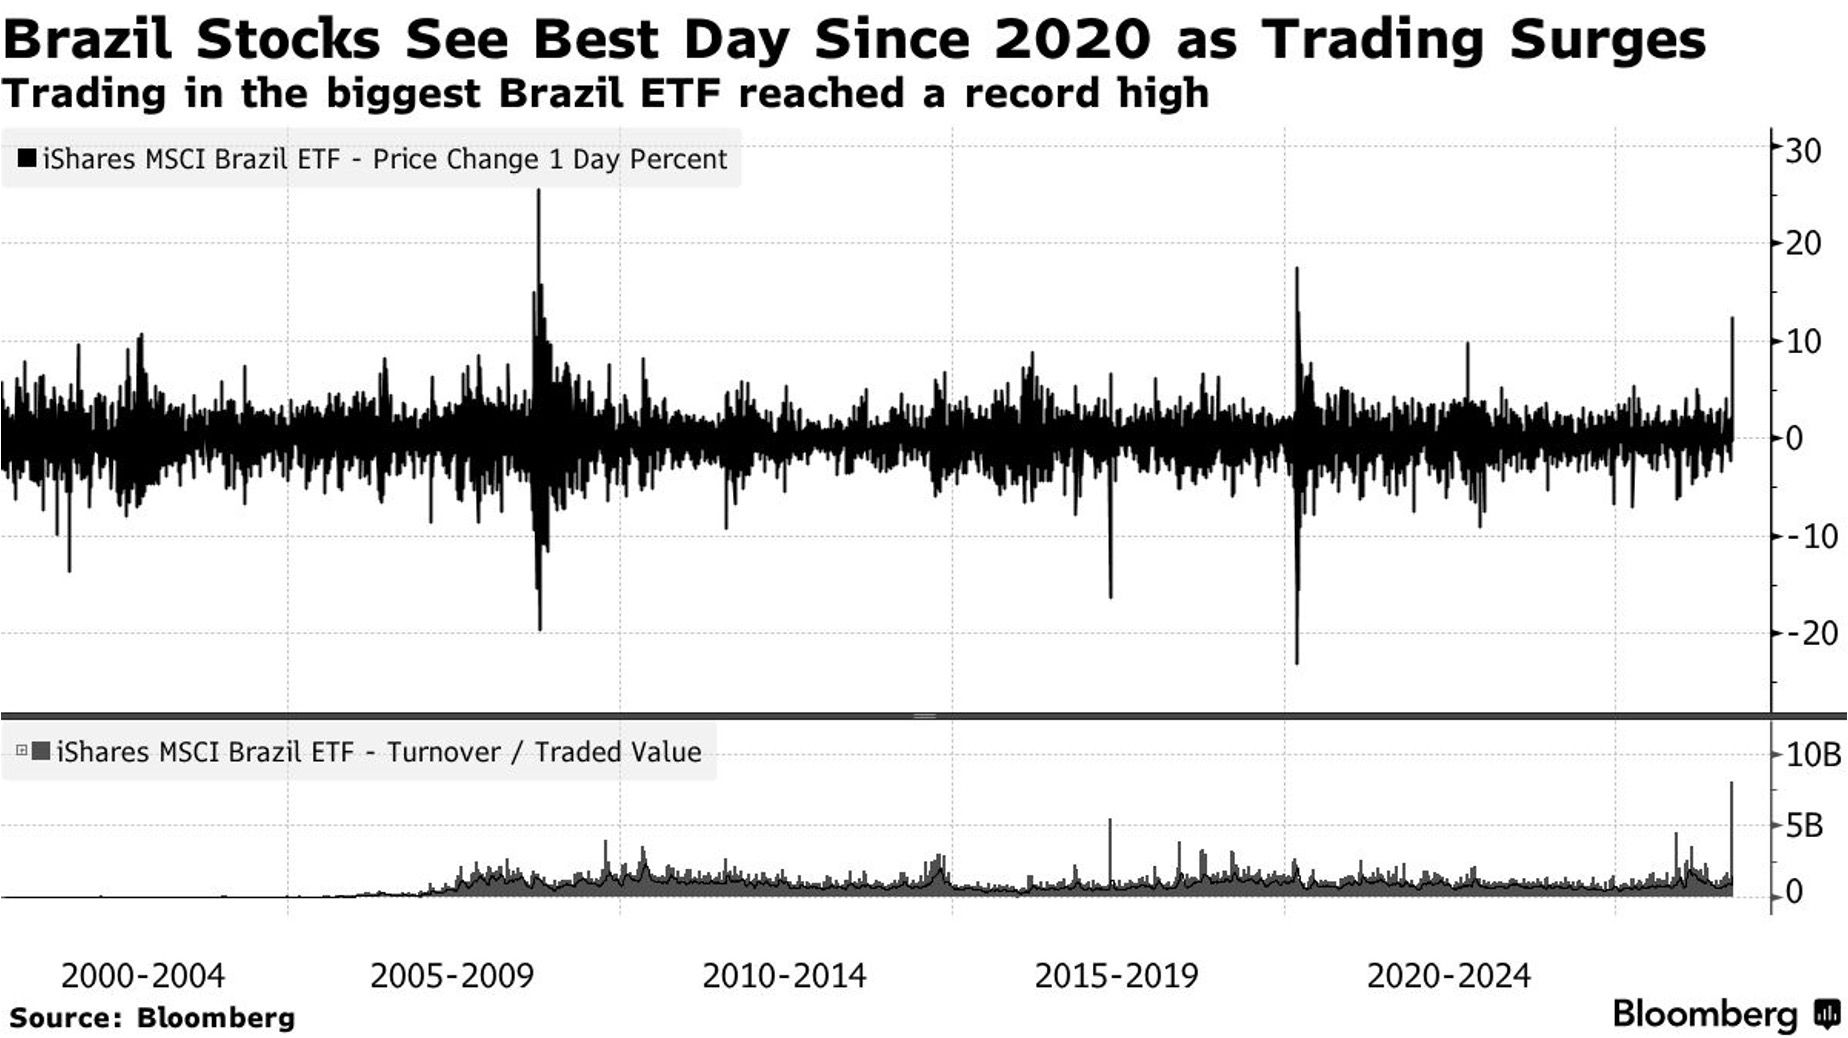
Au lendemain du premier tour de l'élection présidentielle brésilienne d'octobre 2026, les marchés ont réagi positivement : la Bourse a gagné 7,7 %, le real s'est apprécié et certains taux futurs de long terme ont reculé de plus d'un point. Cette hausse anticipe un scénario de discipline budgétaire et de réduction progressive du coût du financement. Toutefois, concrétiser cet espoir exige des réformes substantielles dans un environnement où les marges de manœuvre budgétaire restent étroites.
L'économie brésilienne bénéficie d'atouts solides : richesses agricoles, minières et pétrolières, ainsi qu'un marché du travail relativement dynamique. Cependant, sa vulnérabilité se concentre sur un point critique : la trajectoire budgétaire.
La structure des dépenses publiques crée un déséquilibre durable. Le déficit primaire (hors intérêts) atteint 0,62 % du PIB, une charge modérée en apparence. Mais les intérêts seuls absorbent 8,86 % du PIB, creusant le besoin de financement global. Cette mécanique engendre une spirale : plus la dette s'alourdit, plus les taux d'intérêt restent élevés pour compenser le risque perçu par les créanciers.
Des taux élevés freinent alors le crédit aux entreprises et aux ménages, ralentissant l'investissement et la croissance. Sans maîtrise budgétaire structurelle, les taux ne peuvent baisser durablement. Le Brésil doit donc restaurer la confiance des prêteurs via des économies pérennes et des règles budgétaires crédibles, afin de réduire progressivement la prime de risque qui gonfle ses coûts d'emprunt.
La réaction positive du marché dès le premier tour reflète un pari central : un ajustement budgétaire de l'ordre de 1,5 % du PIB, facilité par un Congrès de composition plus favorable aux économies. Le scénario attendu repose sur une chaîne logique : discipline budgétaire → real plus solide et inflation mieux maîtrisée → réduction progressive des taux directeurs → allègement des charges financières pour les entreprises et amélioration de leurs valorisations.
Même si le second tour devait confirmer un autre résultat électoral, le Congrès tel que recomposé pourrait limiter l'ampleur de nouvelles dépenses. Une partie du changement budgétaire est ainsi déjà intégrée à la composition législative, ce qui confère à ce pari une base structurelle au-delà du seul résultat présidentiel.
Concrétiser cette promesse se heurte cependant à des obstacles sérieux. Environ 92 % des dépenses primaires fédérales prévues pour 2026 sont obligatoires : retraites, allocations, salaires des fonctionnaires et transferts constitutionnellement garantis. Réduire les frais administratifs ne suffira pas à atteindre l'objectif d'ajustement. Les économies devront nécessairement porter sur des dispositifs socialement sensibles, générant des résistances politiques fortes.
Les baisses d'impôts promises, bien que favorables à la croissance à long terme, compliquent l'équation budgétaire à court et moyen termes. Les privatisations apportent des recettes ponctuelles, non des économies récurrentes. Or, seule la réduction durable des dépenses ou l'augmentation structurelle des recettes peut inverser la dynamique d'endettement.
La hausse des actifs et du real observée immédiatement après le premier tour anticipe déjà une baisse du coût du financement. Cependant, cette anticipation reste conditionnelle. Sa poursuite dépendra de mesures concrètes votées et appliquées au-delà des promesses électorales.
Le calendrier critique s'étalera sur plusieurs mois : confirmation du second tour le 25 octobre, puis négociation et vote des réformes budgétaires au Congrès, puis enfin mise en œuvre effective. Chaque étape sera scrutée par les marchés. Tout ralentissement, report ou édulcoration des mesures pourrait inverser le sentiment et reconduire une prime de risque élevée.
Le Brésil dispose des ressources et de la capacité institutionnelle pour engager cette transformation. La question reste ouverte : parviendra-t-il à transformer les promesses en politiques durables, assez rapidement et profondément pour restaurer la soutenabilité de sa dette et réduire de façon durable le coût du financement ?
Ceci n'est pas un conseil en investissement.







