October 13, 2026
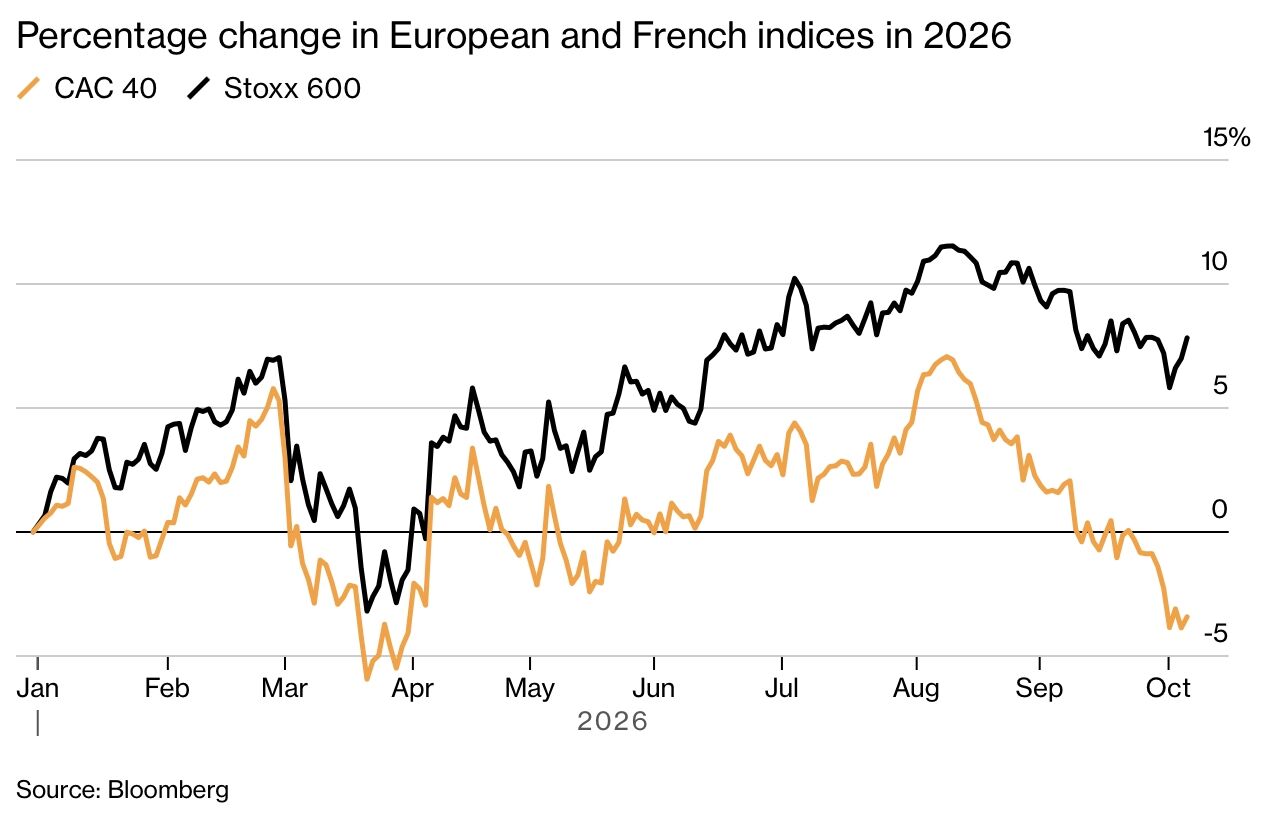
Le CAC 40 accuse un retard de 11,27 points de pourcentage face à l'Euro Stoxx 50 depuis janvier 2026. Au-delà de ce simple écart de performance, deux phénomènes distincts expliquent le repli : des facteurs macro-économiques spécifiques à la France et une composition sectorielle moins favorable aux moteurs de croissance actuels. Comprendre cette différenciation est essentiel pour évaluer si le marché offre une opportunité ou s'il reflète des risques structurels.
Le taux français à dix ans s'établit à 4,905 %, contre 3,477 % en Allemagne, créant un écart de 142,8 points de base. Cet écart dépasse les simples effets de la politique monétaire ou de l'inflation générale en zone euro. Il reflète une prime de risque que le marché applique à la dette française.
Cette prime est justifiée par plusieurs facteurs : une dette publique élevée, une croissance économique modérée et une crédibilité budgétaire dégradée. Le déficit attendu atteint 5,4 % du PIB en 2026, dépassant les objectifs initiaux. Même la cible affichée pour 2027, à 5 %, ne suffira pas à stabiliser le rapport dette/PIB. Le marché attend désormais des mesures concrètes au-delà des seules annonces.
La composition du CAC 40 amplifie ce handicap macroéconomique. Le luxe, poids majeur de l'indice, subit une convergence de pressions : demande chinoise affaiblie, essoufflement du marché américain et limites évidentes aux augmentations de prix. Ces contraintes pèsent directement sur les bénéfices et les valorisations.
L'automobile, deuxième exposant français majeur, affronte une concurrence croissante depuis l'Asie et connaît une érosion progressive des marges. En parallèle, d'autres régions européennes capturent mieux les tendances favorables : les Pays-Bas bénéficient du poids des semi-conducteurs, l'Espagne et l'Italie tirent parti d'une surpondération relative des banques. Le CAC n'a pas ces mêmes leviers de croissance.
L'énergie et l'aéronautique fournissent quelques contrepoids, mais ne suffisent pas à compenser le poids du luxe et de l'automobile.
Environ 85 % du chiffre d'affaires du CAC 40 provient de l'étranger. Ce chiffre rend prudente une équation simple : une baisse de l'indice français ne signifie pas que les entreprises qui le composent souffrent d'une France en déclin.
Les grands groupes du CAC disposent de moteurs de croissance internationaux. Leurs bénéfices et leur trésorerie dépendent avant tout de leur capacité à opérer dans ces marchés mondiaux. En revanche, ils restent exposés aux risques fiscaux et financiers français — un risque de réévaluation de leur coût du capital du fait de la prime de risque souverain, ou des réformes fiscales.
Les entreprises domestiques, moins représentées dans le CAC, dépendent davantage de la consommation intérieure, des commandes publiques et du financement local. Leur faible valorisation intègre des risques économiques plus directs. Si les bénéfices anticipés baissent, cette décote peut absorber le choc sans créer d'opportunité.
Le CAC se négocie actuellement autour de 13 fois les bénéfices anticipés. Ce multiple est proche de sa moyenne historique et de celui de l'Euro Stoxx 50. Le retard boursier du CAC ne traduit donc pas une décote suffisante pour conclure à une sous-évaluation.
Un rattrapage supposerait soit une amélioration des perspectives de bénéfices, soit une réduction de la prime de risque français. Or, ni l'une ni l'autre n'est actuelle. Cette distinction est cruciale : un prix bas n'est pas automatiquement une opportunité ; il peut aussi refléter des risques réels.
La nationalité d'une entreprise — être cotée à Paris ou à Amsterdam — ne mesure pas son exposition économique réelle ni sa pertinence pour un portefeuille. Les perspectives des grands groupes français et la trajectoire de la confiance dans la capacité de l'État français à gérer sa dette sont des phénomènes distincts.
Une allocation aux marchés français doit reposer sur une analyse détaillée des expositions sectorielles, des perspectives de croissance des bénéfices et de l'évolution des risques macroéconomiques — non sur un simple pari que « Paris rattrapera l'Europe ».
Ceci n'est pas un conseil en investissement.







