October 21, 2026
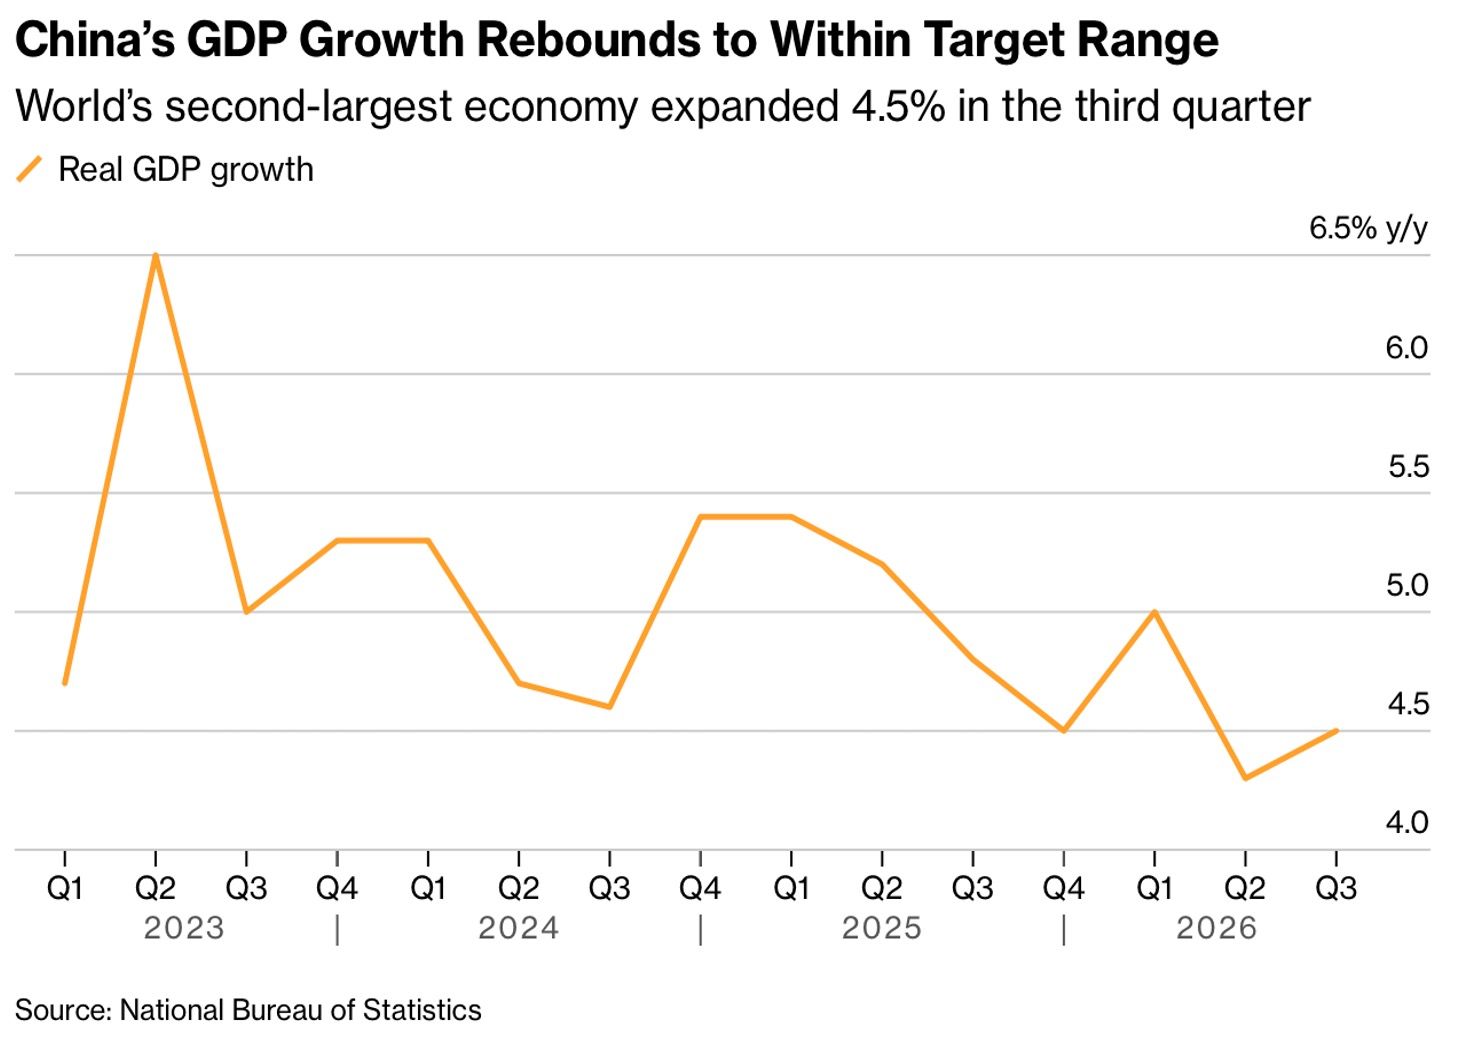
La Chine affiche une croissance redevenue régulière, mais ses fondamentaux restent fragiles. Tandis que l'industrie manufacturière et les exportations tirent la dynamique, la confiance des ménages s'érode et l'investissement privé se contracte. Ce contraste révèle un défi structurel : transformer la puissance industrielle en demande intérieure durable.
Au troisième trimestre, le produit intérieur brut a atteint +4,5 % en rythme annuel, contre +4,3 % au trimestre précédent. Sur neuf mois, la croissance s'établit à +4,6 %, ce qui maintient Pékin dans sa bande cible de 4,5 à 5 % pour l'année complète.
Cette accélération modérée dissimule des mouvements très différenciés selon les secteurs. En septembre, la production industrielle a bondi à +5,5 %, tandis que les ventes au détail n'ont progressé que de 1,1 % en valeur. Ces chiffres racontent une histoire simple : l'industrie fabrique, mais les consommateurs achètent peu.
Le segment le plus dynamique reste la fabrication de haute technologie : +14,3 % sur neuf mois. Les entreprises chinoises captent une part croissante des investissements mondiaux liés à l'intelligence artificielle et bénéficient de la demande externe soutenue en semi-conducteurs, composants avancés et équipements informatiques.
Cet essor reflète une montée en gamme réelle de l'industrie manufacturière chinoise. Toutefois, cette trajectoire présente un revers : ces activités de haute technologie sont souvent automatisées. Elles génèrent des revenus, mais créent relativement peu d'emplois comparé aux pertes massives dans la construction et l'immobilier résidentiel, qui ont longtemps employé des millions de travailleurs.
Ces gains industriels ne diffusent insuffisamment vers les ménages sous forme de revenus salariaux ou de transferts fiscaux. En parallèle, la destruction de patrimoine immobilier entretient la prudence : les consommateurs réduisent leurs dépenses pour reconstituer leurs épargnes.
Le véritable signal d'alarme concerne l'investissement privé, qui s'est contracté de 6,7 % sur neuf mois, même en excluant le secteur immobilier. L'immobilier lui-même s'effondre, avec une baisse de 20,6 %.
Cette faiblesse généralisée ne peut se réduire à un seul facteur. Des mesures de baisse des taux d'intérêt et d'assouplissement du crédit auraient dû stimuler les investissements des entreprises. Or, elles restent prudentes. La raison est simple : un crédit moins onéreux n'incite pas à investir lorsque la visibilité sur les débouchés diminue. Les chefs d'entreprise observent une demande intérieure atone et une incertitude accrue sur les échanges commerciaux. Dans ce contexte, pourquoi augmenter les capacités de production ?
Un point positif mérite d'être relevé : les services progressent de 5 % sur neuf mois, offrant une amortisseur face à la faiblesse du secteur immobilier. Restaurants, transports, loisirs et autres activités de services résistent mieux, alimentés par un tourisme intérieur et une certaine mobilité urbaine.
Néanmoins, cette résistance ne compense que partiellement la chute des investissements et la stagnation des revenus immobiliers. Les consommateurs restent prudents, et la croissance globale de la consommation demeure inégale.
Sur le plan des prix, un contraste frappant émerge : les prix industriels augmentent de 5 %, quand l'inflation à la consommation ne s'établit qu'à 0,9 % en septembre. Cette divergence révèle que l'énergie et les composants (intrants critiques) renchérissent les coûts de production, sans que la demande finale affiche une force suffisante pour justifier ces montées. En d'autres termes, les entreprises supportent des coûts plus élevés dans un environnement de demande molle.
La Chine a enregistré un excédent commercial de 938 milliards de dollars sur neuf mois. Ce moteur externe compense partiellement la faiblesse domestique et soutient la croissance. Cependant, cette dépendance crée une vulnérabilité structurelle.
La Chine dépend des achats étrangers pour ses produits manufacturiers et technologiques. Un ralentissement des investissements mondiaux en intelligence artificielle, ou l'imposition de nouvelles barrières commerciales, fragiliserait rapidement ce levier de croissance. Or, cet équilibre est précaire : tant que la consommation intérieure n'aura pas repris, les exportations resteront le pilier majeur.
Pour l'Europe et les autres économies exportatrices, cette dépendance chinoise aux débouchés externes se traduit par une concurrence manufacturière accrue et des marchés d'importation moins dynamiques. L'Europe en particulier souffre d'une concurrence accrue en secteurs industriels clés, tandis que ses espoirs d'une demande chinoise croissante en services s'émoussent.
Pékin dispose d'une marge de manœuvre pour renforcer le soutien à l'économie. Les données actuelles suggèrent que l'objectif de croissance annuel redevient accessible sans nouvelles mesures massives. Cela peut justifier une temporisation sur les aides supplémentaires. Toutefois, ce choix comporte un risque : prolonger la faiblesse de la demande intérieure, ce qui maintiendrait la Chine dans une dépendance excessive au commerce externe.
Le défi structurel reste entier : transformer la puissance manufacturière et technologique en création d'emplois bien rémunérés et en hausse de la consommation des ménages. Sans cette transformation, la croissance chinoise restera bridée, et les déséquilibres externes s'accentueront.
Ceci n'est pas un conseil en investissement.







