October 16, 2026
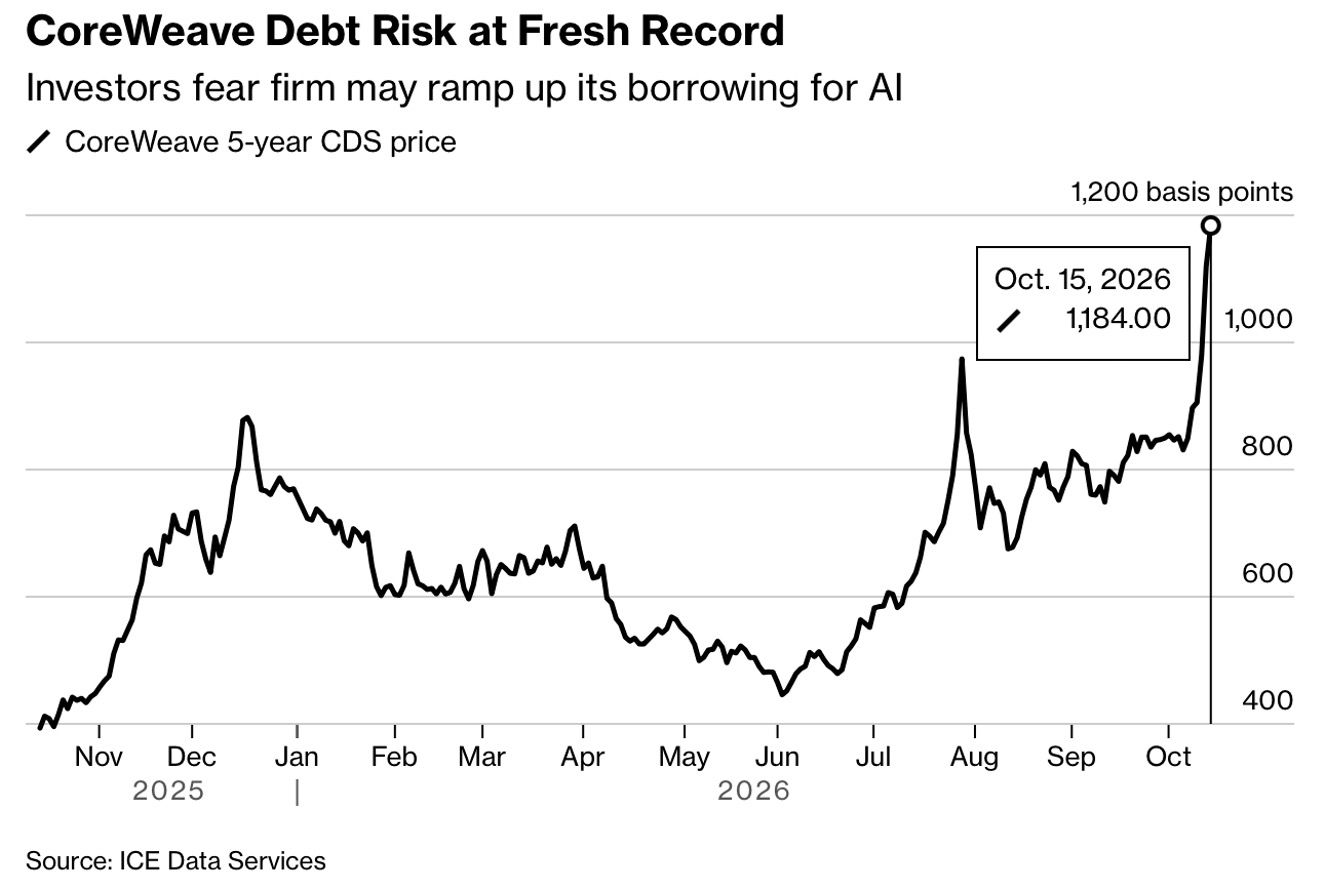
CoreWeave, fournisseur majeur d'infrastructure GPU pour l'intelligence artificielle, fait face à une tension croissante entre ses besoins de financement massifs et la disponibilité du capital. Le 14 octobre 2026, son cours a chuté de 15,5 %, reflétant les préoccupations des marchés. Au-delà de ce titre particulier, c'est une question plus large qui émerge : la croissance exponentielle de l'IA peut-elle se financer indéfiniment aux conditions actuelles ?
Les signaux de tension se multiplient. Le 15 octobre, le spread CDS (Credit Default Swap) à cinq ans de CoreWeave atteint près de 1 195 points de base—un niveau qui traduit un risque de défaut perçu comme significatif. Simultanément, plusieurs obligations de la société s'échangent autour de 80 % de leur nominal, compensées par des rendements dépassant les 15 %.
Ces chiffres ne reflètent pas une crise imminente, mais plutôt une réévaluation du profil de risque. Les investisseurs demandent une prime considérable pour accepter l'incertitude liée au modèle économique de CoreWeave.
Au cœur du problème se trouve un décalage temporel fondamental. CoreWeave paie ses équipements—serveurs, GPU, infrastructures immobilières—avant de percevoir les revenus générés par leur utilisation. Chaque nouveau contrat clients augmente donc les besoins de financement avant de contribuer à la trésorerie.
Les chiffres de fin juin l'illustrent : 35,1 milliards de dollars de dette financière, complétée par 16,3 milliards d'engagements locatifs. Cette base de financement est proportionnée à la croissance attendue, mais elle impose une dépendance permanente à l'égard des nouveaux capitaux.
Considérons un scénario de forte croissance. Même si le chiffre d'affaires était multiplié par plus de 3 entre 2026 et 2028, le résultat opérationnel ajusté resterait inférieur aux intérêts nets à payer. En d'autres termes, l'exploitation de l'entreprise n'engendrerait pas assez de profits pour servir sa dette. Les investissements continueraient d'absorber plus de liquidités que l'activité en génère.
Cette dynamique crée une dépendance structurelle : il est impossible de « croître » jusqu'à l'équilibre financier. Il faut parallèlement rentabiliser les puces et les capacités de calcul instalées avant que l'obsolescence technologique n'érode leur valeur. C'est un impératif dual et exigeant.
Jusqu'à récemment, le financement de la croissance était une affaire quasiment mécanique pour les acteurs de l'IA. L'environnement a changé sur deux fronts.
Premièrement, l'inflation persiste au-delà des anticipations initiales. Cela ravive le risque que les taux d'intérêt restent durablement élevés, augmentant le coût marginal de chaque dollar emprunté.
Deuxièmement, la défiance s'installe au sein du secteur technologique lui-même. Les difficultés rencontrées par d'autres acteurs dans leur levée de capitaux renforcent une prudence naturelle chez les investisseurs. Le marché des obligations et des financements se resserre.
Le rendement de 15 % offert par les obligations de CoreWeave ne s'applique pas rétroactivement aux dettes existantes. Cependant, il établit le prix auquel de nouveaux financements devront être levés. Une demande forte de capacité peut coexister avec un coût de capital devenu incompatible avec la rentabilité.
Le cas de CoreWeave soulève une question plus large : le financement des infrastructures d'IA pourrait-il devenir un point de fragilité systémique ?
Un accès au crédit plus difficile et plus coûteux peut ralentir les commandes de puces, de serveurs et de centres de données. La chaîne de valeur entière—des fournisseurs de semiconducteurs aux opérateurs immobiliers—en subirait les effets. Les perspectives seraient révisées en cascade.
NVIDIA, le principal fournisseur de GPU, a un intérêt direct à préserver ses clients. Son engagement d'achat de capacités inutilisées offre une forme de protection partielle, mais sans garantir toutes les dettes. Ce soutien crée une interdépendance plus étroite entre fournisseur, client et financiers—redistribuant une partie du risque plutôt que de l'éliminer.
Le risque deviendrait véritablement systémique si les pertes fragilisaient les prêteurs au point de restreindre le crédit bien au-delà du secteur de l'IA. À titre de repère : une baisse généralisée des valeurs technologiques, même prononcée, n'établit pas en elle-même un tel scénario.
CoreWeave incarne une tension croissante du secteur de l'IA : une croissance exponentielle requiert un financement exponentiel, dans un environnement où les taux sont hauts et le sentiment moins accommodant. Remplir les centres de données ne suffit pas ; il faut démontrer que les équipements dégagent des retours suffisants avant obsolescence, tout en servant une dette croissante.
Cette dynamique ne signifie pas un effondrement imminent, mais elle signale que le modèle économique sous-jacent demande à être scruté. Les investisseurs acceptent désormais de payer une prime significative pour ce risque. Cet ajustement du marché vaut en lui-même observation.
Ceci n'est pas un conseil en investissement.







