October 14, 2026
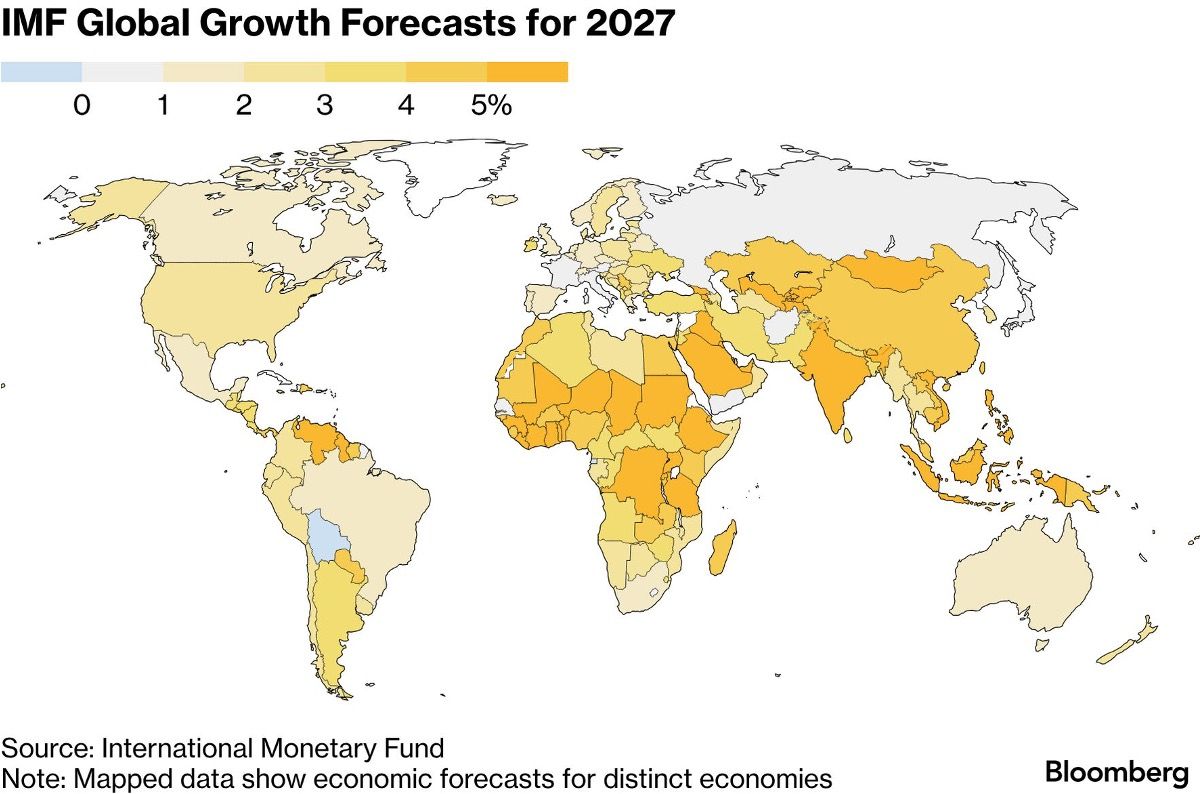
Le Fonds monétaire international maintient ses prévisions de croissance pour 2026 et 2027, mais son dernier rapport souligne un point critique : la capacité à absorber de nouveaux chocs économiques s'érode. Entre la stabilité affichée des chiffres et l'avertissement implicite sur les risques d'accumulation, les investisseurs doivent décrypter où se situent réellement les vulnérabilités.
Le Fonds relève légèrement ses projections de croissance mondiale de 0,1 point pour 2026, portant le taux à 3,1 %. Pour 2027, il maintient 3,4 %. L'inflation, elle, progresse : 4,7 % en 2026, puis 4,1 % en 2027, soit une hausse de 0,2 point pour l'année suivante.
Ces chiffres globaux masquent des trajectoires très contrastées. Les États-Unis stabilisent leur croissance à 2,3 % les deux années. La France, en revanche, affiche une dynamique bien plus faible : 0,4 % en 2026 et 0,7 % en 2027, révisée à la baisse de 0,2 point chaque année. Cette disparité entre les grandes économies avancées annonce déjà des tensions potentielles sur les taux de change et les flux de capitaux.
Le choc énergétique s'est atténué grâce à plusieurs facteurs : la production pétrolière accrue en dehors du Golfe, l'emprunt de routes commerciales alternatives et la réduction progressive de la dépendance aux hydrocarbures. Ces ajustements ont amorti l'impact initial.
Cependant, un mécanisme fragile soutient cet équilibre apparent : les stocks énergétiques mondiaux se vident pour compenser une offre insuffisante. Cette stratégie tampon ne rétablit pas l'équilibre offre-demande de manière durable. Une fois les réserves épuisées, la dynamique s'inverse rapidement.
L'intelligence artificielle soutient actuellement les dépenses d'équipement et les exportations technologiques. Mais le FMI soulève un point méthodologique important : ses prévisions de croissance centrale n'incorporent aucun supplément de productivité lié à l'adoption de l'IA.
Autrement dit, le scénario suppose que les gains potentiels ne compensent pas encore les coûts engagés. Les investissements sont tangibles ; les retours restent théoriques. Cette asymétrie temporelle contient un risque majeur : si les entreprises et les gouvernements dépensent aujourd'hui en anticipant des rendements qui tardent à se matérialiser, le cycle investissement-déception peut accélérer rapidement.
Un élément supplémentaire structure les projections de 2027 : le FMI suppose une réouverture progressive du détroit d'Ormuz à partir de mars et un retour aux conditions d'avant-crise vers octobre. Ces deux hypothèses soutiennent le scénario de rebond. Elles demeurent néanmoins contingentes.
Un danger structurel émerge de cette conjonction. L'IA augmente massivement les besoins d'électricité précisément au moment où l'énergie reste sous tension. Le moteur technologique suppose donc une sécurité d'approvisionnement électrique qui n'existe pas partout et qui peut se détériorer.
Si les dépenses en infrastructure IA et en énergie dépassent les capacités disponibles, elles font monter les prix des équipements et de l'électricité avant que la productivité n'améliore les marges des utilisateurs. Cette inflation intermédiaire érode les rendements attendus et peut décourager l'investissement.
Le FMI envisage un scénario de récession technologique. Si les gains de productivité de l'IA déçoivent massivement, l'investissement se contracte, les marchés reculent, et les conditions de financement se durcissent immédiatement.
Dans ce contexte, la croissance mondiale en 2028 serait inférieure de 1,1 % au scénario central, et celle des États-Unis de 1,8 %. Une amplification de cet ordre n'est pas marginale. Elle s'ajouterait à des bilans d'État déjà fragilisés par l'endettement : les gouvernements disposeraient de ressources budgétaires rédues pour compenser ou amortir.
La construction de capacités ne suffit plus. Les États et les entreprises doivent convertir leurs investissements en revenus tangibles et flux de trésorerie. Cette conversion n'est jamais garantie. Elle dépend de l'adoption réelle, de la compétition, des arbitrages réglementaires.
Plusieurs forces contradictoires peuvent s'exercer simultanément : une croissance faible, des coûts énergétiques élevés et des déficits publics importants. Cette combinaison a rarement alimenté des taux longs stables. Elle signale une prime de risque latente, dont l'amplitude dépend de la crédibilité perçue des gouvernements.
Au-delà des communiqués de presse, deux variables méritent une attention constante : d'abord, l'évolution des réserves énergétiques mondiales et régionales ; ensuite, les mesures effectives de productivité hors technologie, qui révèlent si l'économie réelle bénéficie réellement des dépenses en IA.
Le paradoxe central du rapport du FMI est celui-ci : la croissance est confirmée, mais la flexibilité pour absorber des surprises s'érode. Chaque mécanisme mobilisé—stocks énergétiques, investissements en IA, endettement public—réduit les marges de manœuvre futures. Un nouvel incident, même modéré, peut déclencher une réaction disproportionnée.
Ceci n'est pas un conseil en investissement.







