LUSIGNAN MFO
NOTE MACRO · N°

Dette européenne : la France rejoint l’Italie sur les taux à 30 ans

LA SEMAINE EN 4 CHIFFRES
Vous êtes client Lusignan MFO ?
Mon espace client →

Dette européenne : la France rejoint l’Italie sur les taux à 30 ans

September 2, 2025

Les faits de marché

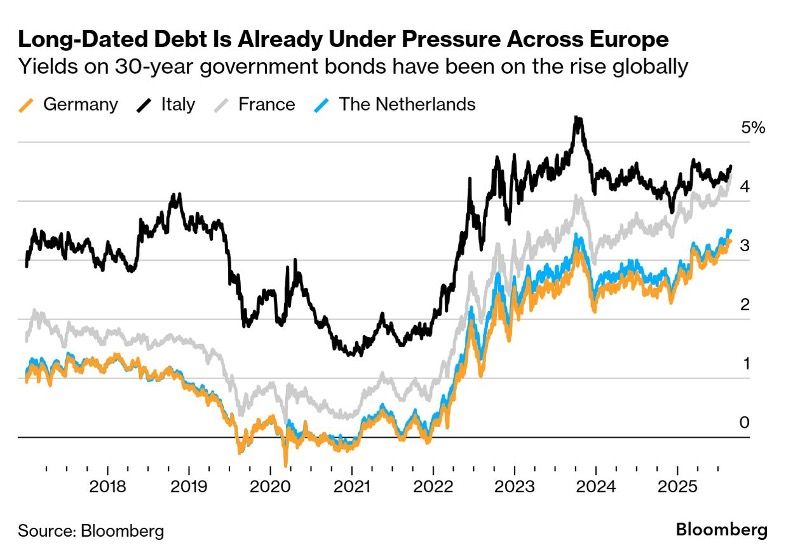
Les rendements des obligations souveraines à long terme constituent l’un des meilleurs indicateurs de la perception du risque par les investisseurs.

Selon les éléments présentés, les obligations d’État françaises à 30 ans offrent désormais un rendement proche de 4,5 %, soit un niveau comparable à celui observé en Italie.

À l’inverse, l’Allemagne et les Pays-Bas évoluent autour de 3,5 %, créant un écart d’environ 100 points de base avec la France et l’Italie.

Cette situation traduit une évolution notable dans la hiérarchie traditionnelle des marchés obligataires européens.

Italie : une perception du risque plus stable

L’Italie reste l’un des pays les plus endettés de la zone euro.

Toutefois, selon les éléments disponibles, les rendements à 30 ans évoluent autour de 4,5 % depuis 2023 sans forte détérioration récente.

Les investisseurs semblent considérer que le risque italien s’est stabilisé malgré un niveau de dette élevé.

Un facteur régulièrement évoqué est l’existence du Transmission Protection Instrument (TPI) de la Banque centrale européenne.

Cet outil vise à limiter les mouvements excessifs de taux au sein de la zone euro et constitue un élément de stabilité pour les marchés souverains.

France : une dégradation progressive de la perception

Des déficits toujours élevés

La situation française attire davantage l’attention des investisseurs.

Les éléments présentés mettent en avant :

  • un déficit public supérieur à 5 % du PIB ;
  • une dette publique supérieure à 110 % du PIB.

Ces données alimentent les interrogations sur la trajectoire budgétaire de moyen terme.

Une incertitude politique persistante

Au-delà des finances publiques, les marchés prennent également en compte la stabilité politique.

Les difficultés à construire des majorités durables et à mettre en œuvre des ajustements budgétaires contribuent à renforcer la prudence des investisseurs.

La conséquence visible est la hausse du coût de financement de l’État français, désormais proche de celui observé pour l’Italie sur les maturités les plus longues.

Allemagne : la référence européenne évolue aussi

Des rendements durablement plus élevés

L’Allemagne demeure la référence de la zone euro en matière de dette souveraine.

Pour autant, les rendements allemands à 30 ans dépassent désormais 3,5 %, un niveau très éloigné de celui observé durant la décennie des taux nuls ou négatifs.

Un changement de doctrine budgétaire

Selon les éléments fournis, le gouvernement conduit par Friedrich Merz a engagé une réforme du Schuldenbremse, le mécanisme constitutionnel limitant le recours à l’endettement.

Cette évolution permettrait le financement par la dette d’un programme de 500 milliards d’euros consacré aux infrastructures et à la transition économique.

Les marchés doivent ainsi intégrer des besoins de financement potentiellement plus importants, même pour les signatures les mieux notées.

Pays-Bas : une trajectoire proche de l’Allemagne

Les obligations néerlandaises évoluent dans une fourchette similaire à celle de l’Allemagne.

Deux éléments sont mis en avant :

  • la réforme du système de retraite néerlandais ;
  • un contexte politique marqué par une certaine instabilité institutionnelle depuis 2023.

Ces facteurs ont contribué à des mouvements techniques sur le marché obligataire, sans remettre en cause le statut de signature de qualité des Pays-Bas.

Pourquoi les rendements élevés n’attirent-ils pas davantage les investisseurs ?

À première vue, des rendements compris entre 3,5 % et 4,5 % pourraient sembler attractifs pour les investisseurs obligataires.

Pourtant, les éléments présentés indiquent que l’enthousiasme reste limité.

Cette prudence peut s’expliquer par plusieurs facteurs :

  • l’augmentation attendue des besoins de financement publics ;
  • les interrogations sur la trajectoire des déficits ;
  • les incertitudes politiques dans plusieurs pays européens.

Les investisseurs ne regardent pas uniquement le niveau absolu des rendements. Ils évaluent également le risque futur associé à ces obligations.

Quel prix regarder et pourquoi

Le rendement à 30 ans constitue un indicateur particulièrement utile car il reflète les anticipations des marchés sur plusieurs décennies.

Contrairement aux taux courts, davantage influencés par la politique monétaire de la BCE, les taux longs intègrent :

  • les perspectives budgétaires ;
  • la croissance potentielle ;
  • l’inflation de long terme ;
  • la crédibilité des politiques publiques.

L’évolution de l’écart entre les rendements français, italiens et allemands permet ainsi de mesurer les changements de perception du risque souverain au sein de la zone euro.

Lecture : fondamentaux vs mécanique de marché

La convergence entre les taux français et italiens ne signifie pas que les deux pays présentent exactement le même profil économique ou budgétaire.

Elle indique toutefois que les investisseurs exigent aujourd’hui une rémunération comparable pour prêter à long terme à ces deux États.

Dans le même temps, l’Allemagne et les Pays-Bas continuent de bénéficier d’une prime de sécurité, même si celle-ci s’est réduite avec la remontée générale des rendements.

L’un des principaux enseignements de cette période est que l’ensemble de la zone euro entre dans une nouvelle phase budgétaire. Après plusieurs années de financement extrêmement bon marché, les États doivent désormais composer avec des coûts d’emprunt plus élevés et des besoins d’investissement importants.

Cette évolution explique pourquoi les marchés restent attentifs aux trajectoires de dette publique et aux choix budgétaires des gouvernements européens.

‍

Lien vers l'article:
apres-le-soulagement-le-poids-de-l-ia-revele-les-fragilites-des-portefeuilles
Après le soulagement, le poids de l'IA révèle les fragilités des portefeuilles
rotation-sectorielle-quand-le-marche-change-de-moteurs
Rotation sectorielle : quand le marché change de moteurs
apres-l-election-americaine-qui-paiera-la-facture-du-pouvoir-d-achat
Après l'élection américaine : qui paiera la facture du pouvoir d'achat ?
petrolieres-comment-le-raffinage-redynamise-les-resultats-energetiques
Pétrolières : comment le raffinage redynamise les résultats énergétiques
les-midterms-2026-entre-avantage-democrate-et-risques-budgetaires
Les Midterms 2026 : entre avantage démocrate et risques budgétaires
note-macro-l-ia-face-a-l-addition-le-marche-fait-le-tri-sans-quitter-les-actions
L’IA face à l’addition : le marché fait le tri, sans quitter les actions
la-tech-face-au-dilemme-du-capital-entre-rentabilite-promise-et-investissements-massifs
La Tech face au dilemme du capital : entre rentabilité promise et investissements massifs
les-graphiques-de-la-semaine---02-novembre-2026-2
Les graphiques de la semaine - 02 novembre 2026
les-graphiques-de-la-semaine---02-novembre-2026
Les graphiques de la semaine - 02 novembre 2026
microsoft-et-alphabet-quand-la-croissance-de-l-ia-se-heurte-aux-realites-financieres
Microsoft et Alphabet : quand la croissance de l'IA se heurte aux réalités financières
marche-petrolier-quand-les-flux-reviennent-mais-les-prix-resistent
Marché pétrolier : quand les flux reviennent mais les prix résistent
marches-americains-quand-la-securite-retrouve-un-prix
Marchés américains : quand la sécurité retrouve un prix
election-bresilienne-quand-les-marches-se-trompent-et-paient-le-prix-fort
Élection brésilienne : quand les marchés se trompent et paient le prix fort
note-macro-france-et-ia-deux-chocs-de-positionnement-des-obligations-qui-protegent-a-nouveau
France et IA : deux chocs de positionnement, des obligations qui protègent à nouveau
le-credit-reevalue-l-ia-quand-la-volatilite-cachee-remet-en-question-la-rentabilite-des-projets
Le crédit réévalue l'IA : quand la volatilité cachée remet en question la rentabilité des projets
les-graphiques-de-la-semaine---26-octobre-2026
Les graphiques de la semaine - 26 octobre 2026
dechets-plastiques-collecter-ne-suffit-pas-a-recycler
Déchets plastiques : collecter ne suffit pas à recycler
chine-croissance-stabilisee-desequilibres-persistants
Chine : croissance stabilisée, déséquilibres persistants
france-quand-le-malaise-economique-devient-un-risque-financier
France : quand le malaise économique devient un risque financier
note-macro-le-capital-se-rencherit-le-marche-fait-le-tri
Le capital se renchérit : le marché fait le tri
le-s-p-500-change-constamment-pourquoi-la-gestion-active-reste-pertinente
Le S&P 500 change constamment : pourquoi la gestion active reste pertinente
les-graphiques-de-la-semaine---19-octobre-2026
Les graphiques de la semaine - 19 octobre 2026
coreweave-quand-la-dette-de-l-ia-rencontre-les-limites-du-financement
CoreWeave : quand la dette de l'IA rencontre les limites du financement
banques-americaines-une-economie-resistante-face-a-des-fragilites-emergentes
Banques américaines : une économie résistante face à des fragilités émergentes
croissance-mondiale-confirmee-marges-de-securite-reduites-l-analyse-du-fmi
Croissance mondiale confirmée, marges de sécurité réduites : l'analyse du FMI
cac-40-depasser-le-retard-pour-identifier-l-opportunite
CAC 40 : dépasser le retard pour identifier l'opportunité
q3-2024-une-croissance-portee-par-l-ia-americaine-mais-des-risques-de-concentration-et-de-revision-des-multiples
Q3 2024 : une croissance portée par l'IA américaine, mais des risques de concentration et de révision des multiples
les-graphiques-de-la-semaine---12-octobre-2026
Les graphiques de la semaine - 12 octobre 2026
petrole-pourquoi-les-menaces-geopolitiques-font-moins-bouger-les-prix
Pétrole : pourquoi les menaces géopolitiques font moins bouger les prix
bresil-le-marche-anticipe-une-reforme-budgetaire-et-des-taux-plus-bas
Brésil : le marché anticipe une réforme budgétaire et des taux plus bas
alimentation-l-accumulation-de-chocs-menace-progressivement-les-stocks-mondiaux
Alimentation : l'accumulation de chocs menace progressivement les stocks mondiaux
le-g7-libere-100-millions-de-barils-une-solution-temporaire-face-a-la-penurie-de-diesel
Le G7 libère 100 millions de barils : une solution temporaire face à la pénurie de diesel
les-graphiques-de-la-semaine---06-octobre-2026
Les graphiques de la semaine - 06 octobre 2026
note-macro-taux-au-sommet-ormuz-toujours-ferme-la-defiance-a-un-prix
Taux au sommet, Ormuz toujours fermé : la défiance a un prix
la-dette-francaise-face-au-risque-systemique-quand-la-trajectoire-perd-en-credibilite
La dette française face au risque systémique : quand la trajectoire perd en crédibilité
marches-et-macro-economie-la-semaine-du-28-septembre-au-2-octobre-2026
Marchés et macro-économie : la semaine du 28 septembre au 2 octobre 2026
la-relance-chinoise-financer-l-investissement-sans-restaurer-la-confiance-des-consommateurs
La relance chinoise : financer l'investissement sans restaurer la confiance des consommateurs
le-baril-a-100-dollars-quand-la-securite-des-routes-maritimes-determine-le-prix-du-petrole
Le Baril à 100 dollars : quand la sécurité des routes maritimes détermine le prix du pétrole
anthropic-en-introduction-en-bourse-quand-la-croissance-exceptionnelle-rencontre-des-modeles-economiques-fragiles
Anthropic en introduction en Bourse : quand la croissance exceptionnelle rencontre des modèles économiques fragiles
la-courbe-des-taux-en-2026-un-signal-a-interpreter-avec-prudence
La courbe des taux en 2026 : un signal à interpréter avec prudence
note-macro-l-emploi-rassure-mais-taux-longs-et-spread-francais-durcissent-le-financement
L’emploi rassure, mais taux longs et spread français durcissent le financement
visite-diplomatique-etats-unis-chine-une-treve-sans-rapprochement-reel
Visite diplomatique États-Unis–Chine : une trêve sans rapprochement réel
graphiques-de-la-semaine-2026-09-28
Les graphiques de la semaine – 28 septembre 2026
l-economie-americaine-refuse-d-atterrir-une-expansion-inflationniste-sans-ralentissement
L'économie américaine refuse d'atterrir : une expansion inflationniste sans ralentissement
nvidia-apres-2028-quand-la-croissance-rencontre-les-doutes-du-marche
Nvidia après 2028 : quand la croissance rencontre les doutes du marché
groenland-l-accord-de-defense-2024-redessine-la-presence-militaire-occidentale-en-arctique
Groenland : l'accord de défense 2024 redessine la présence militaire occidentale en Arctique
les-benefices-resistent-face-a-la-hausse-des-taux-un-equilibre-fragile-pour-les-marches
Les Bénéfices Résistent Face à la Hausse des Taux : Un Équilibre Fragile pour les Marchés
les-graphiques-de-la-semaine---22-septembre-2026
Les graphiques de la semaine - 22 septembre 2026
note-macro-le-sell-off-obligataire-est-la-l-ia-porte-wall-street-les-taux-rencherissent-tout-le-reste
Le sell-off obligataire est là : l’IA porte Wall Street, les taux renchérissent tout le reste
la-mondialisation-change-de-logique-de-l-efficacite-a-la-resilience
La mondialisation change de logique : de l'efficacité à la résilience
la-fed-releve-ses-taux-un-changement-de-regime-economique-plutot-qu-une-simple-pause
La Fed relève ses taux : un changement de régime économique plutôt qu'une simple pause
canada-et-l-union-europeenne-vers-un-second-pilier-strategique-pas-une-substitution
Canada et l'Union européenne : vers un second pilier stratégique, pas une substitution
cybersecurite-et-ia-entre-risques-reels-et-repositionnement-strategique
Cybersécurité et IA : entre risques réels et repositionnement stratégique
diesel-la-penurie-de-raffinage-qui-frappe-le-transport-mondial
Diesel : la pénurie de raffinage qui frappe le transport mondial
les-graphiques-de-la-semaine---15-septembre-2026
Les graphiques de la semaine - 15 septembre 2026
note-macro-la-fed-resserre-les-taux-longs-touchent-5-les-marches-deviennent-selectifs
La Fed resserre, les taux longs touchent 5 % : les marchés deviennent sélectifs
cuivre-entre-volatilite-tarifaire-et-fondamentaux-structurels-solides
Cuivre : entre volatilité tarifaire et fondamentaux structurels solides
banques-centrales-pourquoi-relever-les-taux-face-a-un-choc-energetique
Banques centrales : pourquoi relever les taux face à un choc énergétique ?
la-chine-face-aux-lecons-japonaises-sortir-d-une-crise-immobiliere-sans-accelerateur
La Chine face aux leçons japonaises : sortir d'une crise immobilière sans accélérateur
marches-rationnels-ou-complaisants-quand-les-valorisations-laissent-peu-de-place-a-l-erreur
Marchés rationnels ou complaisants ? Quand les valorisations laissent peu de place à l'erreur
allemagne-la-production-industrielle-recule-mais-la-reprise-reste-en-cours
Allemagne : la production industrielle recule, mais la reprise reste en cours
les-graphiques-de-la-semaine---08-aout-2026
Les graphiques de la semaine - 08 septembre 2026
note-macro-le-choc-energetique-rencherit-le-financement-29d80
Le choc énergétique renchérit le financement
le-fonds-souverain-norvegien-reorganise-son-exposition-aux-obligations-americaines
Le fonds souverain norvégien réorganise son exposition aux obligations américaines
semaine-du-31-aout-au-4-septembre-2026-wall-street-resiste-tandis-que-l-europe-recule-face-a-la-hausse-energetique
Semaine du 31 août au 4 septembre 2026 : Wall Street résiste tandis que l'Europe recule face à la hausse énergétique
emploi-americain-entre-rebond-rassurant-et-prudence-de-la-fed
Emploi américain : entre rebond rassurant et prudence de la Fed
septembre-en-bourse-une-saisonnalite-reelle-mais-pas-une-fatalite
Septembre en Bourse : une saisonnalité réelle, mais pas une fatalité
apple-john-ternus-peut-il-poursuivre-l-heritage-de-tim-cook
Apple : John Ternus peut-il poursuivre l'héritage de Tim Cook ?
petrole-venezuelien-ce-que-change-reellement-l-accord-entre-washington-et-caracas
Pétrole vénézuélien : ce que change réellement l'accord entre Washington et Caracas
les-graphiques-de-la-semaine---01-septembre-2026
Les graphiques de la semaine - 01 septembre 2026
fed-kevin-warsh-clarifie-la-doctrine-sans-devoiler-le-calendrier-des-taux
Fed : Kevin Warsh clarifie la doctrine, sans dévoiler le calendrier des taux
bilan-hebdo-24-28-aout-2026-l-ia-resiste-face-aux-politiques-monetaires-plus-restrictives
Bilan Hebdo : 24-28 août 2026 — L'IA résiste face aux politiques monétaires plus restrictives
gestion-active-vs-passive-au-dela-des-statistiques-une-question-de-contexte
Gestion Active vs Passive : au-delà des statistiques, une question de contexte
amerique-latine-quand-la-puissance-economique-chinoise-defie-l-influence-politique-americaine
Amérique latine : quand la puissance économique chinoise défie l'influence politique américaine
etats-unis-canada-quand-la-negociation-commerciale-devient-un-bras-de-fer-geopolitique
États-Unis–Canada : quand la négociation commerciale devient un bras de fer géopolitique
europe-centrale-du-sous-traitant-allemand-au-carrefour-industriel-europeen
Europe centrale : du sous-traitant allemand au carrefour industriel européen
les-graphiques-de-la-semaine---25-aout-2026
Les graphiques de la semaine - 25 août 2026
bessent-contre-warsh-deux-strategies-de-taux-face-a-la-dette-americaine
Bessent contre Warsh : deux stratégies de taux face à la dette américaine
semaine-du-17-au-21-aout-2026-quand-la-dette-longue-eclipse-les-banques-centrales
Semaine du 17 au 21 août 2026 : quand la dette longue éclipse les banques centrales
iran-du-conflit-militaire-a-la-pression-economique
Iran : du conflit militaire à la pression économique
volatilite-cachee-quand-les-actions-individuelles-s-emballent-tandis-que-les-indices-restent-calmes
Volatilité cachée : quand les actions individuelles s'emballent tandis que les indices restent calmes
risque-de-taux-ou-risque-de-credit-comment-se-positionner-dans-un-environnement-de-taux-eleves
Risque de taux ou risque de crédit ? Comment se positionner dans un environnement de taux élevés
taux-longs-quand-le-marche-change-de-message
Taux longs : quand le marché change de message
s-p-500-quand-le-calme-des-marches-reduit-la-marge-d-erreur
S&P 500 : quand le calme des marchés réduit la marge d'erreur
les-graphiques-de-la-semaine---18-aout-2026
Les graphiques de la semaine - 18 août 2026
los-angeles-lakers-12-5-md-pour-un-actif-du-xxi-siecle
Los Angeles Lakers : 12,5 Md$ pour un actif du XXIᵉ siècle
bilan-hebdo---semaine-du-10-au-14-aout-le-risque-se-deplace-de-linflation-vers-la-demande
Bilan Hebdo – Semaine du 10 au 14 août : le risque se déplace de l'inflation vers la demande
gpfg-le-fonds-souverain-qui-ne-ressemble-pas-aux-autres
GPFG : le fonds souverain qui ne ressemble pas aux autres
lia-vient-elle-de-mettre-fin-a-40-ans-de-deflation-informatique
L'IA vient-elle de mettre fin à 40 ans de déflation informatique ?
resultats-us-t2-des-records-difficiles-a-extrapoler
Résultats US T2 : des records difficiles à extrapoler
les-graphiques-de-la-semaine---11-aout
Les graphiques de la semaine - 11 août 2026
les-drones-redistribuent-la-puissance-militaire
Les drones redistribuent la puissance militaire
or-le-rebond-repose-sur-davantage-quun-simple-refuge
Or : le rebond repose sur davantage qu'un simple refuge
bilan-hebdo---semaine-du-3-au-7-aout-les-marches-obtiennent-ce-quils-voulaient
Bilan Hebdo – Semaine du 3 au 7 août : les marchés obtiennent ce qu'ils voulaient
rhin-a-sec-un-choc-logistique-au-coeur-de-lindustrie-europeenne
Rhin à sec : un choc logistique au cœur de l'industrie européenne
pourquoi-washington-est-venu-au-secours-du-yen
Pourquoi Washington est venu au secours du yen
apres-les-incendies-a-quand-la-prevention
Après les incendies, à quand la prévention ?
les-graphiques-de-la-semaine---04-aout
Les graphiques de la semaine - 04 août 2026
magnificent-seven-lia-entre-dans-lage-du-rendement
Magnificent Seven : l'IA entre dans l'âge du rendement
depenses-finales-privees-le-vrai-signal-derriere-un-pib-decevant
Dépenses finales privées : le vrai signal derrière un PIB décevant
En complément
Les graphs de la semaine
Voir sur LinkedIn →
Nos publications de la semaine
No items found.
Toute l'actualité des marchés →
Retrouvez vos reportings et documents
Votre espace client Lusignan, accessible à tout moment.
Accéder à mon espace →
Lusignan Multi Family Office — Ceci n'est pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures.

Abonnez-vous à notre newsletter

Merci ! Votre demande d’abonnement a bien été envoyée.
Une erreur est survenue. Merci de cocher la case « Je ne suis pas un robot » puis de réessayer.