October 27, 2026
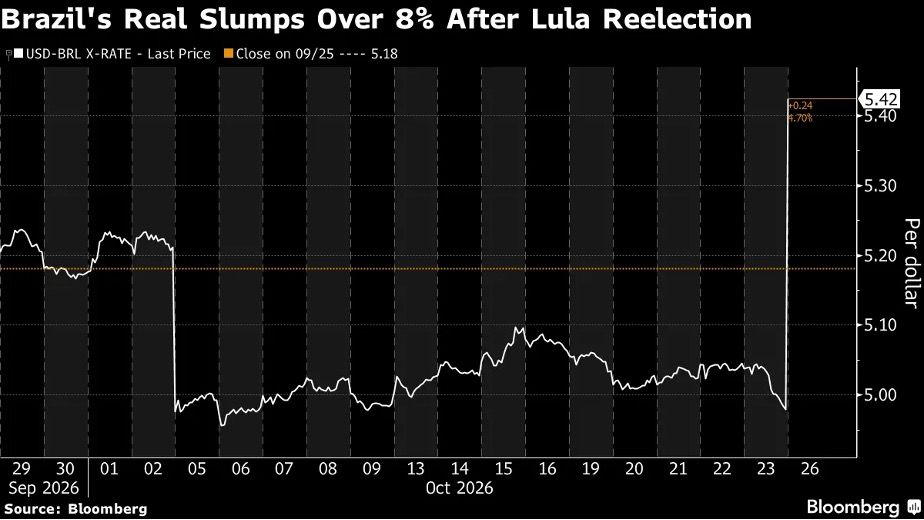
Le 26 octobre 2026, le Brésil a surpris les marchés financiers. La victoire électorale de Lula avec 51,8 % des voix, contre 48,2 % pour Flávio Bolsonaro, a déclenché une correction brutale : l'Ibovespa a plongé de 17 %, le réal a perdu 11 % face au dollar et les rendements souverains à 10 ans ont bondi à 15,5 %. Cet épisode illustre un paradoxe fondamental : les marchés ne sont pas infaillibles, et les erreurs d'anticipation peuvent générer des chocs disproportionnés à la réalité économique.
Avant le scrutin, les investisseurs avaient construit leurs portefeuilles sur une prémisse : une victoire de Bolsonaro. Cette anticipation reposait sur l'espoir d'une réduction des déficits publics et d'une baisse progressive des taux directeurs. Les actions brésiliennes avaient enregistré des gains importants dans cette perspective.
La réalité électorale a inversé le scénario. Lula revient au pouvoir, apportant avec lui une orientation politique différente. Le choc immédiat sur les marchés reflète donc deux phénomènes entrelacés : d'une part, l'ampleur brutale du débouclage des positions construites à l'envers ; d'autre part, les inquiétudes légitimes concernant la trajectoire macroéconomique brésilienne sous ce gouvernement.
Certains actifs, notamment les petites capitalisations, ont enregistré des replis de 30 %, forçant à des suspensions temporaires de cotation. Cette volatilité n'est pas rare lorsqu'un consensus de marché se disloque soudainement.
Au-delà de l'effet d'anticipation électorale, les indicateurs macroéconomiques brésiliens reflètent des défis structurels réels.
La dette publique approche les 83 % du PIB. Le déficit total frôle 9,5 %. Ces niveaux laissent peu de marge de manœuvre pour des politiques expansionnistes sans conséquences sur les coûts de financement et l'inflation.
Le taux directeur s'élève à 13,75 %. Ce niveau élevé reflète les efforts de la banque centrale pour contenir les pressions inflationnistes. Or, la politique annoncée par Lula privilégie le renforcement des aides sociales, le soutien à la consommation et l'expansion du crédit.
Sans financement crédible et soutenable de ces mesures, le risque est tangible : elles pourraient entretenir les pressions inflationnistes, ralentir la baisse des taux directeurs et alourdir le coût de la dette souveraine. Ce cercle vicieux pénaliserait progressivement l'économie réelle.
Des taux durablement élevés freineraient l'investissement productif et l'immobilier. Pour les ménages, déjà lourdement endettés dans un contexte de taux élevés, les conditions de crédit resteraient restrictives. Un réal faible présente un double tranchant : il favorise certains exportateurs, mais renchérit les importations, impactant le pouvoir d'achat et les coûts de production.
Lula maintient son objectif de mettre fin à la déforestation nette du Brésil d'ici 2030. Cette continuité est favorable à la protection des écosystèmes et aux mécanismes de financement climatique. Cependant, le gouvernement poursuit également des projets pétroliers, révélant les tensions entre ambitions environnementales et besoins de revenus budgétaires.
Le Brésil n'est pas un marché isolé. Premier exportateur mondial de soja, acteur majeur des minerais de fer, du pétrole et des métaux stratégiques, il occupe une position centrale dans les chaînes d'approvisionnement mondiales. Sa proximité renforcée avec la Chine et sa volonté d'autonomie relative face aux États-Unis amplifient son rôle dans la redéfinition des équilibres commerciaux globaux.
Une inflation persistante au Brésil et un réal faible affecteraient directement les prix de matières premières clés, influençant les coûts pour les économies développées et émergentes importatrices de ces ressources.
Les marchés réagissent aujourd'hui à une double incertitude : l'erreur d'anticipation électorale et l'absence de clarté sur le financement crédible des ambitions budgétaires du nouveau gouvernement. Les prochaines décisions économiques—réforme fiscale, mesures structurelles, refinancement de la dette—seront déterminantes pour rétablir la confiance.
Cette séquence brésilienne rappelle une vérité fondamentale des marchés financiers : ils ne sont pas omniscients. Les corrections brutales reflètent autant des erreurs collectives d'anticipation que des préoccupations économiques légitimes. Distinguer l'une de l'autre reste l'une des tâches les plus difficiles pour les investisseurs.
Ceci n'est pas un conseil en investissement.







