September 25, 2026
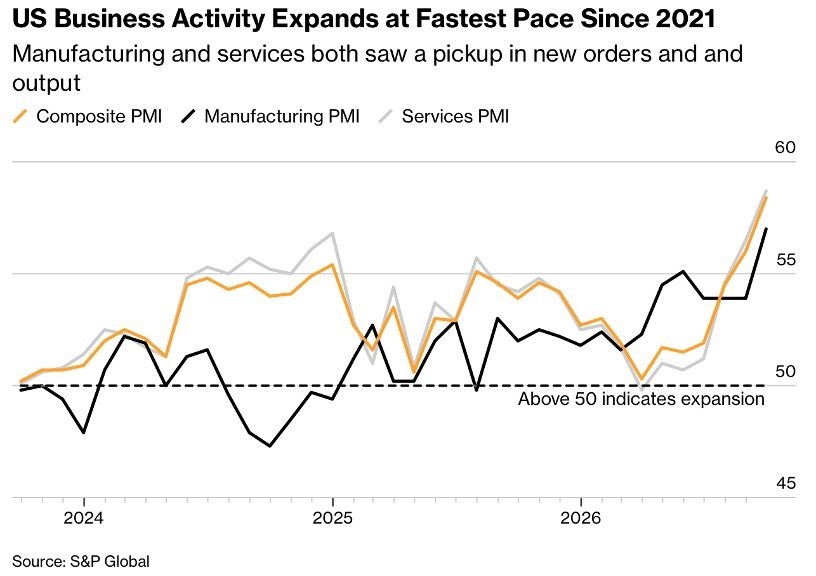
L'indice PMI composite américain atteint son plus haut niveau depuis juillet 2021, signalant une accélération économique marquée en septembre 2026. Loin d'une récession ou d'une stagflation, l'économie américaine demeure dans une phase d'expansion soutenue, alimentée par l'investissement en intelligence artificielle, les dépenses d'infrastructure et la consommation des ménages aisés. Cette trajectoire favorable pour la croissance comporte néanmoins une contrepartie : les tensions inflationnistes persistent et les rendements obligataires s'élèvent, resserrant les conditions financières.
Les indicateurs d'activité convergen vers une économie en expansion robuste. L'indice PMI composite passe de 56 en août à 58,4 en septembre, son plus haut depuis juillet 2021. Les services affichent une dynamique de 58,7 et l'industrie manufacturière de 57, reflétant une amélioration largement partagée.
Ces données correspondent à une croissance annualisée proche de 5 % en septembre. Le modèle GDPNow de la Réserve fédérale d'Atlanta estime la croissance du troisième trimestre à 5,1 %, dont 4,1 % portés par la consommation. Les perspectives de la Fed pour 2026 retiennent une croissance de 2,3 %, un taux de chômage de 4,1 % et une inflation PCE de 3,7 % (3,4 % hors alimentation et énergie).
Aucun des trois grands scénarios catastrophes n'est présent : commandes, emploi, consommation et investissement progressent simultanément, excluant une récession ; l'activité accélère plutôt que stagne, écartant la stagflation.
Cette expansion ne relève pas du scénario « Goldilocks » – ni trop chaud ni trop froid. Les entreprises font face à des coûts en hausse, à des délais de livraison qui s'allongent et au retour de difficultés de recrutement. Ces frictions suggèrent que l'économie opère avec une marge de sécurité réduite.
Le régime dominant peut se caractériser comme une expansion inflationniste soutenue, alimentée par trois moteurs convergents : les investissements massifs en intelligence artificielle et en infrastructures énergétiques et industrielles, le soutien budgétaire des autorités publiques, et la consommation des ménages à revenus élevés.
Le risque de surchauffe augmente progressivement, même s'il ne s'est pas généralisé. Les gains de productivité liés aux nouvelles technologies peuvent relever le potentiel de croissance long terme, mais ils ne gomment pas les tensions actuelles sur les prix. L'offre abondante de main-d'œuvre qualifiée manque précisément dans les secteurs critiques, tandis que les goulots d'étranglement logistiques réapparaissent sporadiquement.
La dernière hausse des rendements obligataires ne reflète plus seulement des perspectives de croissance améliorées. Elle combine trois éléments : une activité plus forte que prévu, des tensions inflationnistes persistantes, et une offre très abondante de dette publique et privée qui doit être absorbée par les marchés.
Le rendement américain à dix ans a gagné près de 15 points de base en une séance, tandis que le rendement à trente ans a retrouvé ses plus hauts niveaux depuis 2004. Cette remontée rapide des taux reflète une réalignement des anticipations de marché quant aux trajectoires de croissance et d'inflation.
Pour les actions, l'équilibre s'avère de plus en plus exigeant. D'un côté, la croissance soutenue des revenus d'exploitation peut compenser la compression des multiples provoquée par la hausse des taux d'actualisation. De l'autre, les entreprises doivent désormais générer des résultats suffisamment élevés pour concurrencer des obligations souveraines offrant un rendement avoisinant 5 %.
Cet environnement favorise sélectivement les entreprises à rentabilité robuste et peu endettées. En contraste, l'immobilier, les entreprises fortement endettées et les valeurs les plus onéreuses en termes de multiples d'évaluation deviennent progressivement plus vulnérables. La prime de risque action se compresse : chaque point de base supplémentaire sur les taux souverains élargit l'écart de rendement à combler par les équités.
L'économie américaine conserve suffisamment de vigueur pour absorber quelques hausses de taux supplémentaires sans basculer en récession. Toutefois, cette capacité de résistance réduit progressivement la marge de sécurité disponible. Chaque accélération de l'activité intensifie les tensions inflationnistes, poussant les taux plus haut et comprimant davantage les valorisations.
L'équilibre demeure fragile : l'économie n'est ni surchauffée globalement, ni au bord du ralentissement. Elle navigue dans une zone intermédiaire où la croissance reste solide mais où les risques d'instabilité augmentent graduellement, particulièrement pour les secteurs et les agents les plus sensibles aux taux.
Ceci n'est pas un conseil en investissement.