September 29, 2026
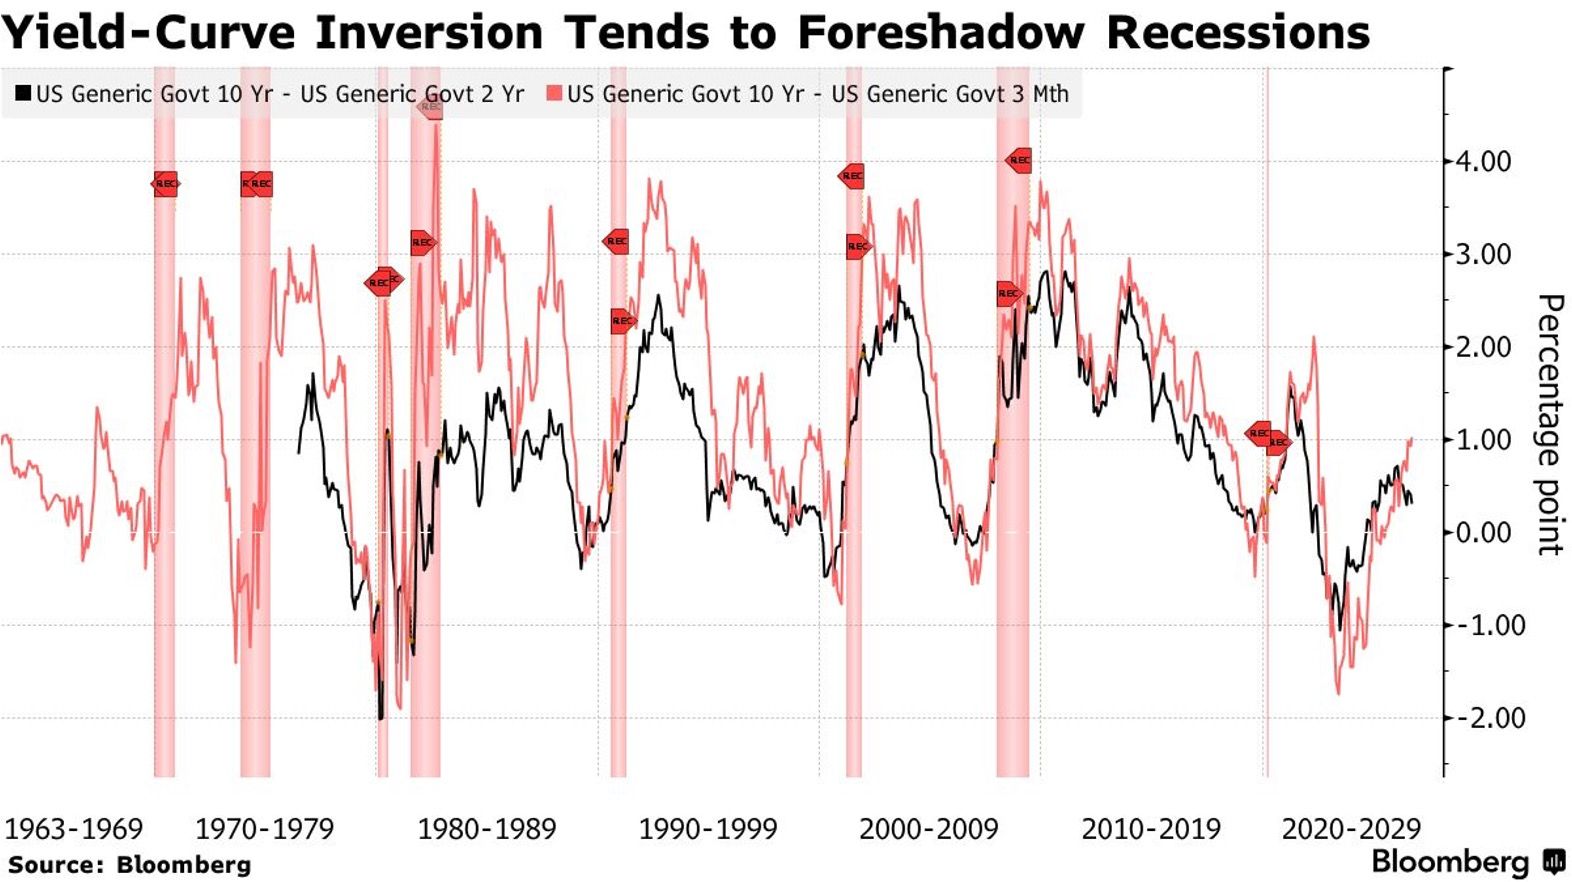
Aux États-Unis, l'écart entre le taux à 2 ans (4,93 %) et celui à 10 ans (5,25 %) s'est réduit à 31 points de base. Cette compression de la courbe des rendements ravive les craintes récessionistes, mais l'analyse mérite de dépasser le seul segment 2 ans–10 ans. La réalité du marché obligataire en 2026 est plus nuancée : plusieurs forces opposées brouillent les signaux traditionnels.
Le mécanisme est connu. Lorsque la Banque centrale relève ses taux directeurs pour combattre l'inflation, les rendements à court terme montent rapidement. Si, parallèlement, les investisseurs anticipent que ce resserrement monétaire devra être suivi de baisses de taux face au ralentissement économique, les rendements à long terme stagnent ou reculent. Le croisement inversé des courbes signale alors que le cycle restrictif pourrait fragiliser l'activité.
Le crédit s'avère plus cher pour les entreprises et les ménages, réduisant la demande. Cette séquence historique a souvent précédé les récessions. Toutefois, cet indicateur ne fonctionne que si les conditions qui l'ont validé dans le passé restent inchangées.
Le prix du pétrole élevé et l'anticipation de nouvelles hausses des taux directeurs poussent les rendements à court terme (2 ans) vers des niveaux importants. Ces deux facteurs reflètent une réalité économique : l'inflation demeure une préoccupation, et la Réserve fédérale doit maintenir une posture restrictive.
Simultanément, trois éléments maintiennent les rendements à 10 ans à des niveaux élevés : les craintes persistantes d'inflation, le poids croissant de la dette publique américaine, et l'incertitude macroéconomique générale. Les investisseurs exigent une rémunération substantielle pour prêter sur dix ans, quand bien même ils anticiperaient des taux courts plus bas dans les années à venir.
Cette exigence de rendement s'explique par le risque perçu et non par la seule trajectoire des taux futurs. En d'autres termes, l'aplatissement observé résulte de deux mouvements contraires qui se combattent, plutôt que d'une inversion pure causée par l'anticipation d'une récession.
L'écart entre le taux à 3 mois et celui à 10 ans demeure positif à +108 points de base. Historiquement, cet indicateur offre un signal plus robuste sur le risque de récession que le seul écart 2 ans–10 ans. Il reflète une vision plus large des anticipations de taux et peut révéler une inversion réelle du cycle monétaire.
En 2022, la courbe des taux s'était effectivement inversée, produisant un signal d'alerte classique. Pourtant, la récession économique attendue ne s'est pas matérialisée à la même ampleur ou au même timing que prévu par les analyses historiques. Plusieurs amortisseurs ont joué : les refinancements de dettes anciennes à taux fixe, le soutien budgétaire maintenu, et la résilience de la consommation des ménages.
Cet épisode rappelle que la courbe des taux, même inversée, n'est pas un verdict. Elle demeure un indicateur parmi d'autres et son pouvoir prédictif dépend du contexte.
Le dilemme auquel fait face la Réserve fédérale en 2026 est particulier. D'un côté, elle doit contenir l'inflation, alimentée par des chocs d'offre (prix de l'énergie). De l'autre, elle ne doit pas freiner excessivement la demande, au risque de basculer l'économie en récession.
Si l'emploi reste ferme et le crédit disponible, l'aplatissement de la courbe traduirait surtout la nécessité de maintenir des taux restrictifs pour maîtriser les prix. En revanche, si l'emploi se dégrade et le crédit se contracte tandis que les marchés anticipent des baisses rapides des taux directeurs, l'alerte sur la croissance se ferait plus crédible.
Une approche robuste consiste à examiner simultanément plusieurs segments : 3 mois–2 ans, 2 ans–10 ans et 3 mois–10 ans. Aucun n'est une panacée. Associer cette lecture aux données d'emploi, aux enquêtes de confiance des consommateurs et des entreprises, ainsi qu'aux conditions du crédit, offre une image plus complète que la courbe seule.
La courbe des taux demeure un outil précieux en 2026, à condition de la lire correctement. Un aplatissement ou une inversion ne suffisent pas à conclure à une récession imminente. Le contexte économique—inflation, chocs pétroliers, politique monétaire—doit être pris en compte dans toute analyse sérieuse.
Les investisseurs et décideurs avisés ne se reposent pas uniquement sur une pente de courbe, mais sur un examen holistique des conditions macroéconomiques, des anticipations de marché et des données réelles du cycle.
Ceci n'est pas un conseil en investissement.