October 5, 2026
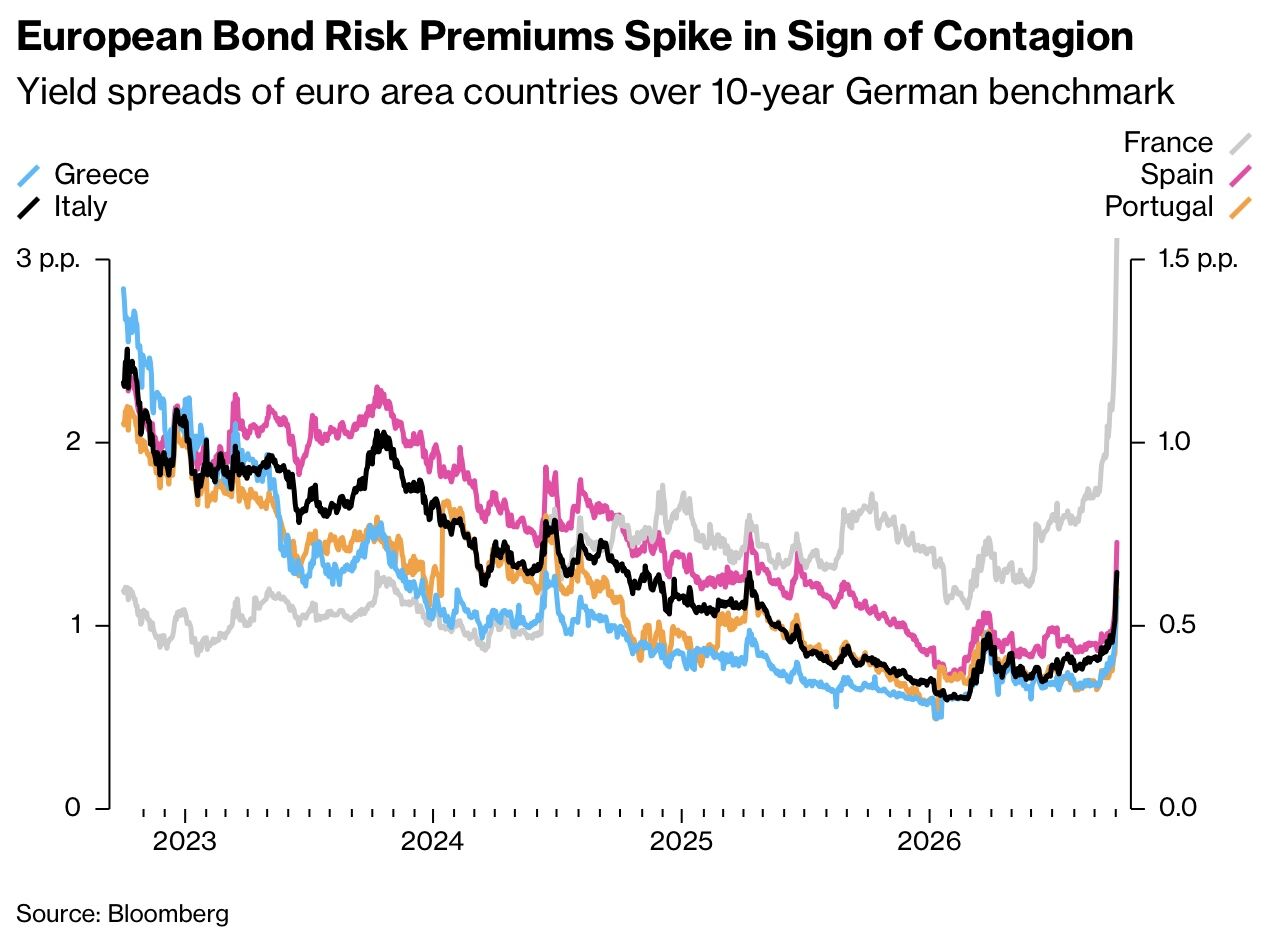
L'écart de taux entre la France et l'Allemagne a atteint 154 points de base début octobre 2026, son plus haut niveau depuis 2015. Cette tension reflète les doutes des marchés sur la capacité du gouvernement français à restaurer la crédibilité budgétaire. Au-delà de la situation française, le risque est que cette défiance ne se propage à d'autres États européens endettés, déclenchant une dynamique de contagion susceptible de fragiliser le système financier dans son ensemble.
Le 2 octobre 2026, l'écart de rendement à dix ans entre obligations françaises et allemandes a atteint 154 points de base, traduisant une prime de risque rarement observée depuis 2011. Ce niveau de tension reflète bien plus qu'une simple correction technique : il signale une remise en question fondamentale de la soutenabilité des finances publiques françaises.
Le déficit budgétaire français pour 2026 est prévu à 5,4 % du PIB. Le gouvernement vise une réduction à 5 % en 2027, tandis que la dette devrait dépasser 120 % du PIB. Ces chiffres, même s'ils reflètent une certaine amélioration par rapport aux années précédentes, ne suffisent pas à rassurer les investisseurs.
Le marché exprime un scepticisme sur trois étapes distinctes : d'abord, la capacité du Parlement à voter des mesures de réduction de déficit ; ensuite, leur application effective dans l'économie réelle ; enfin, leur maintien après l'élection présidentielle. Cette séquence de doutes révèle une inquiétude profonde quant à la continuité politique des efforts budgétaires.
Un élément technique aggrave cette défiance : même si le déficit était ramené à 5 % du PIB comme prévu, le ratio de dette continuerait de croître en raison du faible taux de croissance économique. La trajectoire n'offre donc pas de stabilisation de la dette, mais seulement une décélération de sa hausse. Pour les investisseurs obligataires, cela signifie que le problème français persiste structurellement.
Lorsque le risque d'un État s'aggrave, les investisseurs n'ajustent pas uniquement leur évaluation de cet État. Ils réévaluent aussi les autres pays ayant des profils similaires : endettement élevé, croissance modérée, contexte politique incertain. L'Italie et la Belgique commencent ainsi à subir une défiance sans que leurs fondamentaux se soient dégradés. Cette contamination par association révèle comment les marchés adoptent un jugement à large spectre sur la zone euro.
De nombreux investisseurs financent une partie de leurs portefeuilles obligataires à crédit. Lorsque les pertes augmentent sur les obligations française, ils sont contraints par leurs règles de gestion de risque de réduire leurs positions. Cette vente forcée ne s'arrête pas aux obligations françaises : elle s'étend à d'autres dettes souveraines européennes, y compris celles dont les fondamentaux restent sains. Le résultat : une baisse généralisée des prix obligataires européens, indépendante de la dégradation réelle des situations budgétaires respectives.
Les banques européennes se financent partiellement via les marchés obligataires. Si le coût de cet endettement augmente, elles répercutent cette hausse sur les taux proposés aux entreprises et aux ménages. Les conditions de crédit se durcissent : moins de prêts accordés, à des taux plus élevés. Cette contraction crédite ralentit la croissance économique, ce qui réduit les rentrées fiscales des gouvernements et rend plus difficile la réduction des déficits. Un cercle vicieux s'installe.
Le signal d'alerte apparaît lorsque trois éléments se conjuguent : d'abord, plusieurs dettes souveraines européennes connaissent simultanément une dégradation de leurs conditions de marché (écarts de taux en hausse) ; ensuite, les investisseurs se réfugient massivement dans les actifs refuges, notamment le Bund allemand, amplifiant les écarts ; enfin, cette défiance se traduit par un renchérissement durable du financement bancaire qui freine le crédit dans la zone euro.
À ce stade, le problème français n'est plus isolé. Il devient une menace pour la stabilité du système financier européen, car il produit une contraction du crédit susceptible de dégrader la croissance dans toute la zone euro.
Trois conditions sont nécessaires pour restaurer la crédibilité budgétaire. D'abord, élaborer un budget fondé sur des hypothèses prudentes de croissance et de recettes, évitant l'optimisme risqué. Ensuite, prévoir des mesures de remplacement : si une économie budgétaire prévue n'est pas réalisée, d'autres mesures doivent la compenser pour atteindre les objectifs. Enfin, engager des économies durables qui survivent à la présidentielle, montrant ainsi une volonté politique stable.
Un point d'attention particulier : préserver l'investissement productif. Réduire trop rapidement les dépenses de capital ou de recherche affaiblirait la croissance potentielle de l'économie, rendant plus difficile encore la réduction du ratio de dette à moyen terme.
La BCE dispose d'outils pour contenir une panique, mais non pour résoudre un problème budgétaire français. Elle pourrait ralentir ses hausses de taux si un durcissement financier excessif menace la transmission de sa politique monétaire. Elle pourrait aussi reprendre les réinvestissements de titres obligataires arrivant à maturité et activer son instrument de protection de la transmission pour limiter les mouvements de taux désordonnés.
Ces actions pourraient soutenir les pays contaminés par la défiance, sans nécessiter d'achats massifs d'obligations françaises. La BCE peut contenir une panique de marché, mais elle ne peut pas remplacer une correction budgétaire française crédible.
Trois signaux méritent une attention régulière : l'évolution simultanée des écarts de taux pour les autres dettes européennes endettées ; la demande aux nouvelles émissions françaises (une baisse aurait signalé une perte de confiance majeure) ; enfin, le coût de financement des banques, qui mesure directement le durcissement du crédit en zone euro.
Ceci n'est pas un conseil en investissement.







