September 18, 2026
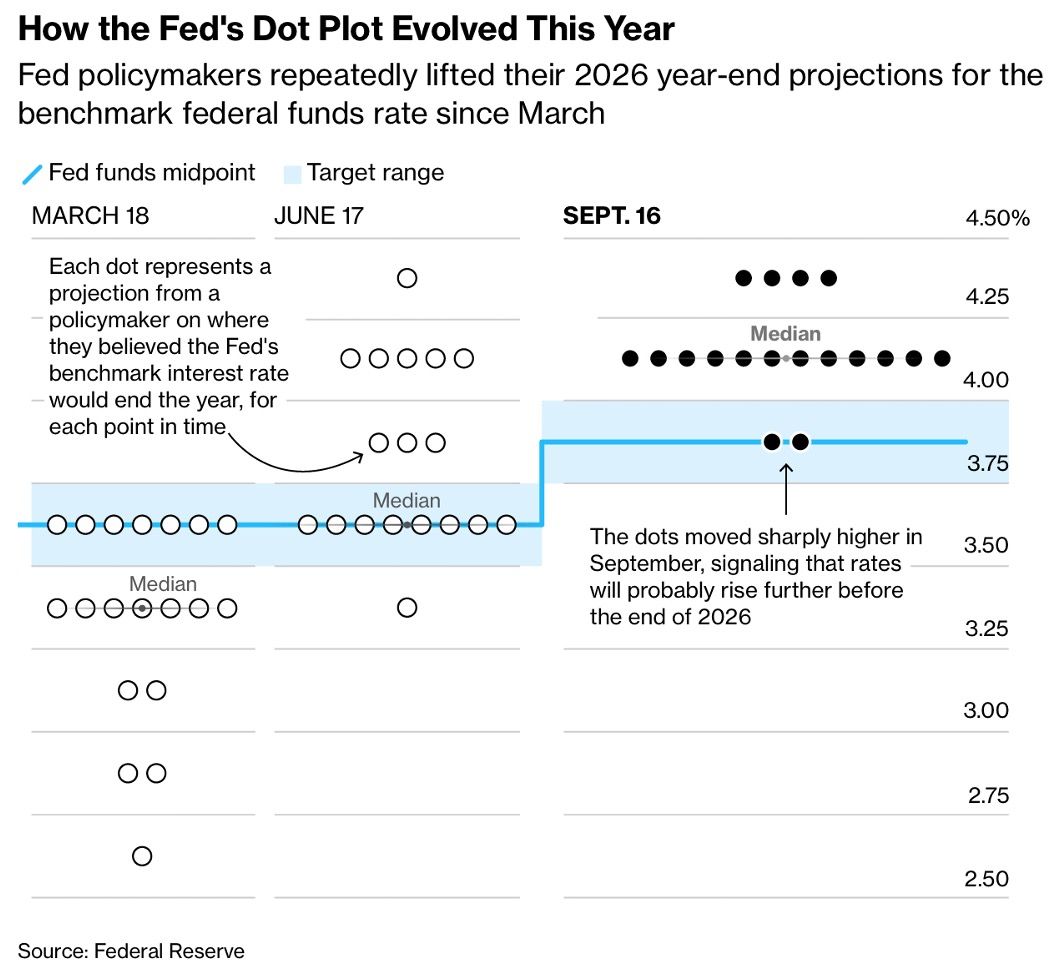
La Banque centrale américaine a relevé ses taux directeurs de 25 points de base en septembre 2026, portant sa fourchette à 3,75-4,00 %. Cette décision, prise à l'unanimité, n'est pas un simple ajustement technique. Elle reflète un diagnostic économique fondamentalement révisé : celui d'une économie capable de supporter simultanément une croissance robuste et des taux d'équilibre plus élevés que par le passé.
L'économie américaine affiche des fondamentaux solides. La consommation reste résistante, le marché du travail stable, la productivité forte et l'investissement des entreprises robuste, particulièrement dans le secteur de l'intelligence artificielle. Paradoxalement, c'est précisément cette vigueur qui justifie la hausse des taux.
Kevin Warsh, membre du FOMC, souligne un élément clé : malgré des taux longs proches de 5 %, l'économie continue de croître sans ralentissement apparent. Les conditions financières ne sont donc pas véritablement restrictives. La Fed n'a fait que retirer une « dose » supplémentaire de soutien, ce qui revient à reconnaître que le taux d'intérêt d'équilibre—celui qui stabilise l'économie sans la surchauffer—pourrait être plus élevé qu'avant.
L'inflation reste trop élevée, mais surtout trop diffuse. Un nombre significatif de catégories de prix progresse encore à plus de 3 % sur des périodes de six et douze mois. Ce n'est pas une question passagère liée au pétrole ou aux droits de douane, mais plutôt une tendance structurelle reflet de tensions d'offre et de pressions de demande plus larges.
La désinflation, bien que progressive, avance trop lentement pour permettre à la Fed de réduire ses taux. Cette observation justifie le changement de cap : stabiliser l'inflation exige un taux directeur plus élevé que celui envisagé il y a quelques mois.
L'unanimité du vote revêt une importance politique substantielle. Malgré les appels répétés en faveur de taux proches de 1 % ou moins, le FOMC a augmenté ses taux sans dissension interne. C'est un signal clair d'indépendance, confirmé par la réaction des marchés.
Les investisseurs n'ont pas connu de panique : les taux courts ont progressé (le rendement du 2 ans a augmenté), tandis que la réaction des taux longs a été mesurée. Cette modération suggère que les marchés anticipent un resserrement supplémentaire sans redouter une perte de contrôle de l'inflation. C'est un vote de confiance envers la crédibilité de la Fed.
Deux lectures s'opposent désormais.
La Fed risque de trop freiner le consommateur alors que l'inflation reste largement alimentée par des facteurs conjoncturels : prix de l'énergie et contraintes d'offre temporaires. Dans cette optique, après une ou deux hausses supplémentaires, une pause prolongée suivrait, voire des réductions tarifaires.
L'IA, les investissements en infrastructures, les déficits publics, les enjeux de sécurité énergétique et les relocalisations de chaînes de production augmentent durablement les besoins de capital dans l'économie. Si la productivité progresse suffisamment pour compenser ces pressions, les États-Unis pourraient supporter simultanément une croissance plus forte et des taux d'équilibre plus élevés que la décennie précédente.
Cette seconde lecture, plus structurelle, gagne en plausibilité. La hausse de septembre pourrait annoncer bien plus qu'un simple cycle monétaire court. Elle pourrait signaler l'émergence d'un régime durable où la croissance nominale, les besoins de capitaux et les taux d'équilibre restent tous nettement plus élevés que ce qui prévalait entre 2010 et 2020.
Un tel scénario impliquerait une révision en profondeur des attentes d'investissement : rendements nominaux plus élevés, mais aussi volatilité potentiellement supérieure, nécessitant une allocation d'actifs réfléchie et diversifiée.
Le changement de diagnostic est plus important que la hausse de 25 points de base elle-même. Une economie capable de supporter des taux élevés sans ralentir est une economie en mutation structurelle, non une economie fragilisée. Cela modifie la trajectoire probables des revenus, des valuations et des spreads de risque.
L'unanimité du FOMC renforce aussi la prévisibilité : les investisseurs peuvent anticiper un resserrement mesuré plutôt qu'une surprise. Cette clarté est souvent aussi précieuse que le niveau des taux lui-même.
Ceci n'est pas un conseil en investissement.