September 21, 2026
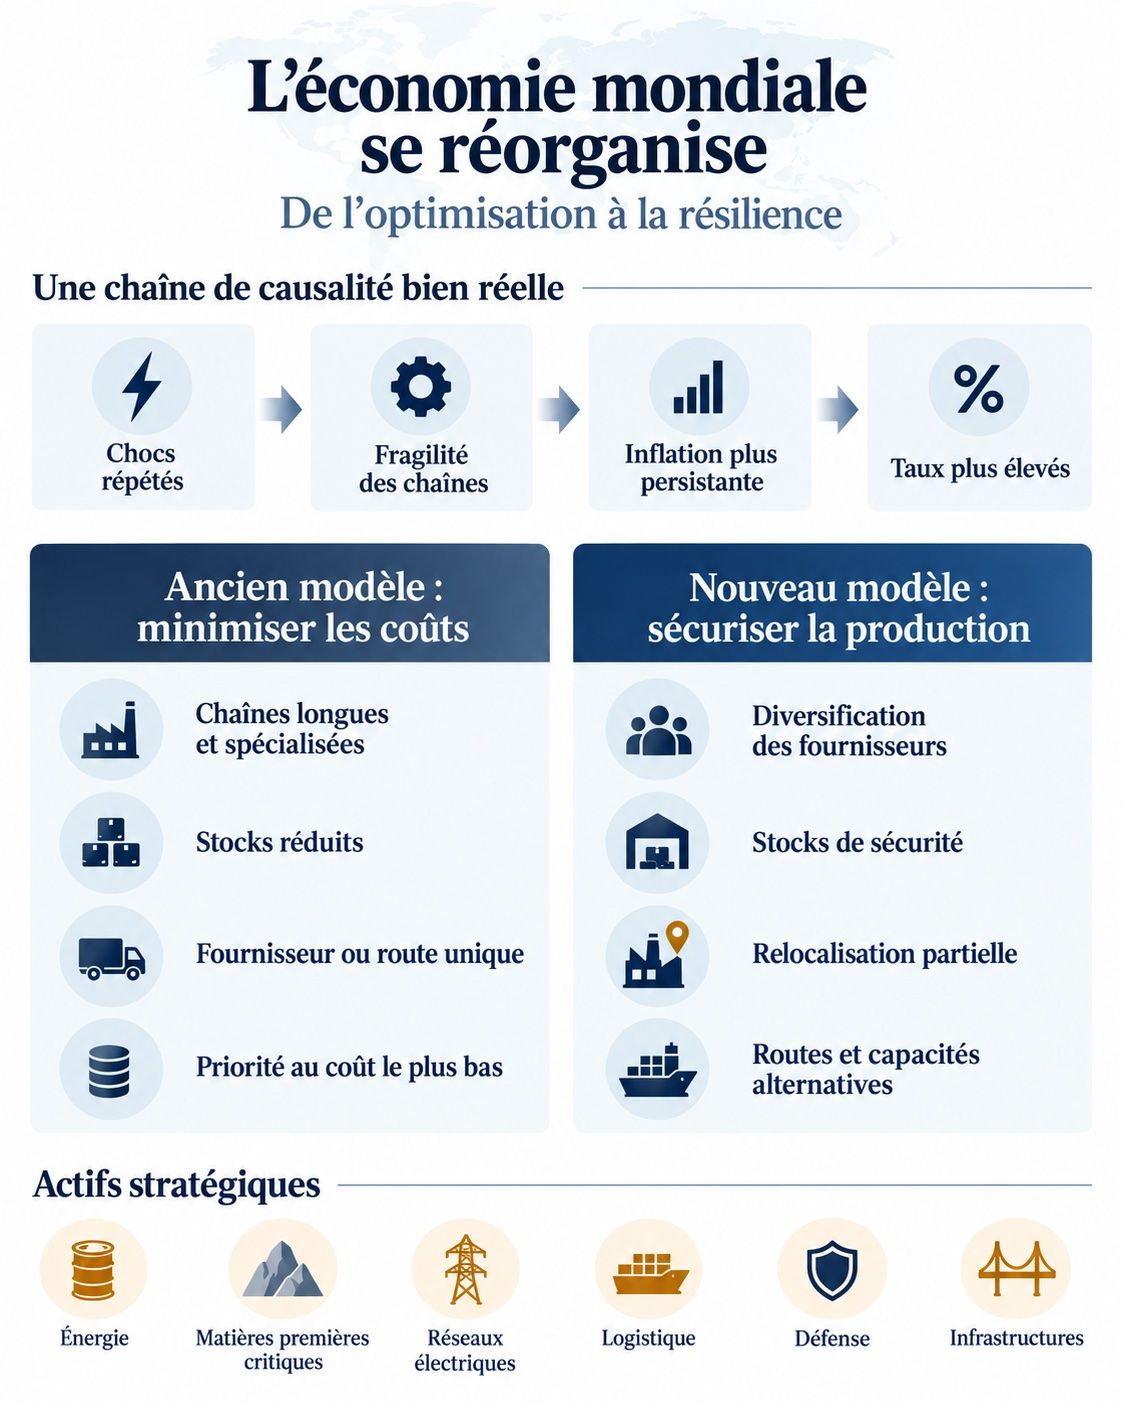
Les chocs économiques des dernières années—pandémie, conflits géopolitiques, tensions commerciales, pénuries de composants critiques—ne sont plus des accidents isolés. Ils révèlent une fragilité structurelle : une économie mondiale conçue pour l'efficacité maximale, mais vulnérable aux défaillances localisées. Ce constat entraîne un changement de paradigme majeur dans la façon dont les entreprises, les gouvernements et les marchés organisent la production mondiale.
Pendant trois décennies, la mondialisation s'est construite sur un principe simple : spécialisation maximale, stocks réduits au minimum, recherche systématique du coût le plus bas. Ce modèle a livré des résultats spectaculaires en termes de productivité et de désinflation. Tant que chaque maillon de la chaîne fonctionne sans rupture, le système génère une efficacité sans équivalent.
Or, les événements récents ont démontré que cette efficacité repose sur une hypothèse fragile : la continuité. Une défaillance isolée—fermeture d'un port, arrêt d'une usine stratégique, restriction d'accès à une matière première—peut paralyser une chaîne entière de production, peu importe sa longueur ou sa complexité. Plus les processus sont allongés et interdépendants, plus le risque systémique s'amplifie.
Face à ces vulnérabilités, une réaction pragmatique s'installe progressivement dans les entreprises et les gouvernements. L'objectif ne consiste plus uniquement à produire au coût minimal, mais à pouvoir continuer de produire même lorsqu'un élément clé disparaît temporairement.
Cette transition se traduit par des décisions concrètes :
Ces ajustements ne sont pas des anomalies temporaires. Ils reflètent une conviction émergente : la sécurité d'approvisionnement vaut désormais plus cher que l'optimisation pure.
Ce changement de paradigme impacte directement la dynamique inflationniste. Une succession de chocs d'offre, lorsqu'elle perdure, n'est plus perçue par les ménages et les entreprises comme une anomalie transitoire. Elle devient progressivement une réalité structurelle, intégrée dans les anticipations de prix à long terme.
Conséquence : les banques centrales perdent en capacité à traiter chaque choc comme temporaire. Une inflation plus persistante requiert une vigilance accrue et, structurellement, des taux d'intérêt plus élevés que ceux qui ont prévalu après 2008.
La résilience ne vient jamais sans coût. Doubler les fournisseurs, maintenir des capacités de production excédentaires, produire davantage localement—ces mesures réduisent inévitablement l'efficacité apparente d'une économie. Elles consomment du capital, mobilisent de la main-d'œuvre supplémentaire et augmentent les marges de sécurité intégrées dans les prix finaux.
La désinflation structurelle qui a caractérisé l'ère de la mondialisation classique devient donc plus difficile à atteindre et à maintenir. À moins que des ruptures technologiques majeures—notamment dans l'automatisation et l'intelligence artificielle—ne compensent une part significative de ces coûts additionnels, il faut s'attendre à un nouvel équilibre inflationniste.
Pour les investisseurs et les entreprises, ce changement élève l'importance stratégique de plusieurs domaines : l'énergie, les matières premières critiques, les réseaux de transport et de communication, la logistique, la défense, et plus largement les infrastructures essentielles.
Ces secteurs ne sont pas nouveaux, mais leur rôle dans la stratégie économique s'intensifie. Les gouvernements renforceront progressivement leur contrôle ou leur soutien à ces chaînes. Les investisseurs privilégieront les entreprises avec des bilans solides, une diversification réelle des approvisionnements et une maîtrise des éléments critiques de leurs opérations.
L'économie mondiale ne cherche plus uniquement le coût le plus bas. Elle accepte désormais de payer davantage pour réduire sa vulnérabilité. Ce basculement n'est pas un retour en arrière vers le protectionnisme des années 1970, mais plutôt une maturation : une économie mondialisée, mais mieux capillarisée, moins concentrée, et délibérément moins « juste à temps ».
Ceci n'est pas un conseil en investissement.