October 2, 2026
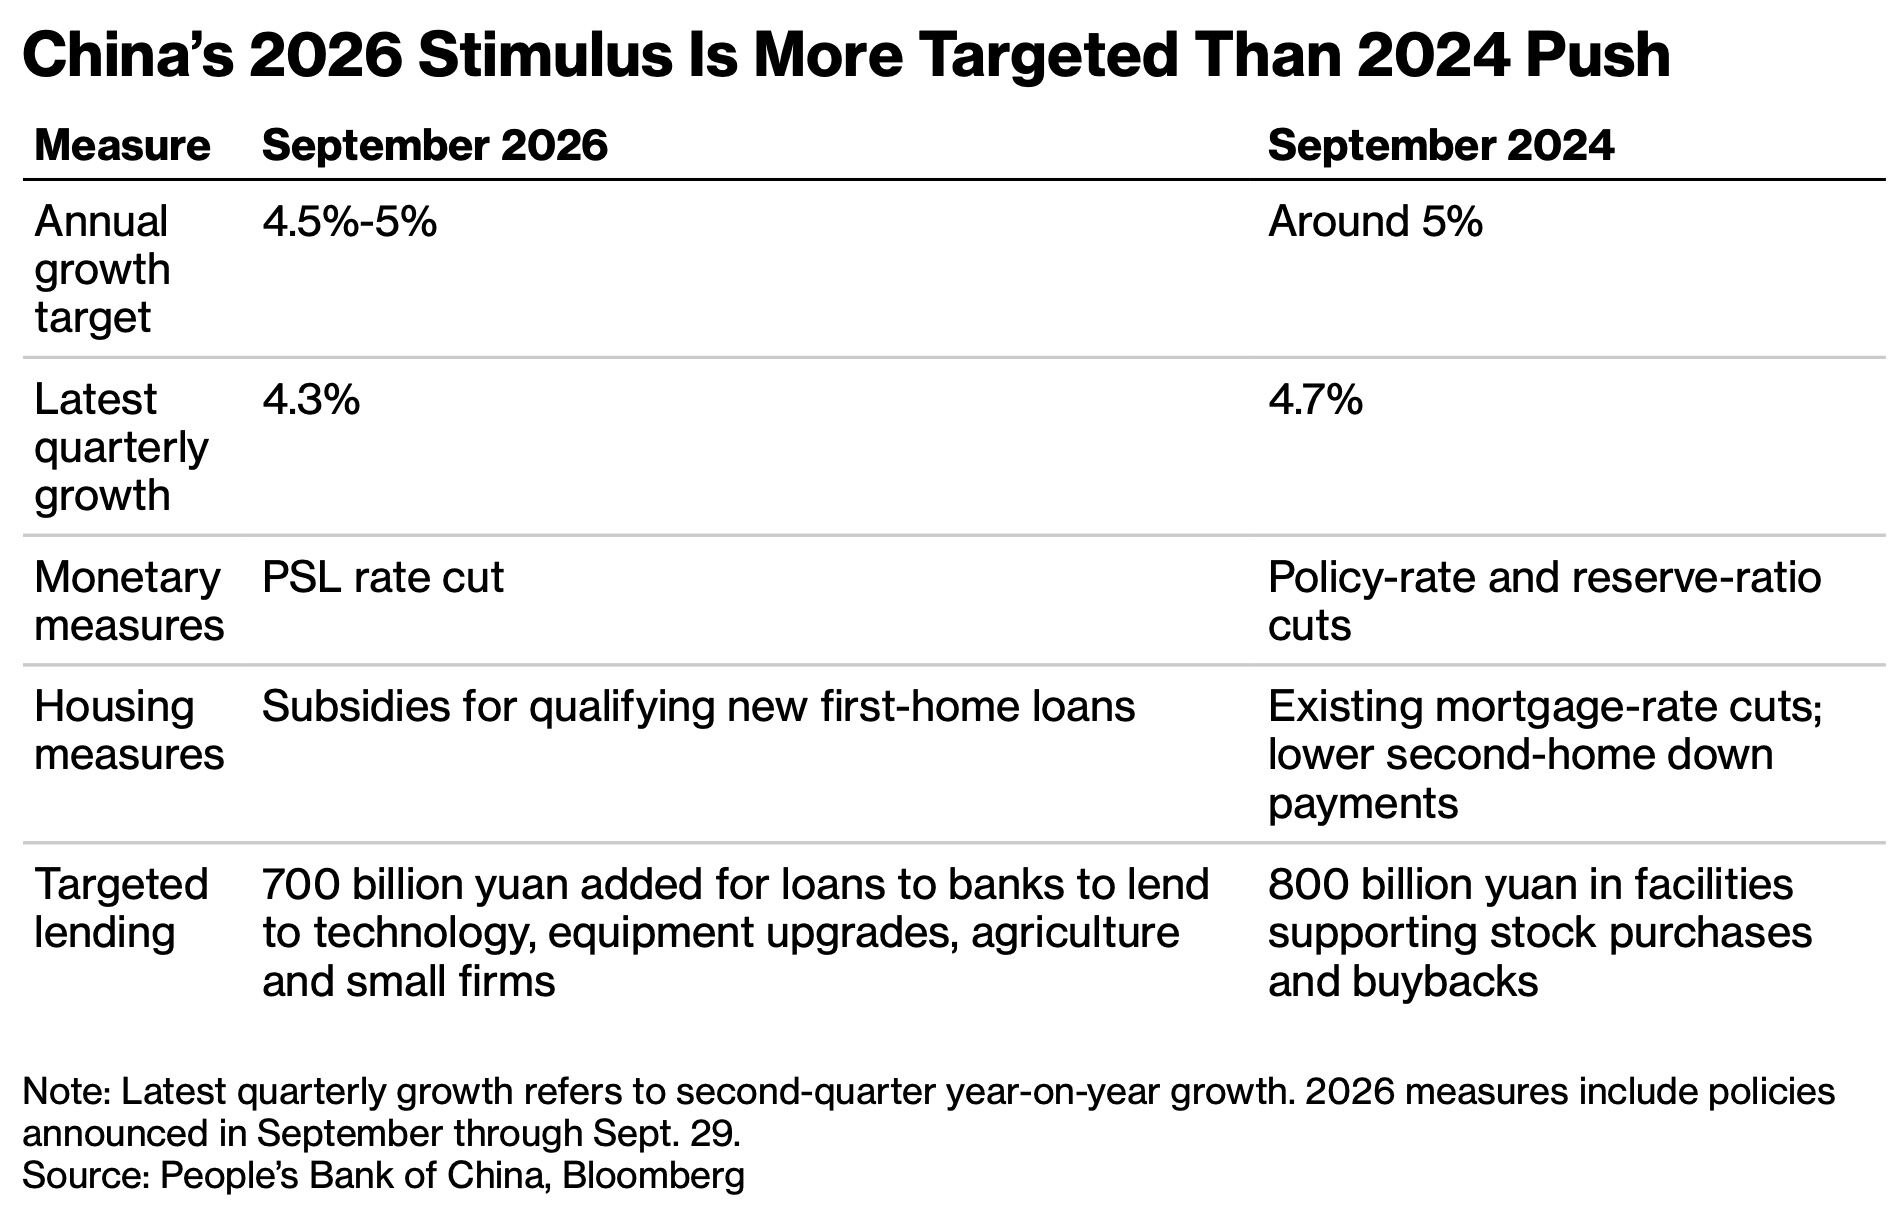
Pékin a annoncé en octobre 2026 un plan de soutien axé sur le crédit bancaire et l'aide immobilière. Ces mesures visent à maintenir la dynamique économique, notamment dans les secteurs industriels clés, mais laissent sans réponse la question centrale : comment restaurer la confiance des ménages face aux incertitudes sur l'emploi et la richesse immobilière ?
Pékin a abaissé le taux de financement des banques publiques de développement, le ramenant de 1,75 % à 1,50 %. Les 700 milliards de yuans annoncés constituent des capacités de refinancement mises à disposition des banques, et non des dépenses immédiatement injectées dans l'économie. Ces fonds ciblent prioritairement trois secteurs : la technologie, l'agriculture et les petites entreprises.
Parallèlement, une aide immobilière est entrée en vigueur le 1er octobre, centrant le soutien sur l'accès à la propriété pour les primo-accédants. Le dispositif prévoit une bonification de 1 point de taux pendant cinq ans maximum sur un capital plafonné à environ 131 000 euros. Pour en bénéficier, le logement doit coûter au maximum 197 000 euros et mesurer au plus 120 mètres carrés. Cette approche cible les territoires où les prix sont bas et les stocks immobiliers importants.
Réduire le coût du crédit est un levier classique, mais il adresse un symptôme sans traiter la cause profonde du manque de confiance. Une mensualité moins élevée peut effectivement déclencher des achats et soutenir la demande de mobilier, d'équipement et de travaux. Cependant, cette incitation reste limitée face à deux obstacles majeurs : l'incertitude sur les revenus futurs et la crainte d'une nouvelle baisse des prix immobiliers.
L'aide bénéficie principalement aux ménages déjà capables d'acheter et d'emprunter. Elle ne renforce pas durablement le pouvoir d'achat de l'ensemble des consommateurs. Une reprise économique plus large supposerait davantage de sécurité sur l'emploi, la couverture santé et les retraites, afin de réduire l'épargne dite de précaution : celle que les ménages accumulent par crainte de l'avenir.
Le plan de refinancement soutient prioritairement l'offre productive : réseaux électriques, capacités informatiques, télécommunications et logistique. Cette orientation reflète la stratégie de montée en puissance industrielle et technologique de Pékin. Elle renforce les capacités de production, notamment via les investissements en intelligence artificielle et en infrastructures numériques.
Cependant, un risque structurel émerge : l'IA et les gains de productivité peuvent accroître l'offre plus rapidement que la demande. Quand la production croît plus vite que les revenus et la consommation, le déséquilibre entre offre et demande s'accentue, créant des pressions déflationnistes.
Les marchés financiers ont observé que ce plan reste loin de l'ampleur de la réponse à la crise financière de 2008. À l'époque, Pékin avait déployé un stimulus massif et direct. Aujourd'hui, plusieurs facteurs limitent l'effet du crédit : les gouvernements locaux endettés disposent de moins de marge de manœuvre, et les projets vraiment rentables se font plus rares.
Des compléments budgétaires ciblés restent à l'étude. Le plan pourrait s'élargir. Néanmoins, aucun transfert massif et durable vers les ménages n'a encore été annoncé. Cette absence est significative : sans revenu additionnel garanti, les consommateurs continueront de privilégier l'épargne à la dépense.
En théorie, ce plan de soutien au crédit et à l'investissement peut soutenir la croissance du PIB à court terme. Mais le véritable rééquilibrage économique exige que les ménages bénéficient davantage des gains de productivité générés par l'investissement. Sans cela, l'économie risque de rester prisonnière d'un cycle où l'offre augmente plus vite que la demande, créant des tensions inflationnistes inversées.
La relance chinoise repose donc sur un pari : que l'investissement massif dans la technologie et les infrastructures crée, à terme, des emplois plus nombreux et mieux rémunérés, suffisants pour restaurer la confiance des consommateurs. Mais le calendrier de cette transmission reste incertain.
Ceci n'est pas un conseil en investissement.







