October 1, 2026
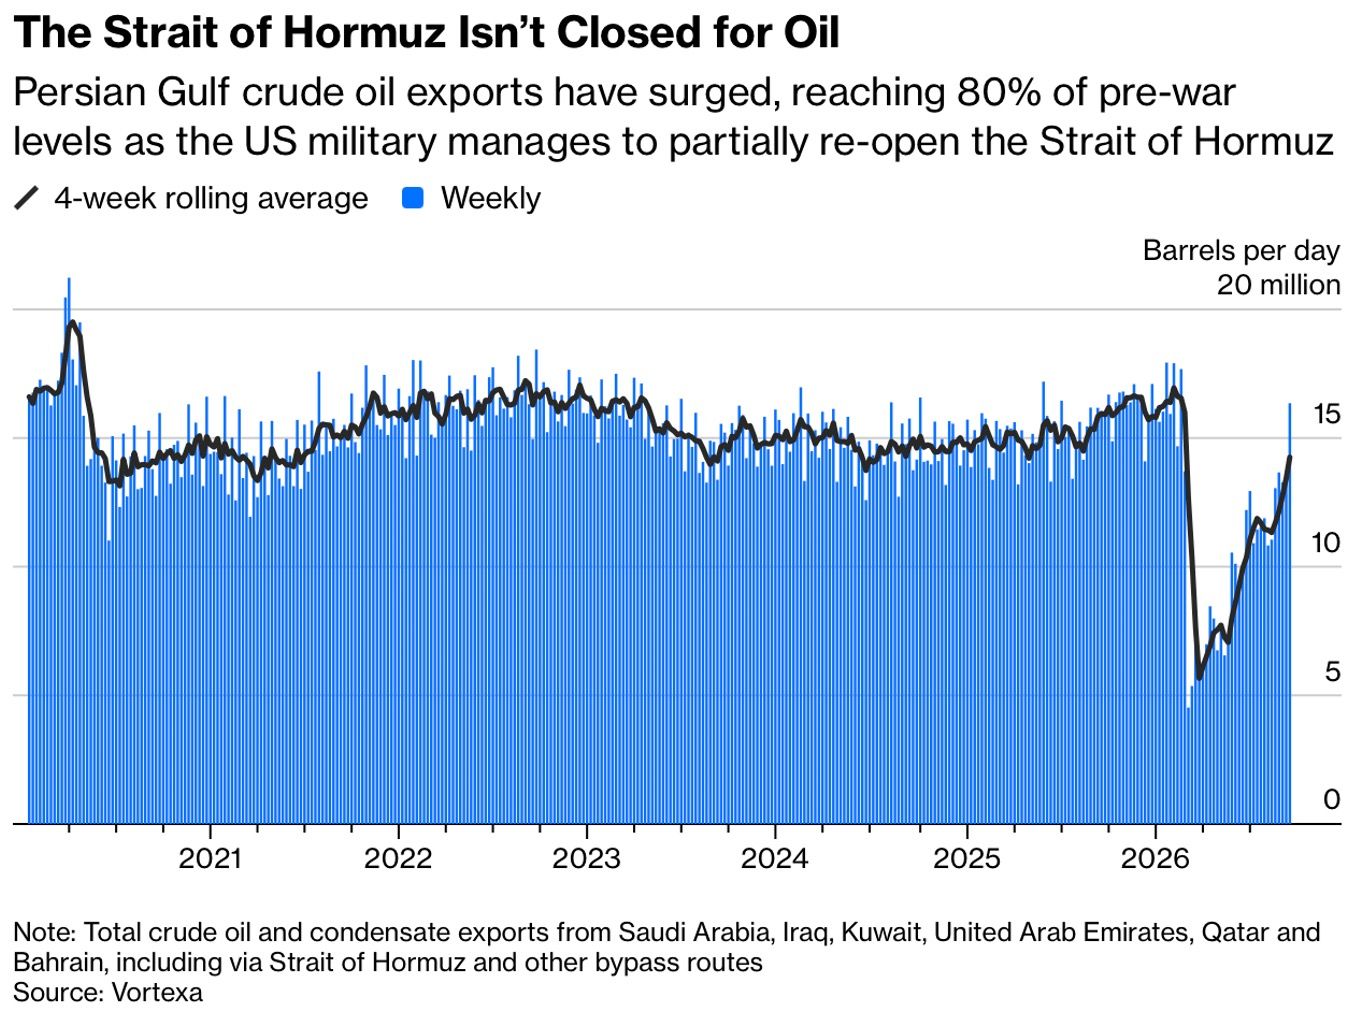
À 103 dollars en octobre 2026, le Brent ne reflète pas une pénurie physique de brut, mais le coût extraordinaire d'acheminer le pétrole malgré les perturbations régionales. Les exportations du Moyen-Orient ont partiellement repris, grâce à des dispositifs coûteux : convois militaires, transbordements en mer et contournements d'infrastructures. Cette reprise masque un rééquilibrage fragile, où producteurs et consommateurs absorbent une prime de sécurité sans précédent.
Les volumes d'exportations ont rebondi grâce à trois facteurs : les passages maritimes protégés par les États-Unis, les transferts de cargaison entre navires et la réouverture partielle de l'oléoduc saoudien vers la mer Rouge. Cependant, cette reprise repose sur des solutions coûteuses et temporaires.
L'affrètement d'un superpétrolier reste exorbitant. Un seul voyage via Ormuz peut coûter jusqu'à 30 millions de dollars, soit environ 15 dollars supplémentaires par baril transporté. Cette somme couvre uniquement le fret ; la protection militaire, largement assurée par le budget américain, représente un coût public additionnel non intégré au prix du marché.
Face à ces charges, les producteurs du Golfe ont opté pour une stratégie de rétention de clientèle : certains consentent des décotes de 20 à 30 dollars par baril. Ils financent ainsi une large part du surcoût logistique tout en préservant leurs positions commerciales. Le baril circule donc à un prix réduit pour les vendeurs, tandis que les consommateurs bénéficient partiellement de cette absorption.
Le marché du pétrole repose désormais sur deux variables : la continuité des routes maritimes et la capacité des producteurs à accepter des marges comprimées.
Deux détroits concentrent le risque : Ormuz et Bab-el-Mandeb. Toute perturbation majeure dans ces passages—attaque contre un port, un oléoduc ou une raffinerie—provoquerait une nouvelle chute des flux et une résurgence immédiate de la prime de sécurité. Inversement, un accord régional réduisant les tensions permettrait d'effondrer rapidement cette prime et de normaliser les prix.
La Chine modère néanmoins cette volatilité. Ses importations ont été révisées à la baisse, passant de 9,9 à 9,3 millions de barils par jour au quatrième trimestre. Ses stocks dépassent 1,2 milliard de barils, niveaux historiquement élevés. Au-dessus de 100 dollars, ses raffineurs réduisent leurs achats ; vers 80 dollars, ils trouveraient davantage d'intérêt à revenir. Cette élasticité de la demande chinoise agit comme amortisseur face aux pics de prix.
Les perturbations ne se limitent pas au brut. Les exportations régionales de produits raffinés ne sont revenues qu'à 3 millions de barils par jour, soit 58 % de la normale. Le diesel, carburant critique pour le transport routier, l'agriculture et la construction, a dépassé 6,50 dollars le gallon aux États-Unis.
Ce choc énergétique se transmet directement aux secteurs exposés. Les coûts logistiques augmentent, répercutant une partie de la prime de sécurité du Moyen-Orient sur les prix à la consommation et les structures de coûts. Pour les banques centrales, dont la Federal Reserve, ce scénario complique la gestion de l'inflation. Avec des taux initialement élevés, un resserrement prolongé pèserait rapidement sur l'activité économique et l'accès au crédit.
Le baril à 100 dollars raconte une histoire différente de celle des déficits physiques. Il rémunère moins une pénurie qu'un coût exceptionnel : celui de maintenir les flux malgré la guerre, les passages à risque et les infrastructures endommagées.
Cette dynamique soulève une question stratégique : comment réduire durablement ce coût ? Les options se limitent à trois : réduire les tensions régionales, renforcer les alternatives logistiques ou diminuer la demande mondiale. Chacune de ces voies demeure incertaine à court et moyen terme.
Ceci n'est pas un conseil en investissement.