October 26, 2026
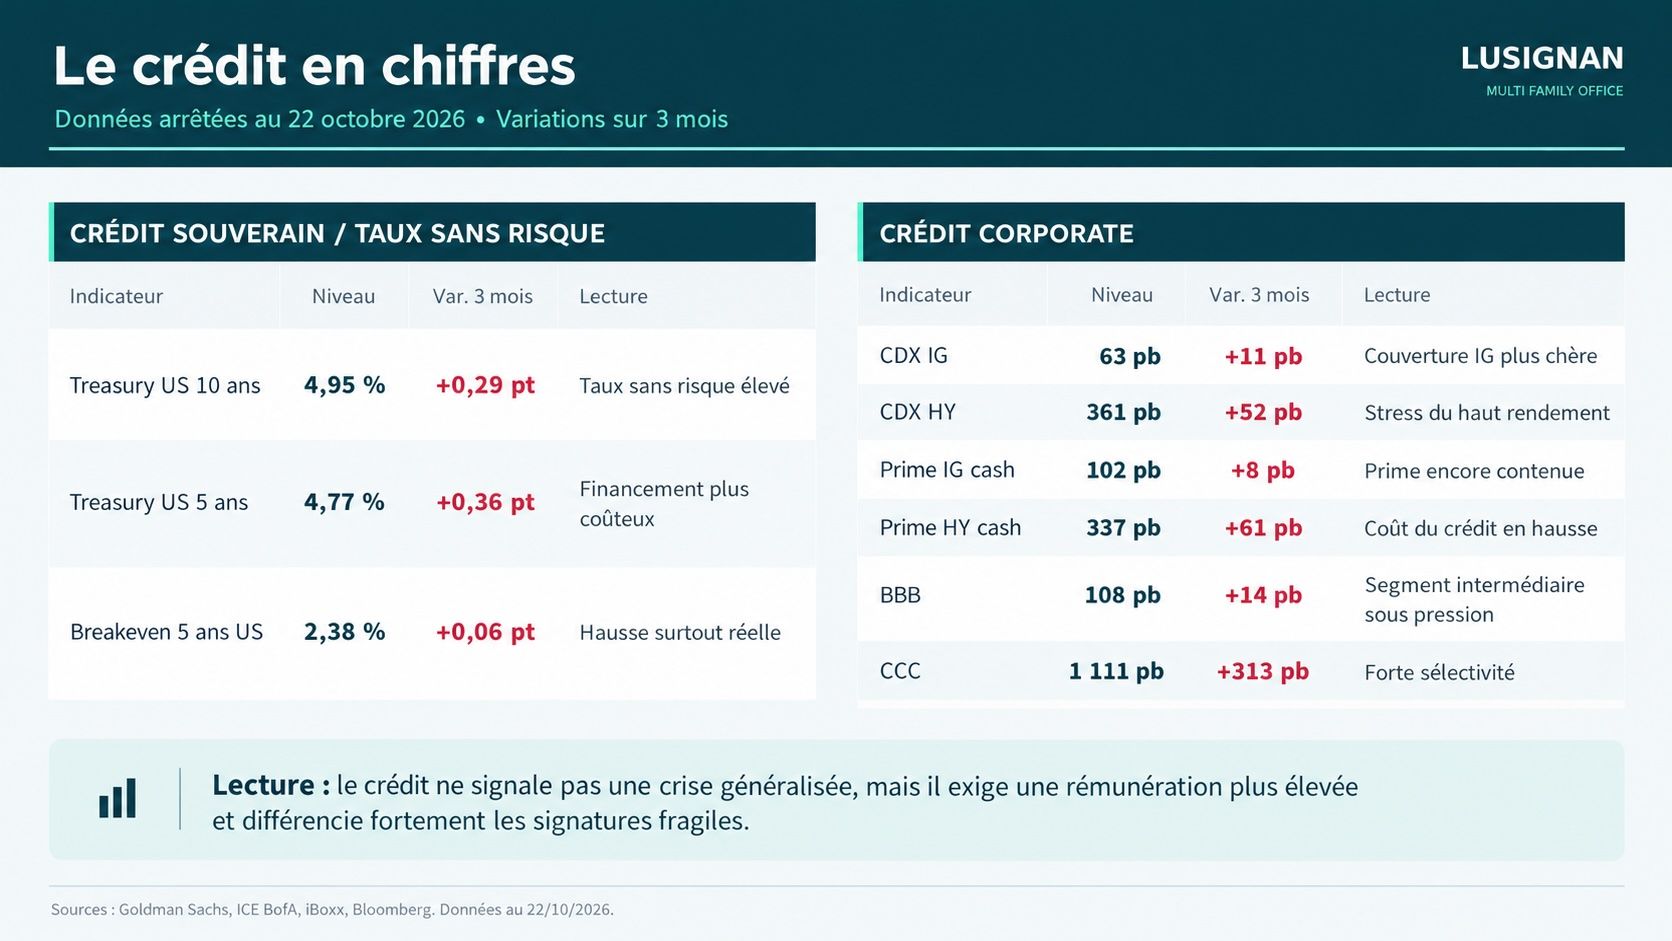
Le S&P 500 affiche une apparente stabilité depuis trois mois, mais sous la surface, les marchés du crédit envoient un signal d'alerte. Les investisseurs deviennent sélectifs : les spreads de risque s'élargissent, les coûts de refinancement explosent, et les projets d'intelligence artificielle font l'objet d'un examen critique sans précédent. Ce rebalancement révèle une tension fondamentale : la croissance économique repose de plus en plus sur des investissements dont la rentabilité et la capacité de remboursement restent à prouver.
Le S&P 500 affiche une trajectoire quasi plate depuis trois mois. Ce statu quo de façade masque une réalité plus nuancée : certaines valeurs subissent des corrections prononcées, tandis que d'autres résistent. Cette dynamique bipolaire se reflète dans la volatilité anticipée : le VIXEQ, qui mesure la volatilité implicite des titres technologiques et innovants, culmine à 41,9. En comparaison, le VIX, qui capture la volatilité de l'indice dans son ensemble, reste modéré à 19,45.
Cet écart éloquent suggère que la pression se concentre sur les valeurs de croissance, en particulier celles exposées à l'intelligence artificielle. Les fonds alternatifs, traditionnellement actifs dans ces segments, ont réduit leurs expositions lors de 7 des 8 dernières séances. Leurs ventes nettes de technologie atteignent les plus hauts niveaux depuis septembre 2024. Ce mouvement n'est pas anodin : il signale une réévaluation prudente au sein de la communauté des investisseurs sophistiqués.
La composition de la croissance économique américaine évolue rapidement. Au deuxième trimestre, l'investissement en équipements informatiques a progressé de 32,7 % sur un an, tandis que la construction industrielle recule de 22,8 %. L'intelligence artificielle capte une part croissante des budgets d'investissement des entreprises et des gouvernements.
En parallèle, la consommation dépend fortement des ménages aisés et de leur patrimoine financier. Cette concentration crée un paradoxe : les bénéfices des entreprises restent solides, mais les achats et financements croisés dans les projets d'IA ne garantissent pas automatiquement le retour sur investissement attendu. Les projets d'infrastructure de calcul exigent des dépenses capitales massives avant de générer des revenus prévisibles et durables.
C'est dans le marché obligataire que la tension apparaît la plus clairement. En trois mois, les primes de risque ont augmenté sensiblement. Pour les entreprises de qualité (investment grade, IG), les spreads atteignent 87 points de base, en hausse de 12 points. Pour le haut rendement (high yield, HY), ils ont grimpé à 338 points de base, en augmentation de 72 points. Pour les signatures les plus fragiles (CCC), la prime culmine à 1 111 points de base, soit une hausse de 188 points.
Ces élargissements de spreads reflètent une remontée générale des taux d'intérêt, mais aussi un changement d'attitude : les investisseurs deviennent plus exigeants sur la sélection des emprunteurs. Les rendements obligataires moyens illustrent ce coût accru du financement : 6,23 % pour les titres IG et 8,40 % pour le HY. Refinancer la dette devient une opération coûteuse.
Les tensions ne se limitent pas aux valeurs fragiles. Elles gagnent également les grands acteurs de l'IA et des centres de données. La prime du panier obligataire des fournisseurs de calcul bien notés s'est élargie de 17 points de base en une seule semaine, un mouvement significatif pour des entités généralement considérées comme sûres.
Les obligations finançant les centres de données subissent une pression encore plus vive. Entre fin juin et mi-octobre, ces titres ont perdu en moyenne 6,7 % en prix, contre 3,8 % pour l'ensemble du marché obligataire HY américain. Au-delà de la hausse des taux, les investisseurs révisent à la hausse leur perception du risque associé à ces projets. Leur rentabilité future et leur capacité à rembourser la dette deviennent des critères centraux.
L'offre de financement pour l'IA et les projets d'infrastructure explose. Plus de 106 milliards de dollars d'obligations dédiées au financement de projets ont été émises en 2026, contre 37 milliards en 2025. Ces chiffres reflètent l'appétit massif des entreprises pour le capital.
Les projections pour 2027 sont encore plus ambitieuses : Goldman Sachs anticipe 300 milliards de dollars en émissions dédiées aux centres de données et 420 milliards de dollars en émissions directes des grands fournisseurs de calcul. Ce volume de dette à placer crée une double préoccupation pour les investisseurs.
D'une part, ils réévaluent le risque de défaut des emprunteurs fragiles. D'autre part, ils mesurent le volume de dette que même les acteurs les plus solides doivent absorber. Le financement reste ouvert, mais les conditions se durcissent. Le surcoût pourrait freiner les investissements ou peser sur les bénéfices futurs, soit par réduction des marges, soit par un ajustement des programmes d'expansion.
Le taux de défaut dans le segment HY s'établit à 3,4 %, un niveau qui révèle une tension réelle sans basculer vers une crise généralisée. Les investisseurs gèrent une situation de sélectivité accrue plutôt qu'un déni systémique du crédit.
Les éléments à surveiller dans les semaines à venir incluent les nouvelles émissions (leur volume et leurs spreads), l'évolution des primes de risque en dehors du secteur de l'IA, la trésorerie disponible après investissements massifs et les révisions de prévisions de bénéfices. Ces indicateurs aideront à déterminer si le marché du crédit anticipe un ralentissement durable ou une normalisation temporaire.
Ceci n'est pas un conseil en investissement.







