October 6, 2026
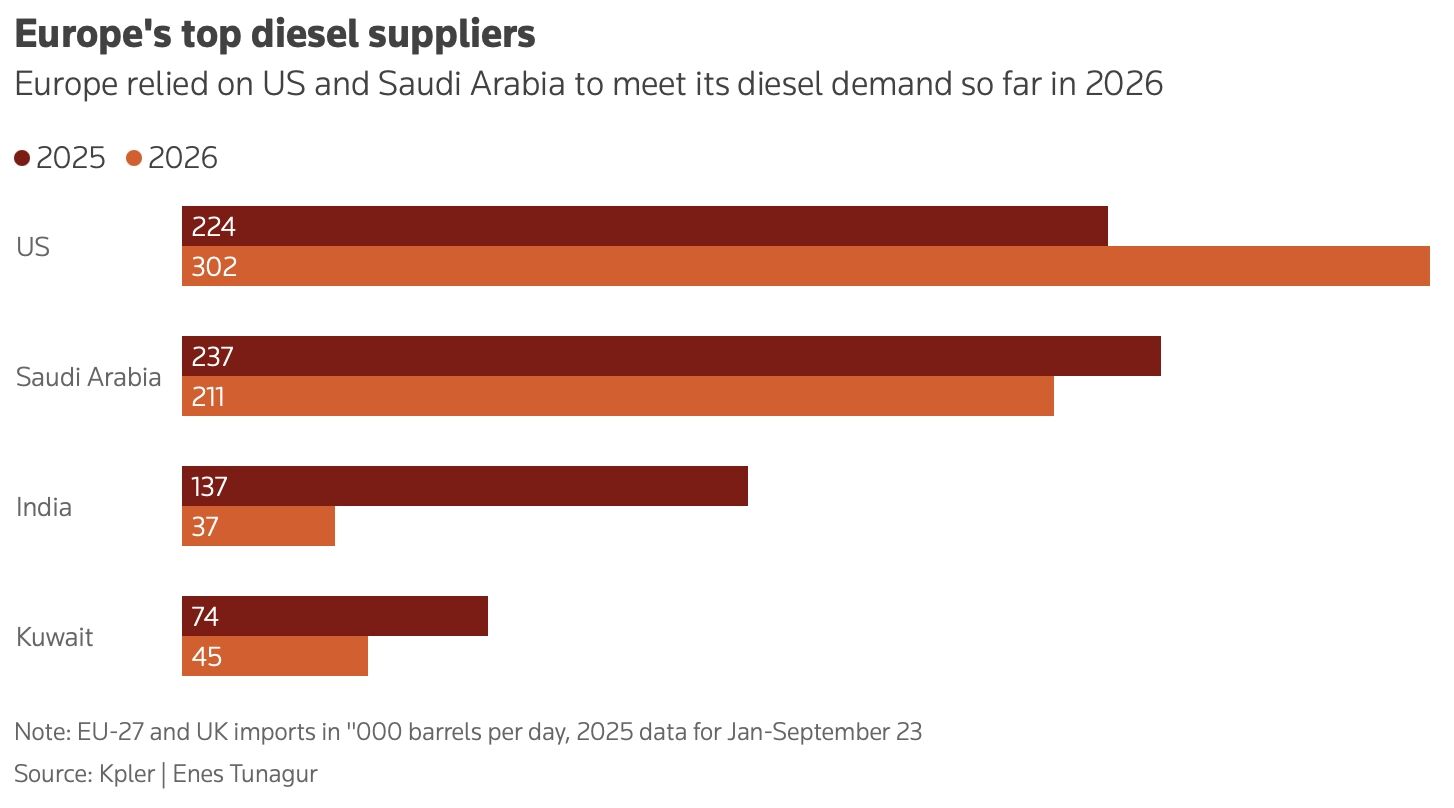
Le 2 octobre, le G7 annonce la mise sur le marché de 100 millions de barils de brut et de produits raffinés sur quatre mois, avec un accent particulier sur le diesel. Cette initiative vise à atténuer les tensions sur les marchés énergétiques européens. Le diesel européen a immédiatement reculé de plus de 8 % sur les marchés à terme, tandis que le Brent a terminé la séance quasi inchangé. Un geste symbolique qui apaise, temporairement, sans résoudre les défis structurels sous-jacents.
L'annonce du G7 s'inscrit dans un engagement plus large. En mars 2026, le groupe avait promis de libérer 400 millions de barils. À la date de cet annonce, 325 millions avaient déjà été commercialisés selon l'Agence internationale de l'énergie. Les 100 millions supplémentaires incluent des engagements non encore exécutés et ne constituent donc pas intégralement une offre nouvelle au-delà du programme initial.
La composition finale demeure floue. La proposition française prévoyait 50 millions de barils de diesel spécifiquement. À titre de référence, cette quantité représenterait environ onze jours de consommation européenne, soit 417 000 barils par jour sur quatre mois. Un appoint significatif, à condition que les livraisons suivent le calendrier annoncé.
Sur les marchés de l'énergie, une distinction essentielle oppose l'offre brute à l'offre utilisable. Libérer du brut supplémentaire ne fournit pas immédiatement du diesel : le goulot d'étranglement se concentre sur le raffinage et l'acheminement.
Relâcher du carburant déjà raffiné agit de façon plus directe sur la pénurie. Inversement, disposer de davantage de pétrole brut ne crée de la demande que s'il existe une capacité de transformation disponible. Cette distinction explique pourquoi la réaction des marchés à terme, bien que notable, doit être interprétée avec prudence.
Si une baisse durable de 10 dollars par baril de diesel se matérialisait et était intégralement répercutée au consommateur, elle représenterait approximativement 7 centimes par litre TTC, en supposant un taux de change euro-dollar stable à 1,12 et l'absence de modifications fiscales ou autres coûts. Cet ordre de grandeur demeure conditionnel : il dépend de la profondeur et de la durée de la réaction des marchés.
L'intervention comporte aussi une dimension géopolitique. Washington renonce à interdire les exportations de diesel américain, un choix qui préserve les flux existants plutôt que de créer de nouveaux barils. L'Europe évite ainsi une concurrence accrue pour les cargaisons mondiales restantes.
Les réserves de sécurité du G7 compensent temporairement les volumes manquants sur les marchés. Elles ne réparent ni les raffineries existantes ni les routes maritimes sous-utilisées. Le G7 soulage donc le marché aujourd'hui en réduisant son coussin de sécurité avant l'hiver, une approche qui repousse plutôt qu'elle ne résout la tension structurelle.
Plusieurs indicateurs méritent un suivi attentif. Le diesel effectivement livré autour du 22 octobre constituera un premier test de crédibilité de l'annonce. L'évolution des stocks à court et moyen terme indiquera si cette libération produit des effets durables. Enfin, le retour progressif des exportations du Golfe persique et de Russie pèsera sur l'efficacité de cette intervention : plus l'offre alternative se reconstitue, moins le soulagement apporté par le G7 sera visible.
Ceci n'est pas un conseil en investissement.







