October 19, 2026
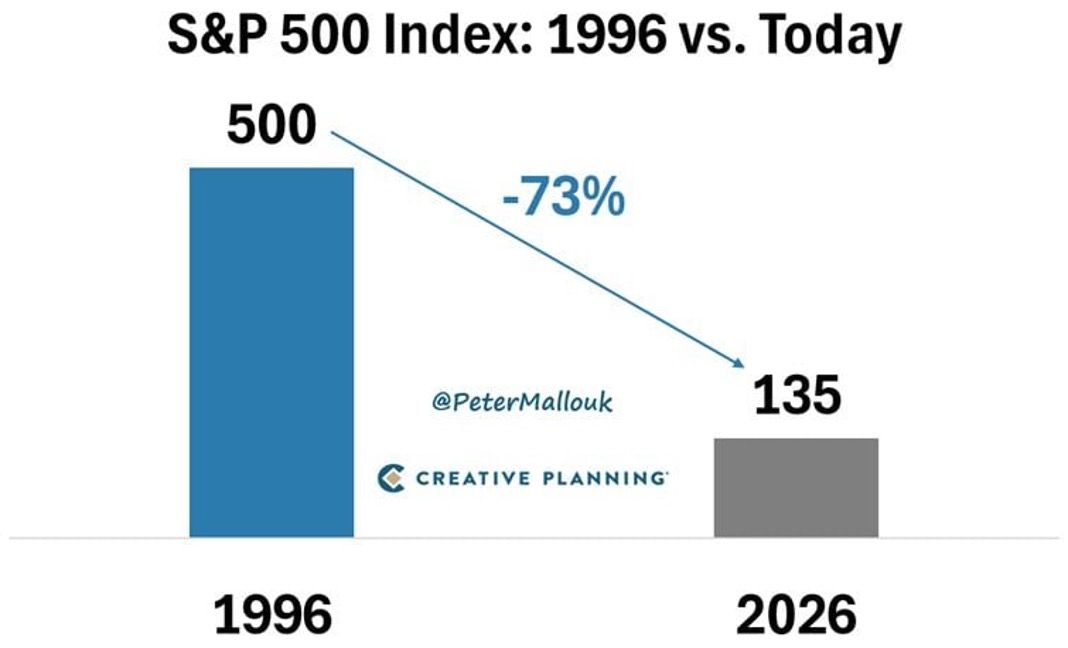
Depuis 1996, 73 % des entreprises composant le S&P 500 ont quitté l'indice. Ce renouvellement massif reflète moins un taux d'échec qu'une réalité : les indices suivent les transformations du marché, tandis que les gérants actifs cherchent à les anticiper. Dans un contexte de concentration accrue autour de grands noms technologiques, cette distinction devient stratégique.
Que seuls 135 des 500 membres de 1996 figurent toujours dans l'indice en 2026 peut sembler spectaculaire. Il faut nuancer : cette statistique mesure une présence dans un indice, pas un jugement d'échec économique. Une entreprise quitte la liste pour plusieurs raisons : croissance qui la place hors des 500 plus grandes capitalisations, fusion, scission, ou déclin. Chacun de ces scénarios raconte une histoire différente.
NVIDIA a remplacé Enron en 2001. Amazon a intégré l'indice en 2005 ; Kodak en est sorti en 2010. JDS Uniphase, entré en 2000, s'est effondré lors de l'éclatement de la bulle des télécommunications. Ces exemples illustrent une dynamique simple : l'indice enregistre une taille atteinte, pas une performance future garantie.
D'autres changements reflètent la consolidation du secteur. Mobil a fusionné avec Exxon en 1999 : le nom a disparu, mais les activités ont continué. Hewlett-Packard s'est scindée en deux entités en 2015, toutes deux intégrées à l'indice. Ces mouvements montrent que la composition de l'indice suit les stratégies des entreprises, plutôt que de les dicter.
Au fil des années, le poids de l'indice s'est concentré. Les plus grands gagnants grandissent davantage, en raison de leur pondération croissante. Cette dynamique crée une dépendance vis-à-vis d'un nombre restreint de sociétés, notamment celles liées à l'intelligence artificielle. La concentration augmente le risque que les attentes intégrées dans les cours de ces géants ne se réalisent ou se ralentissent.
Là intervient la gestion active. Un gérant peut repérer deux sources de valeur : d'abord, identifier ailleurs des entreprises de taille moyenne ou grande dont les perspectives sont insuffisamment valorisées par le marché. Ensuite, détecter les petites et moyennes sociétés capables de devenir les leaders de demain, avant leur entrée potentielle dans l'indice.
Cette approche suppose toutefois une discipline stricte. Pour concurrencer les fonds indiciels cotés (ETF), un gérant doit maîtriser trois éléments : une valorisation rigoureuse, des frais contenus et un horizon d'investissement assez long pour que ses convictions produisent leurs effets. La concentration seule ne garantit pas la surperformance.
L'intelligence artificielle élargit les capacités du gérant. Elle permet d'analyser un plus grand nombre d'entreprises, de croiser données financières et informations contextuelles, et de tester plusieurs scénarios en parallèle. Correctement utilisée, elle démultiplie la portée du jugement humain.
Elle ne le remplace pas. L'IA identifie des patterns, teste des hypothèses, organise l'information. C'est le gérant qui donne du sens, qui accepte ou révise ses convictions selon les faits, qui décide du moment d'action.
L'avantage de la gestion active repose sur la capacité à repérer tôt les bonnes entreprises, les acheter à un prix juste, et laisser le temps à cette conviction de produire ses effets. L'IA soutient ce processus en élargissant le champ d'observation et en accélérant l'analyse. Mais elle n'élimine ni le risque de se tromper, ni la nécessité de réviser ses positions lorsque la réalité diffère des attentes.
Ceci n'est pas un conseil en investissement.







