September 22, 2026
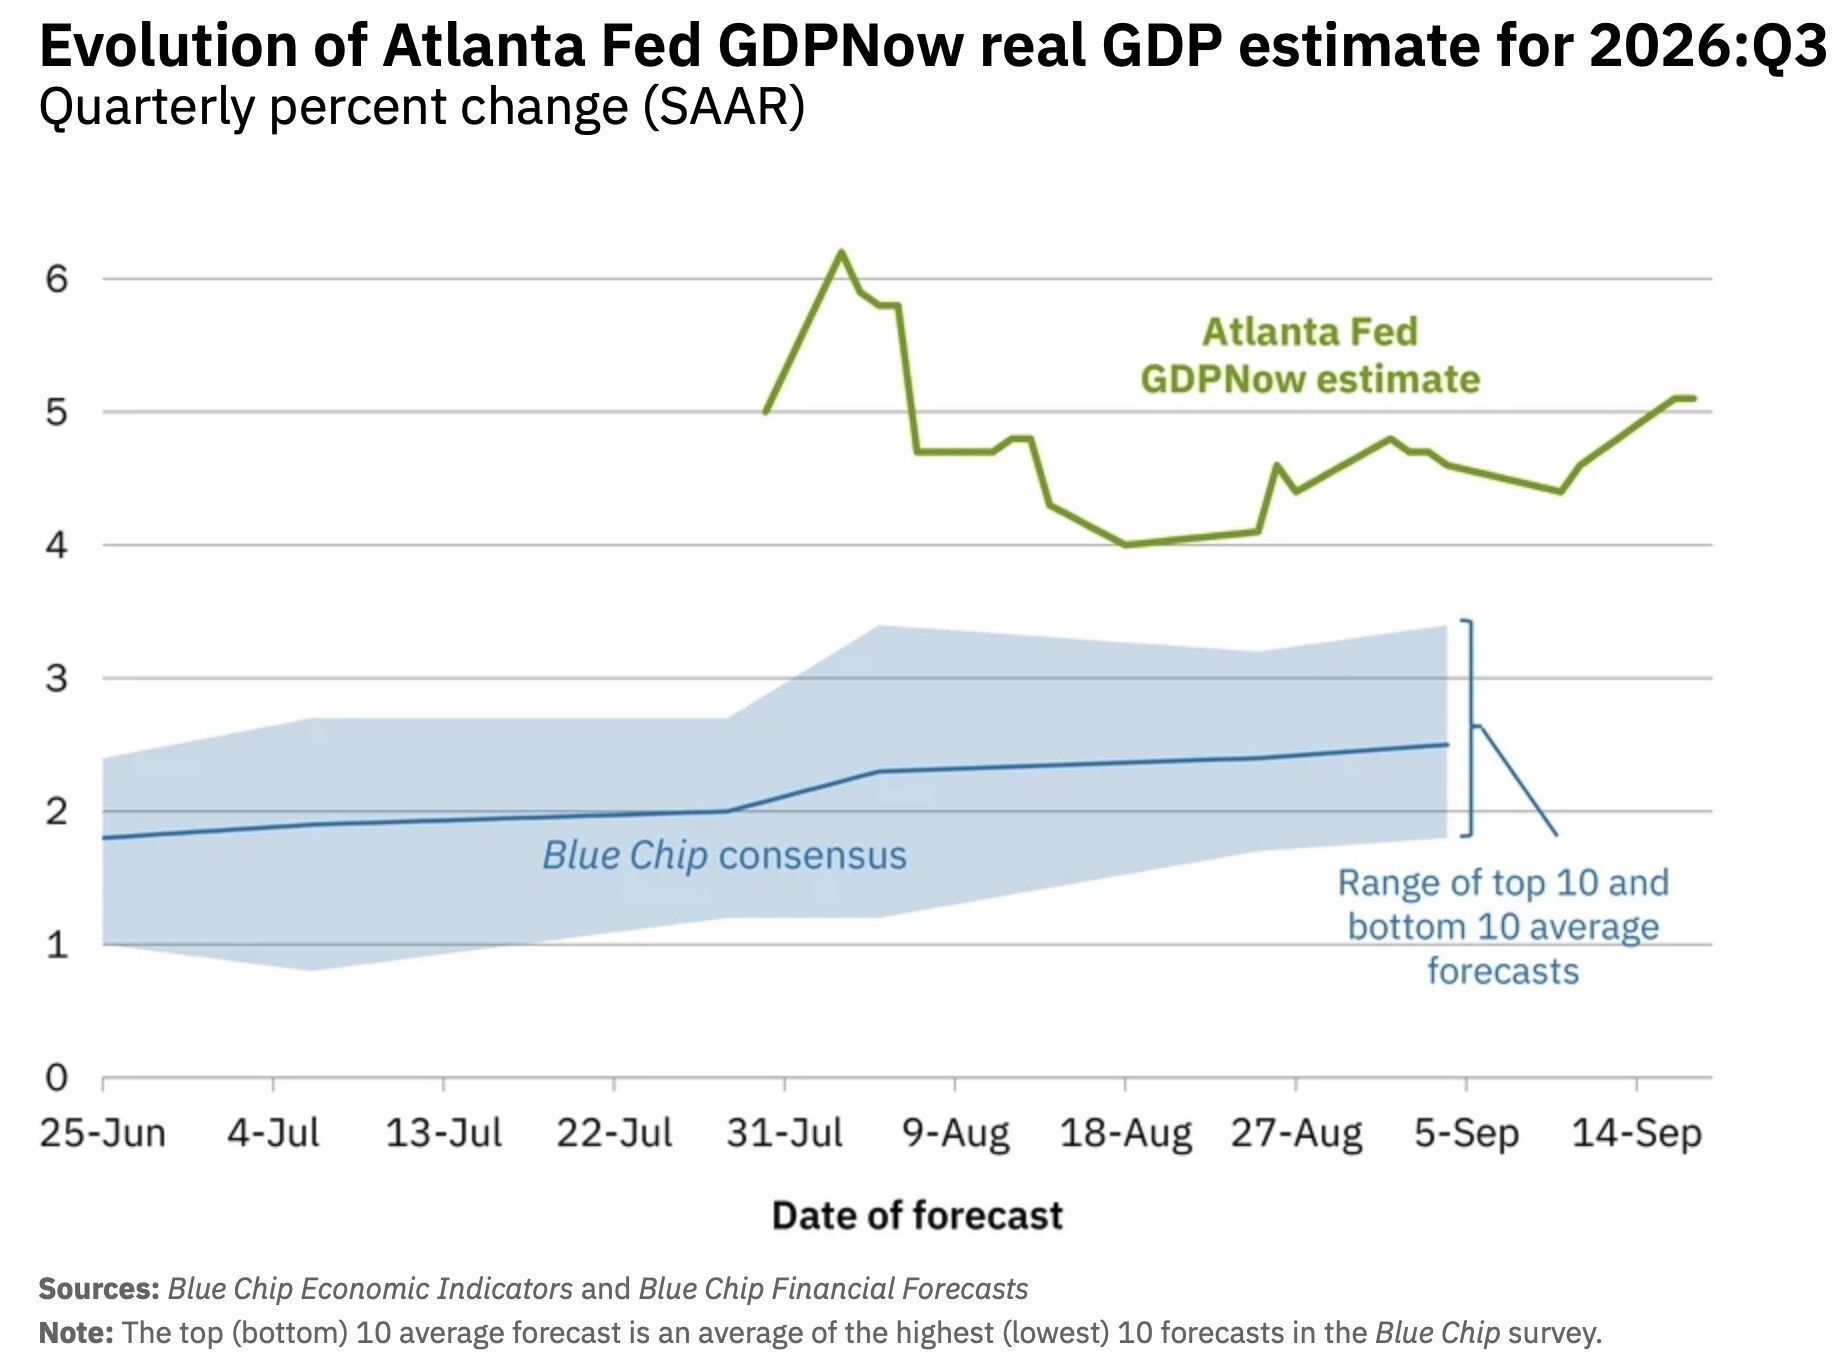
La croissance américaine accélère tandis que la Réserve fédérale poursuit son cycle de resserrement. Au cœur de ce contexte : une question centrale pour les investisseurs. Les bénéfices des entreprises peuvent-ils continuer de progresser malgré l'augmentation du coût du capital ? Les marchés d'actions répondent par l'affirmative pour le moment, mais cet équilibre repose sur des fondamentaux que tout choc pourrait fragiliser.
L'accélération de la croissance américaine affichée par le modèle GDPNow — passée de 4,4 % à 5,1 % en rythme annualisé — mérite une lecture nuancée. La décomposition révèle que la consommation contribue pour 2,8 points, tandis que l'investissement privé apporte 3,2 points, dont environ 2 points proviennent de la variation des stocks. Le commerce extérieur, en retrait, retranche 1,4 point de croissance.
En excluant les mouvements de stocks — souvent volatiles et moins indicatifs du rythme durable de l'économie — la croissance estimée approche 3,1 %. Ce chiffre, plus modéré, reflète davantage la trajectoire soutenable. La demande interne montre une certaine résilience : les ventes au détail ont rebondi de 1,2 % en août après un repli de 0,5 % en juillet. Ce redressement demeure à confirmer sur la base de chiffres corrigés des effets prix, afin d'établir si cette reprise est structurelle ou temporaire.
Sur le front des marchés d'actions, la dynamique s'avère instructive. Le multiple P/E du S&P 500 — calculé sur les bénéfices attendus — a décliné de 22 à 19 depuis le début de l'année. Parallèlement, l'indice demeure proche de son record historique approchant les 7 800 points, atteint en août.
Cette apparente contradiction s'explique : la baisse des multiples a été plus que compensée par la croissance des bénéfices estimés. En d'autres termes, les investisseurs acceptent de payer moins cher par dollar de bénéfice, mais le montant total des bénéfices progresse assez vite pour que l'indice consolide ses gains. Ce mécanisme est classique lors de cycles de normalisation des taux : des valorisations se contractent, mais les fondamentaux restent porteurs.
La Réserve fédérale a relevé ses taux directeurs de 25 points de base le 16 septembre, une décision déjà intégrée par les marchés. Plus intéressant : le marché anticipe une trajectoire de hausse plus ferme que la projection médiane des membres de la Fed. Il incorpore une hausse supplémentaire d'ici fin 2026, puis environ deux autres à l'horizon de l'automne 2027.
Cette divergence entre les anticipations du marché et les projections de la Fed soulève une question : les marchés anticipent-ils une persistance de l'inflation au-dessus de la cible, ou intègrent-ils un scénario de risque ? Une activité résistante et une inflation maintenue au-dessus de l'objectif pourraient effectivement justifier quelques hausses supplémentaires. Néanmoins, l'ampleur du cycle envisagé reste bien inférieure à celle du cycle agressif de 2022.
Pour que les actions conservent leurs niveaux actuels, les bénéfices doivent continuer de progresser malgré un coût du capital en hausse. C'est là le postulat central du marché. Jusqu'à présent, cet équilibre tient. Les prévisions de résultats ont crû suffisamment pour absorber la contraction des multiples.
Cependant, cet équilibre comporte des points de fragilité. Une montée rapide des taux longs pourrait déstabiliser les valorisations actuelles en gonflant le taux d'actualisation appliqué aux flux de bénéfices futurs. De même, une révision à la baisse des prévisions de résultats — particulièrement dans le secteur technologique, qui pèse lourdement dans les indices — constituerait un choc significatif pour les marchés. Les entreprises auraient alors du mal à justifier leurs niveaux de valorisation actuels, même avec des multiples comprimés.
Le tableau de bord économique et de marché dessine un scénario de base solide : une croissance modérée mais résiliente, une Fed qui relève ses taux graduellement sans brutalité, et des bénéfices capables de soutenir les actions. Néanmoins, ce scénario repose sur un équilibre délicat. Les deux principaux risques — une accélération des taux longs ou une déception sur les bénéfices — pourraient le basculer rapidement.
Pour les investisseurs, cette configuration suggère une vigilance accrue : suivre la progression effective des bénéfices par rapport aux prévisions, surveiller l'évolution des rendements obligataires, et rester attentif à tout changement dans la communication de la Fed. Les fondamentaux jouent aujourd'hui le rôle d'amortisseur face au resserrement monétaire. Tant qu'ils restent solides, les marchés ont une assise. Dès qu'ils s'affaiblissent, l'équilibre se rompt.
Ceci n'est pas un conseil en investissement.