November 3, 2026
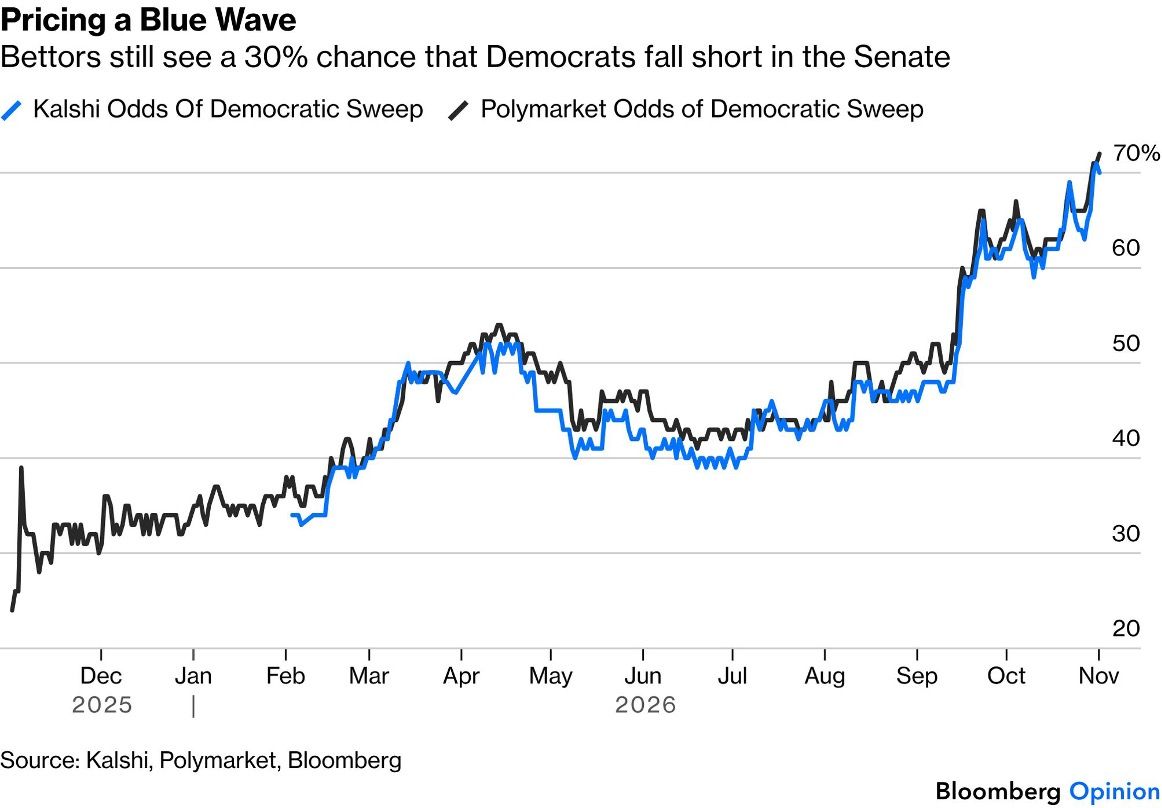
Les prochaines élections de mi-mandat américaines dessinent progressivement un scénario où les démocrates pourraient conserver le contrôle du Sénat, voire conquérir la Chambre des représentants. Mais entre sondages et résultats électoraux, l'écart reste toujours possible. Au-delà du scrutin, c'est surtout la dynamique institutionnelle entre un président républicain et un Congrès potentiellement démocrate qui façonnera les deux prochaines années, avec des implications bien réelles sur les marchés financiers.
Les derniers sondages du New York Times et Siena Research placent les démocrates devant dans cinq sièges du Sénat actuellement contrôlés par les républicains. Ils sont à égalité dans un sixième. Cette configuration, si elle se confirme, leur permettrait de conserver leur majorité sénatoriale, incluant leur siège stratégique du Michigan.
Les marchés de prédiction, comme Polymarket et Kalshi, intègrent déjà largement ce scénario et accordent une probabilité substantielle à un contrôle démocrate des deux chambres. Cependant, l'histoire électorale récente rappelle que les surprises existent. Les scrutins imprévisibles au Brésil et ailleurs illustrent que la domination d'un scénario dans les sondages n'égale jamais une certitude de résultat.
Si les démocrates contrôlent le Congrès face à un président républicain, ils disposeraient de leviers significatifs. Ils pourraient refuser le vote de nouvelles lois républicaines, maîtriser l'allocation des crédits budgétaires, et multiplier les enquêtes parlementaires. Au Sénat, ils pourraient bloquer les nominations judiciaires et gouvernementales.
Mais ce pouvoir de blocage a ses limites. Sans une majorité des deux tiers dans chaque chambre, le Congrès démocrate ne pourrait pas déroger à un veto présidentiel. Cette asymétrie donne à l'exécutif républicain un avantage structurel.
Un président républicain pourrait rejeter presque toute initiative législative démocrate. En parallèle, il conserverait un espace d'action dans les domaines où le pouvoir exécutif dispose déjà de compétences constitutionnelles : commerce extérieur, immigration, politique étrangère et administration fédérale. Les tribunaux, notamment la Cour suprême, resteraient un contre-pouvoir additionnel.
Cette configuration produit moins une paralysie totale qu'une succession de confrontations : vétos, recours judiciaires, enquêtes, et compromis ponctuels gravés dans chaque négociation budgétaire.
L'enjeu n'est pas deux ans d'immobilisme complet. C'est plutôt un cadre institutionnel où chaque avancée législative devient objet de négociation, où les décisions se cristallisent autour de crises ou de deadlines imposées par le calendrier budgétaire.
Le véritable risque économique se concentre sur un point : financer l'État américain nécessite l'accord conjoint du Congrès et du président. Aucun des deux ne peut imposer son projet seul. C'est le terrain où les bras de fer deviennent concrets et coûteux.
Le précédent récent l'illustre. En 2025, les impasses budgétaires ont provoqué 42 jours de fermeture partielle de l'État fédéral. Dans un contexte de confrontation accrue, ce type de shutdown pourrait se répéter.
L'impact économique direct d'un shutdown — perte d'activité, retards de paiement — est généralement contenu. Mais l'impact indirect est plus grave : des shutdowns répétés envoyent un signal aux marchés financiers sur la capacité de Washington à gérer durablement ses finances publiques. C'est un facteur de confiance qu'on ne peut négliger.
Un scénario de contrôle démocrate du Congrès ne produit pas une économie figée, mais un jeu politique dont les marchés financiers doivent intégrer les règles nouvelles.
Le pouvoir budgétaire devient l'enjeu central. Chaque négociation sur le plafond de la dette, chaque vote de financement des agences fédérales, devient une occasion de confrontation. Les futurs échéances budgétaires — généralement programmées en automne — pourraient cristalliser des crises.
La capacité de Washington à maintenir un ordre budgétaire stable, ou du moins à éviter les chocs répétés, deviendra un facteur d'évaluation des risques pour les investisseurs obligataires, notamment sur les Treasuries à moyen terme.
Les Midterms 2026 ne dessinent pas un vainqueur absolu, mais un nouvel équilibre des forces. Si le scénario sondagier se confirme, deux années d'instabilité politique contrôlée pourraient suivre, avec le budget fédéral comme principal point de rupture économique. Les marchés financiers, déjà accoutumés à intégrer ce type de risque institutionnel, adapteraient leurs anticipations en conséquence.
Ceci n'est pas un conseil en investissement.






