October 29, 2026
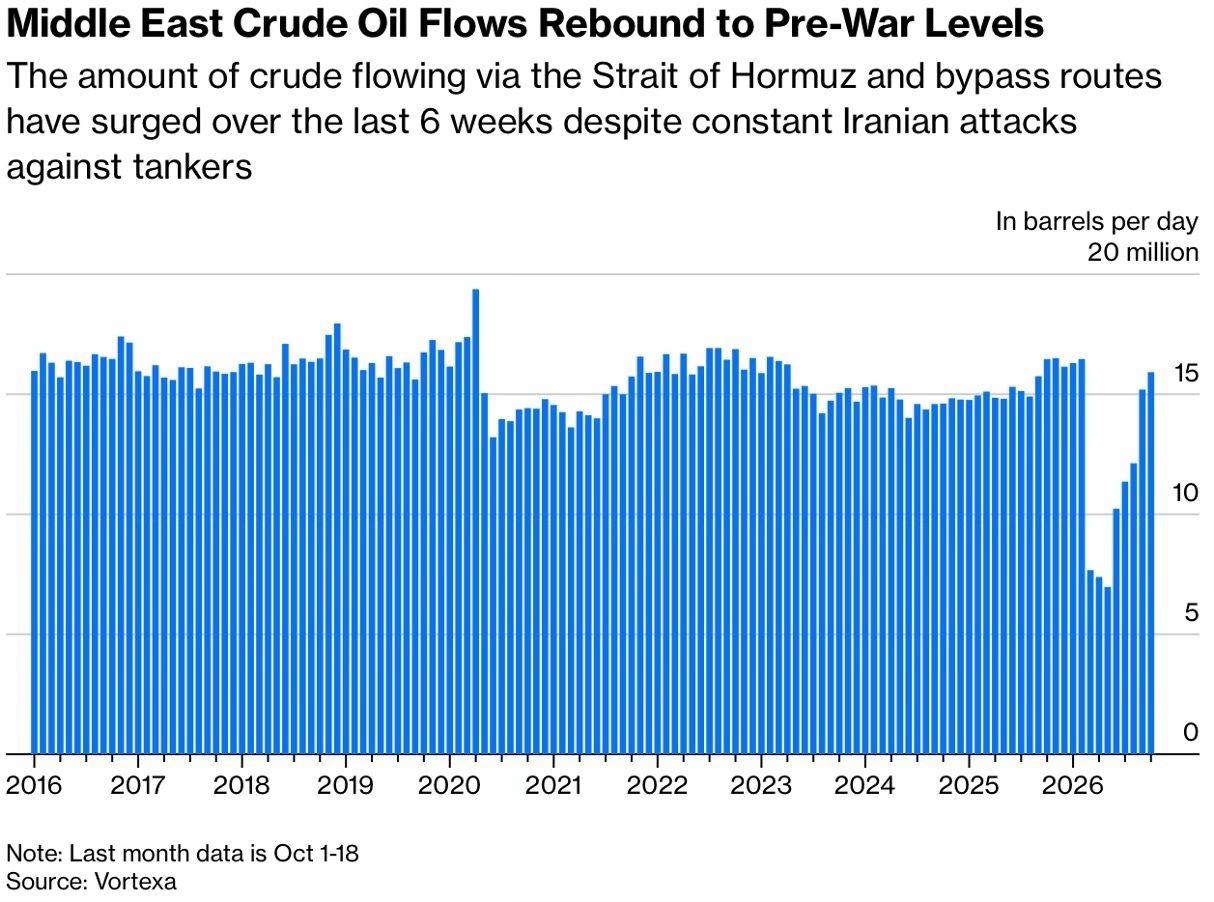
Le retour des exportations de pétrole du Moyen-Orient à des niveaux proches d'avant-guerre ne s'accompagne pas d'une baisse proportionnelle des prix. Le Brent demeure élevé, révélant un écart structurel entre capacité d'approvisionnement et résilience du marché. Comprendre cette divergence éclaire les dynamiques à long terme des marchés énergétiques.
Début octobre, les exportations de pétrole du Moyen-Orient (hors Iran) ont atteint environ 16,5 millions de barils par jour, un niveau comparable à celui d'avant la crise. Paradoxalement, le Brent s'affiche à 113,88 dollars le baril, tandis que le WTI américain se situe à 99,90 dollars. L'écart de près de 14 dollars entre ces deux références témoigne de frictions plus profondes sur le marché international.
Cette divergence entre reprise des flux et maintien des prix élevés mérite explication. Elle ne résulte pas d'une simple réaction mécanique aux volumes disponibles, mais de facteurs structurels plus complexes affectant l'ensemble de la chaîne d'approvisionnement.
Le retour des flux n'équivaut pas à une normalisation de l'offre. Entre fin février et fin septembre, les stocks mondiaux ont diminué de 509 millions de barils. Cette baisse signale que la production actuelle, malgré sa reprise, reste insuffisante pour satisfaire la demande tout en reconstituant les réserves. Un marché apaisé exige non seulement des flux, mais une capacité à accumuler les stocks de sécurité.
Au-delà de la production brute, la logistique joue un rôle central. Les circuits d'approvisionnement restent perturbés : détours obligatoires, coûts d'assurance élevés et frais de transport augmentés renchérissent le pétrole finalement livré aux consommateurs. Les exportations de produits raffinés en provenance du Golfe demeurent significativement inférieures à leurs niveaux historiques, comprimant l'offre de produits finis disponibles.
La menace d'une perturbation nouvelle des routes maritimes majeures ou d'une attaque contre les infrastructures critiques introduit une prime de risque dans la formation des prix. Cette prime reste justifiée aussi longtemps que l'instabilité régionale persiste, indépendamment de la capacité technique actuelle à livrer du pétrole.
Entre 2011 et 2014, le marché pétrolier a supporté des prix élevés, soutenus par la demande émergente et des contraintes d'offre. Puis l'essor du pétrole de schiste américain, combiné à un ralentissement de la demande mondiale et à la stratégie de l'OPEP, a provoqué un retournement brutal. Le Brent a chuté sous les 60 dollars entre 2015 et 2017, illustrant qu'aucun régime de prix n'est perpétuel.
Cette alternance historique révèle une leçon majeure : les ruptures de régime interviennent lorsque l'équilibre fondamental entre offre, demande et stocks bascule. Les prix ne restent élevés qu'aussi longtemps que cet équilibre le justifie.
Une détente durable des prix pétroliers exige la convergence de trois éléments :
Plutôt que de se concentrer sur les prix nominaux, les participants du marché doivent porter attention à : l'évolution des stocks mondiaux (indicateur clé de tension relative), l'écart de prix entre les différentes échéances du Brent (reflétant les attentes de court terme), et l'évolution des coûts d'acheminement (révélateur indirect de la sécurité des routes et des assurances).
Une diminution durable des prix n'exige pas nécessairement un accord de paix immédiat. L'adaptation progressive de l'offre, l'amélioration des circuits logistiques et la reconstruction des stocks pourraient suffire à créer les conditions d'une détente. Inversement, un ralentissement économique mondial réduisant la consommation pétrolière pourrait aussi mener à une baisse des prix, mais sans résoudre les facteurs géopolitiques sous-jacents.
L'histoire du pétrole montre qu'un conflit régional peut persister des années sans que les prix restent durablement élevés : c'est l'évolution de l'équilibre fondamental entre offre, demande et stocks qui finit par prévaloir. Le marché dispose de mécanismes d'adaptation puissants, mais lents.
Ceci n'est pas un conseil en investissement.






