October 4, 2026
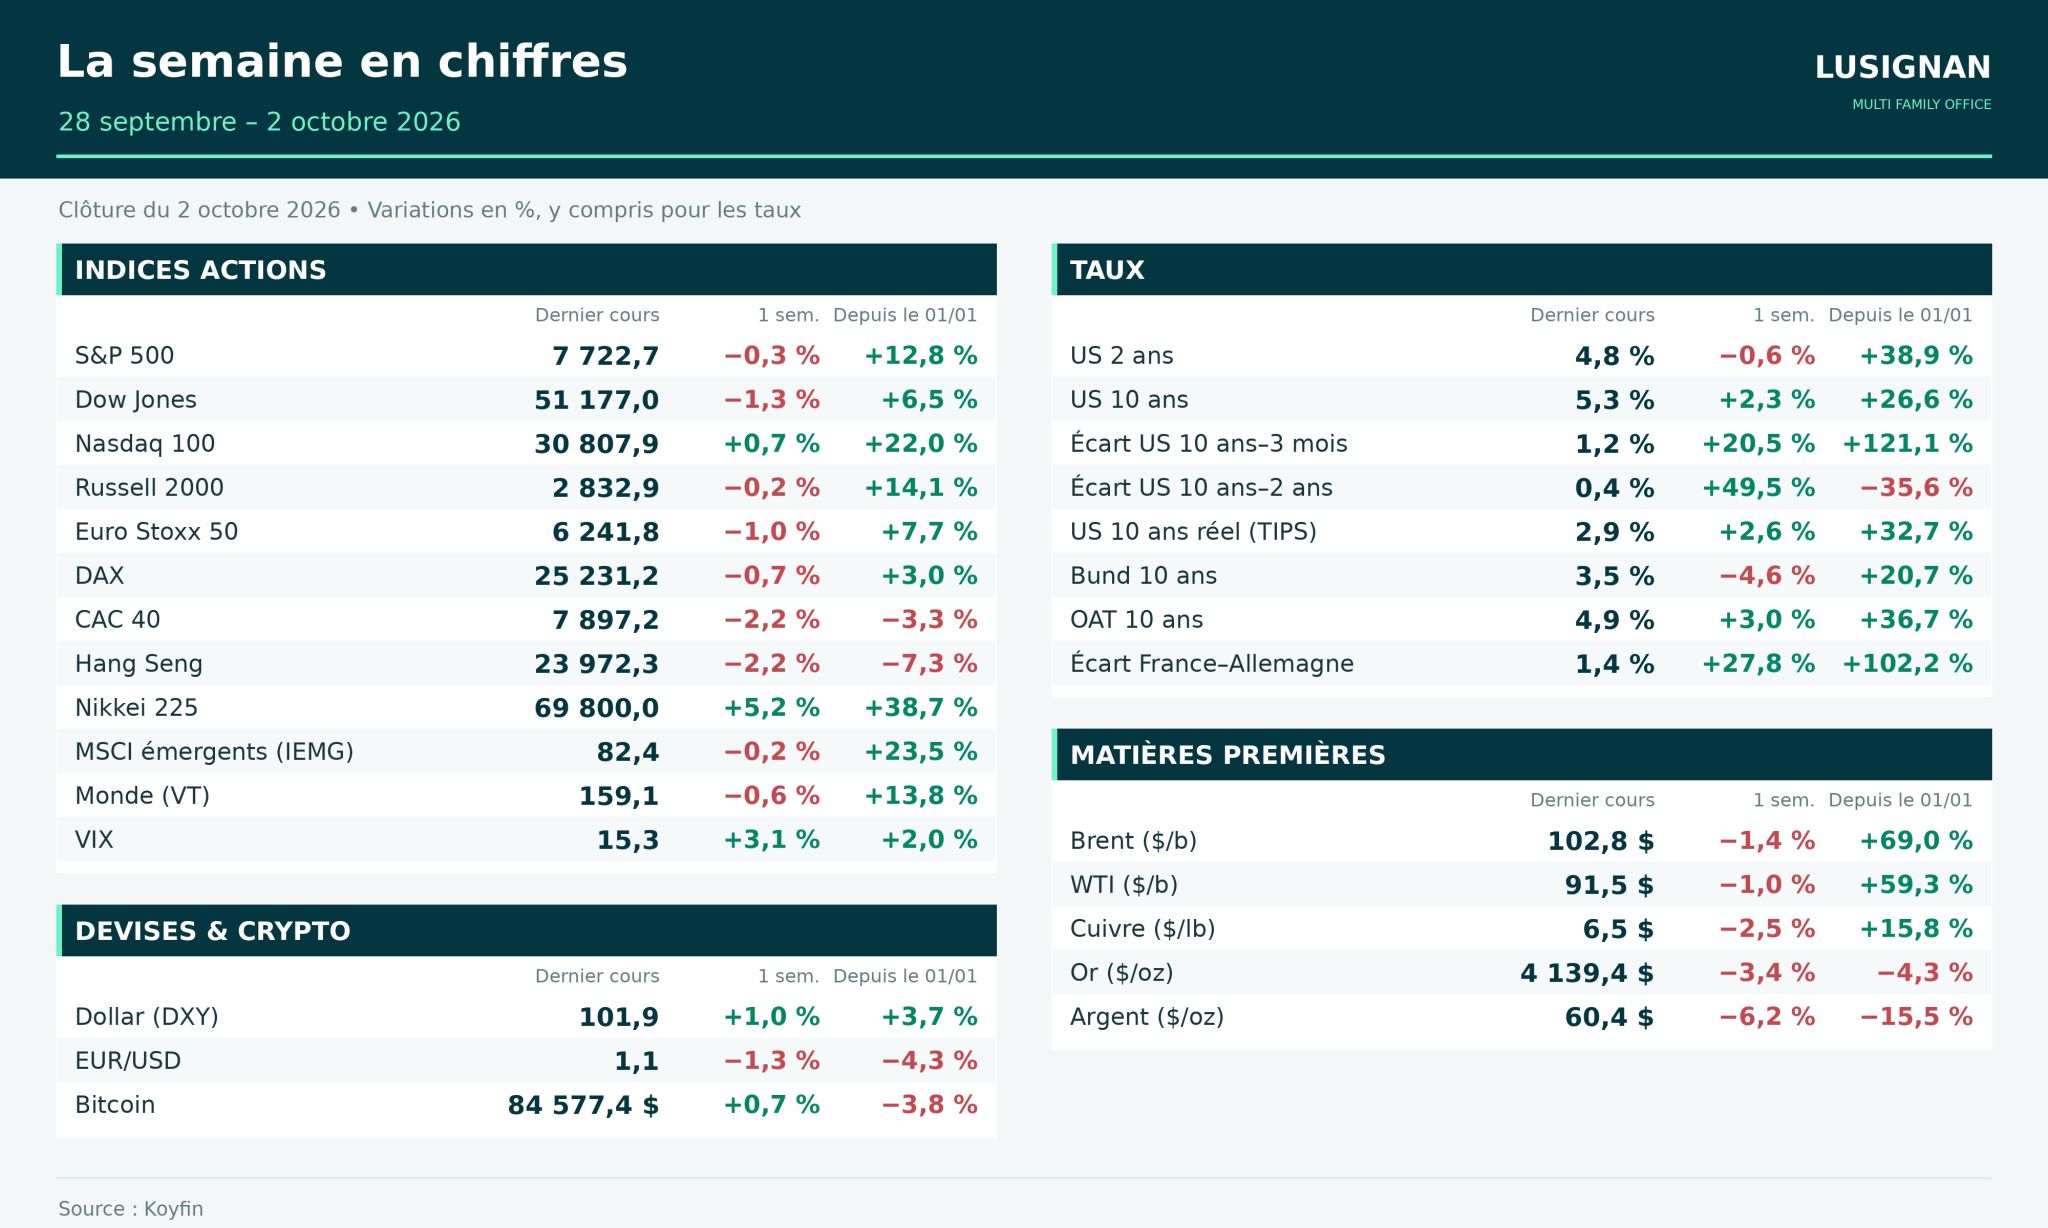
La semaine a marqué un tournant ambigu pour les marchés mondiaux. Alors que les données d'emploi américaines ont apaisé les craintes d'un resserrement immédiat de la politique monétaire, les tensions géopolitiques et les défis budgétaires européens ont pesé sur les actifs risqués et dopé le dollar. L'intelligence artificielle reste un moteur pour la technologie, tandis que le crédit durcit progressivement les conditions de financement.
Aux États-Unis, le S&P 500 a reculé de 0,3 % tandis que le Nasdaq 100 a progressé de 0,7 %, bénéficiant de la surperformance des valeurs technologiques portées par l'IA. En Europe, la situation s'est avérée moins favorable : l'Euro Stoxx 50 a cédé 1,0 % et le CAC 40 a fléchi de 2,2 %, pénalisé par les inquiétudes sur la trajectoire budgétaire française.
Cette divergence illustre un marché fragmenté entre optimisme technologique et préoccupations macroéconomiques persistantes.
Le dollar s'est apprécié de 1,0 % tandis que l'euro reculait de 1,3 %, reflétant deux forces : des rendements américains à dix ans élevés à 5,3 % (en hausse de 12 points de base) et une aversion au risque qui pousse les investisseurs vers des actifs refuge.
En zone euro, les tensions se sont accentuées. L'écart de rendement entre les obligations françaises et allemandes s'est creusé à 141 points, contre 31 points la semaine précédente. Ce phénomène reflète les doutes des investisseurs quant à la viabilité de la trajectoire budgétaire française. Simultanément, les primes de risque du crédit ont augmenté, signalant un durcissement progressive des conditions de financement pour les emprunteurs privés et publics.
Le pétrole Brent a reculé de 1,4 %, soutenu par le retour de flux pétroliers et l'annonce du G7 de libérer des réserves stratégiques. Ces mesures d'approvisionnement ont partiellement atténué les tensions liées aux risques géopolitiques du Moyen-Orient.
L'or a cédé 3,4 %, pénalisé par la combinaison d'un dollar fort et de rendements réels élevés, qui réduisent l'attrait du métal jaune perçu comme sans rendement.
Le rapport d'emploi américain de septembre a surpris par sa faiblesse : seulement 29 000 postes créés, assortis de révisions négatives de 60 000 pour les deux mois précédents. Le taux de chômage s'est établi à 4,2 %. Ces chiffres décevants ont immédiatement réduit les anticipations de hausse des taux en octobre, soutenant le rebond boursier de vendredi.
Parallèlement, l'inflation PCE sous-jacente d'août n'a augmenté que de 0,2 %, moins qu'anticipé, renforçant l'argument en faveur d'une pause de la Réserve fédérale. Cependant, la consommation réelle a progressé de 0,6 %, montrant que les ménages continuent à dépenser malgré un marché du travail en ralentissement.
L'indice PMI manufacturier a stabilisé à 54,5, mais l'embauche a ralenti davantage que la demande, signe d'une exposition croissante aux risques cycliques. Les fonds d'actions ont collecté 20,6 milliards de dollars sur la semaine, traduisant une appétence persistante pour les actifs risqués américains.
L'inflation en zone euro s'est accélérée à 3,8 % en septembre, contre 3,2 % en août, principalement sous la pression des prix de l'énergie. L'inflation sous-jacente, hors énergie et alimentation, demeure à 2,5 %, plus modérée.
La Banque centrale européenne surveille de près ces tensions, et les taux de marché élevés ralentissent déjà l'activité. Pékin, de son côté, renforce ses soutiens économiques ciblés, mais la reprise reste inégale, reflétant les défis structurels de la deuxième économie mondiale.
Micron Technology a annoncé un chiffre d'affaires trimestriel de 61,5 milliards de dollars, dépassant les attentes et confirmant la vigueur de la demande de circuits pour l'IA. Amazon a signé un contrat inédit pour 690 MW d'électricité nucléaire avec Constellation Energy, illustrant l'importance stratégique de l'énergie décarbonée pour les géants du cloud.
Accenture a publié des commandes et des perspectives supérieures aux prévisions, bénéficiant de la transition numérique et des investissements en IA des entreprises.
À l'inverse, Nike a annoncé une restructuration et des suppressions de postes après des ventes décevantes, signe que le secteur du luxe et du sportswear subit des pressions concurrentielles et de demande.
Anthropic a révélé dans son prospectus des engagements futurs de 518 milliards de dollars pour l'infrastructure et le calcul, avec une valorisation atteinte de 2 billions de dollars, illustrant l'ampleur des investissements nécessaires pour soutenir la course à l'IA générative.
La semaine a mis en lumière un marché en équilibre instable. Les données d'emploi américaines faibles ont rassuré les investisseurs sur un resserrement immédiat, mais elles signalent aussi un marché du travail qui se fragilise. Simultanément, les taux longs élevés et les primes de crédit en hausse pénalisent les emprunteurs et réduisent la dynamique de croissance.
En Europe, les tensions budgétaires pèsent sur la confiance, tandis que le dollar gagne du terrain. L'IA reste un thème porteur pour les grandes entreprises technologiques et d'infrastructure, mais les gains ne sont pas uniformes : les restructurations corporatives témoignent d'une économie en ajustement selectif.
Ceci n'est pas un conseil en investissement.







