October 30, 2026
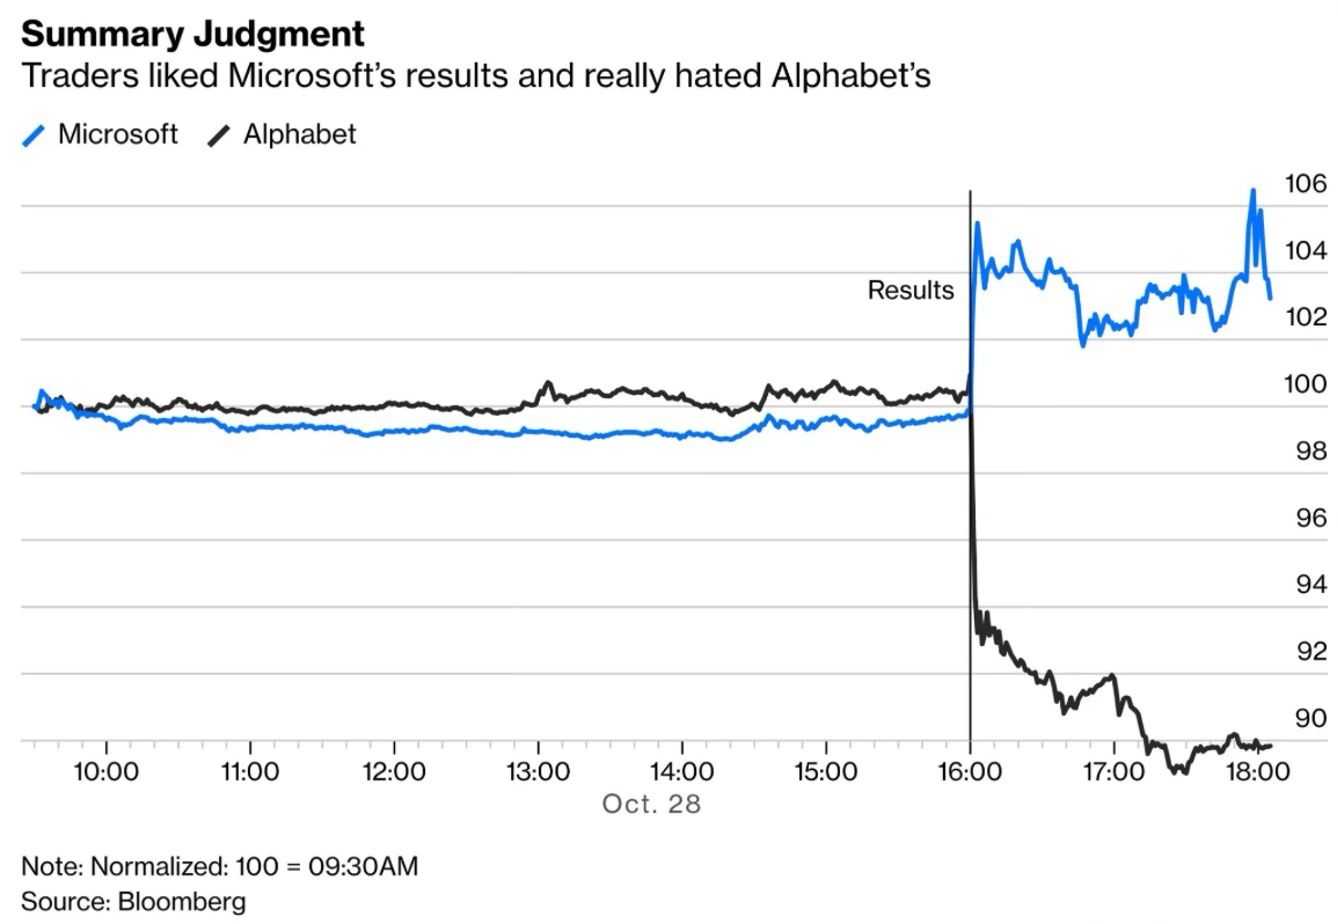
Les résultats trimestriels de Microsoft et Alphabet d'octobre 2026 incarnent un tournant majeur dans l'évaluation des géants technologiques. Tandis que Microsoft convertit la demande d'IA en flux de trésorerie robustes, Alphabet fait face à un paradoxe : une croissance spectaculaire du cloud côtoie un ralentissement de son cœur de métier publicitaire. Les marchés sanctionnent désormais moins la croissance que son financement et sa rentabilité.
Microsoft affiche un chiffre d'affaires de 92,3 milliards de dollars en croissance de 19 %, tandis qu'Azure, son activité cloud stratégique, bondit de 48 % – dépassant les attentes fixées à 44 %. Plus révélateur encore : le flux de trésorerie disponible atteint 18,6 milliards de dollars, surpassant les prévisions de 10 milliards.
Cette performance reflète un modèle qui fonctionne : les investissements dans l'IA se diffusent rapidement en applications commercialisables, captant une demande d'entreprises prêtes à dépenser pour des solutions exploitables immédiatement.
Alphabet enregistre un chiffre d'affaires de 127,6 milliards de dollars en hausse de 25 %, et Google Cloud explose à +103 %. Cependant, l'activité publicitaire historique – la source majeure de profits – déçoit : 82 milliards contre 83,4 milliards attendus. Élément critique : le flux de trésorerie disponible se contracte de 9,1 milliards de dollars.
Les deux sociétés consacrent des montants colossaux à l'IA : 45,2 milliards de dollars trimestriels pour Microsoft, environ 51 milliards pour Alphabet. Mais le chemin de la conversion reste inégal.
Pour Microsoft, l'IA actionne une vertu circulaire : croissance accélérée, trésorerie abondante, financement autonome des investissements futurs. Les retards de livraison observés dans ses résultats ne remettent pas en question l'ambition, simplement son calendrier.
Pour Alphabet, le tableau s'avère plus complexe. Google Cloud affiche une dynamique remarquable, mais les recherches enrichies à l'IA génèrent encore moins de revenus publicitaires que les recherches classiques. L'entreprise doit donc résoudre une équation délicate : monétiser l'IA sans cannibaliser sa base de revenus.
La réaction des marchés fut tranchée. Alphabet a plongé de 12,6 %, effaçant plus de 500 milliards de dollars de capitalisation. Microsoft, initialement en hausse de 3 %, a terminé quasiment stable.
La sévérité de la sanction infligée à Alphabet dépasse largement la déception sur les revenus publicitaires. Les investisseurs expriment une inquiétude plus profonde : les dépenses s'accélèrent pendant que la trésorerie se dégrade, et la rentabilité future de ces investissements reste opaque.
Ce contraste révèle une mutation des critères de valorisation. La croissance seule ne captive plus les marchés. Les flux de trésorerie, le rendement marginal des investissements et la visibilité sur leur financement sont devenus déterminants.
Cette sélectivité ne constitue probablement pas un accident temporaire. Avec plus de 700 milliards de dollars d'investissements prévus en 2026 pour les quatre géants américains du secteur, les écarts entre entreprises vont s'accentuer. Ceux qui convertissent ces dépenses en flux de trésorerie durables verront leur valorisation récompensée ; les autres feront face à une discipline accrue des marchés.
Cet environnement s'avère favorable aux portefeuilles gérés activement, attentifs aux valorisations et aux fondamentaux financiers. Les gestionnaires disposant de l'expertise pour discerner les rendements réels des investissements en IA – au-delà des simples annonces – peuvent créer de la valeur relative.
L'intelligence artificielle conserve son potentiel transformateur pour la croissance des revenus et l'efficacité opérationnelle. Mais les marchés distinguent désormais les investissements qui créent de la valeur immédiate de ceux qui promettent d'en créer ultérieurement. Cette distinction, longtemps occultée par l'euphorie technologique, s'impose progressivement.
Ceci n'est pas un conseil en investissement.






