L'essentiel en un café
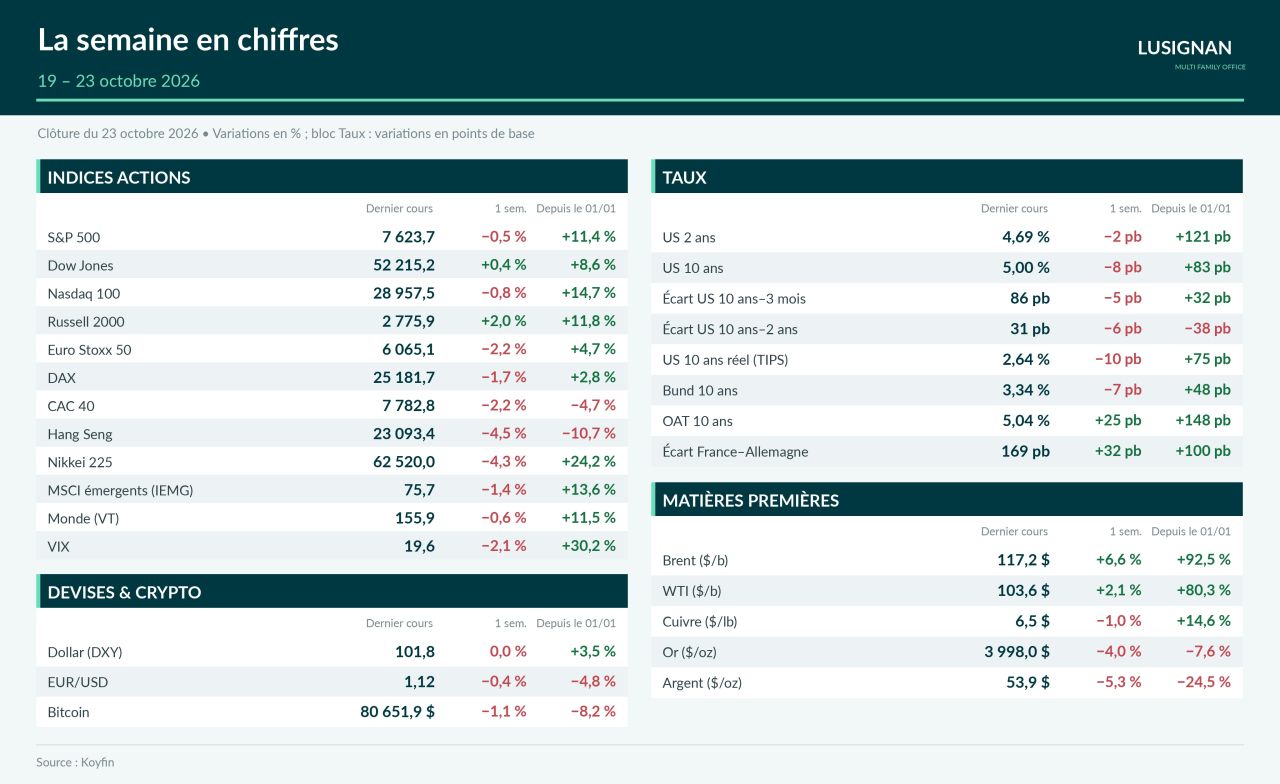
- France : spread OAT-Bund à 167 pb, plus haut depuis 2011 ; l’OAT 10 ans franchit 5 % pour la première fois depuis juillet 2002, à la veille du verdict de Moody’s.
- IA : les semi-conducteurs perdent 6,7 % jeudi, pire séance depuis juin ; l’argent se déplace vers le S&P 500 équipondéré (+1,9 % sur la semaine) plutôt que de quitter le marché.
- Energie : Brent à 116,64 $ (+6 % sur la semaine, +90 % depuis le 1er janvier) après les attaques houthies contre l’Arabie saoudite.
- Taux : les obligations redeviennent une couverture — le 10 ans américain perd 17 pb jeudi, sa meilleure séance depuis plus de deux ans ; pause attendue de la Fed et de la BCE cette semaine.
FRANCE · DETTE & BUDGET
Une défiance réelle, amplifiée par un choc de positionnement
- Les déclencheurs : mobilisation du 17 octobre (550 000 manifestants selon l’Intérieur, plus de 1 800 interpellations), budget 2027 toujours non voté, présidentielle en avril ; énergie +21,3 % sur un an en septembre.
- La mécanique : des hedge funds portant l’OAT avec un fort levier ont dû couper leurs positions, dans un marché dont la profondeur était inférieure de plus de 50 % à la normale (Allianz Trade) ; ils expliqueraient environ la moitié du mouvement (Fidelity International).
- Une contagion limitée : l’euro suit désormais le spread (EUR/USD à 1,12), mais les grandes banques restent peu exposées (64 Md€ d’OAT, 17 % de leurs fonds propres) et Schneider Electric a levé 6 Md€, une émission sursouscrite plusieurs fois.
LE REGARD LUSIGNAN — Les vendeurs forcés sont largement sortis et les investisseurs de long terme réapparaissent sur le 7-10 ans : une lecture moins sombre que le consensus. Le risque France reste concentré sur les valeurs domestiques, pas sur l’ensemble du marché — patience et sélectivité.
TAUX & BANQUES CENTRALES
Les obligations retrouvent leur rôle de couverture
- Jeudi : pendant que les semi-conducteurs décrochaient, le 10 ans américain a perdu 17 pb pour terminer la semaine à 4,99 % : quand l’IA tousse, les obligations protègent à nouveau.
- Inflation : 3,7 % aux États-Unis et 3,8 % en zone euro en septembre ; statu quo attendu de la Fed mercredi (3,75-4,00 %) et de la BCE jeudi (2,50 %), un dernier geste étant plutôt envisagé en décembre.
- Dette américaine : un marché de 32 000 Md$, détenu à près de 70 % par des investisseurs privés plus sensibles aux rendements : la rémunération exigée à long terme peut rester élevée, même si la Fed baisse ses taux courts.
LE REGARD LUSIGNAN — Des rendements inédits depuis plus de vingt ans (10 ans américain vers 5 %, TEC 10 à 5,05 %) et une fonction de couverture retrouvée : le portage de qualité redevient attractif. Le calendrier des banques centrales étant dans les prix, ce sont le pétrole et le crédit qui guideront les taux longs.
IA & CRÉDIT
La facture arrive : le marché demande qui paie l’IA
- Rotation : jeudi, Nasdaq 100 −2,9 % et semi-conducteurs −6,7 %, mais 336 valeurs du S&P 500 en hausse contre 165 en baisse, l’équipondéré +0,8 % et les valeurs de consommation de base à un record.
- Financement : 419 Md$ d’émissions obligataires liées à l’IA depuis janvier (+90 % par rapport à tout 2025) ; assurance contre le défaut d’Oracle à un record, celle de CoreWeave au-delà de 1 000 pb ; premier free cash flow négatif de Meta depuis 2012.
- Crédit : spreads mondiaux au plus large depuis mai 2025 (129 pb), iTraxx Crossover à 341 pb : le risque est intégré, sans fuite des investisseurs.
LE REGARD LUSIGNAN — Le marché trie l’IA entre producteurs rentables et autofinancés, et emprunteurs qui bâtissent leurs centres de données à crédit : la qualité de l’émetteur compte autant que le thème. L’argent quitte les semi-conducteurs, pas le marché.
ÉNERGIE, MÉTAUX & CHINE
Le pétrole reprend la main, la Chine tient sa croissance
- Pétrole et gaz : frappes houthies sur le champ de Shaybah (Aramco) et l’aéroport de Dammam, détroit d’Ormuz toujours fermé ; le gaz européen TTF touche 93,19 €, plus haut depuis 2022, avec des stocks bas avant l’hiver.
- Métaux : l’or rate son test de valeur refuge (−4,1 % à 3 997 $) malgré la détente des taux ; l’argent cède 6,2 %.
- Chine : PIB +4,5 % sur un an au 3e trimestre (4,4 % attendus), porté par l’extérieur (exportations +36,3 % en septembre) quand l’investissement immobilier recule de 20,6 % sur neuf mois.
LE REGARD LUSIGNAN — Tant que le Brent tient au-dessus de 110 $, les banques centrales manquent de marge et l’Europe paie plus cher que les États-Unis. La surprise chinoise profite d’abord aux fournisseurs de la chaîne technologique ; le luxe attend toujours le consommateur chinois.
ACTUALITÉS SECONDAIRES
En bref
- Résultats en Europe : L’Oréal (croissance organique de 7,7 %), EssilorLuxottica (jusqu’à +11 %) et SAP (backlog cloud +26 %) saluées ; Kering (environ −16 % sur la semaine) et Carrefour (jusqu’à −12 %, objectifs abaissés après les émeutes) sanctionnés.
- Résultats aux États-Unis : une bonne saison, mal récompensée — Lockheed Martin bondit jusqu’à 10 % sur les missiles, tandis que Netflix (−5,7 %) et General Motors (−6,6 %) reculent sur des perspectives prudentes.
- Cette semaine : vote du budget 2027 à l’Assemblée mardi, Fed mercredi, BCE jeudi ; Alphabet, Microsoft et Amazon publient ; élections de mi-mandat américaines le 3 novembre.
Ceci n'est pas un conseil en investissement.