L'essentiel en un café
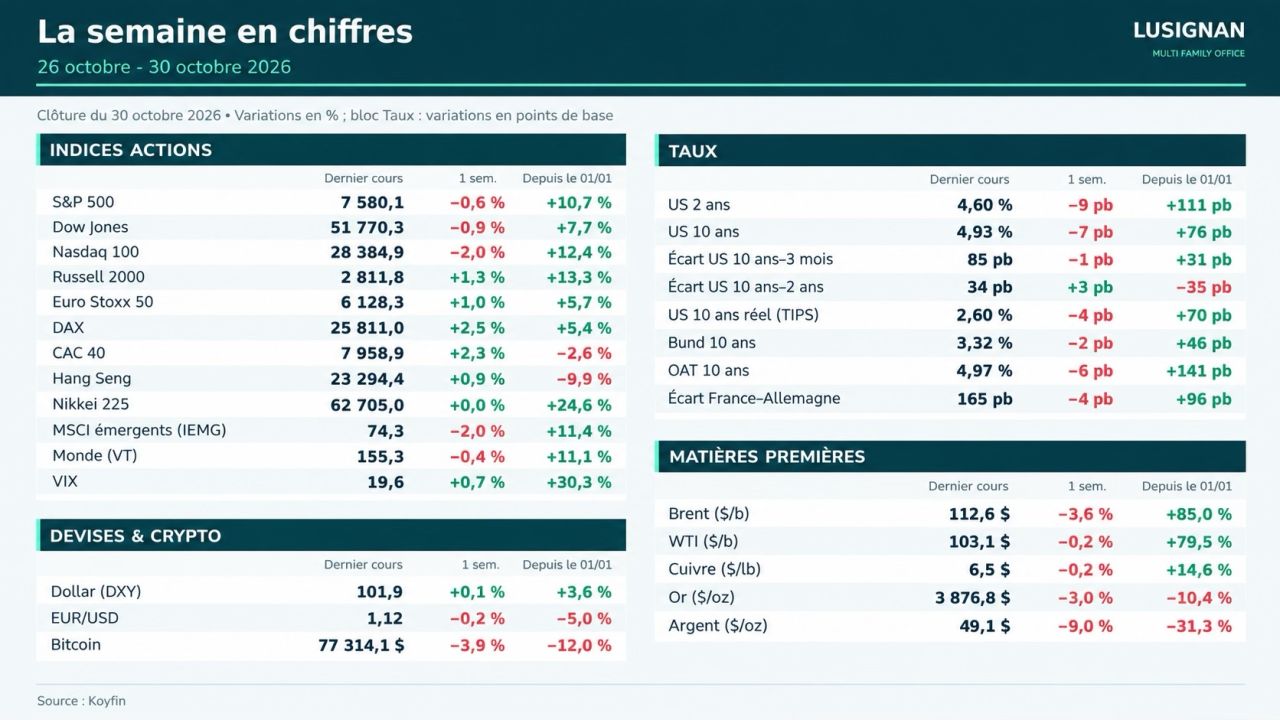
- IA & résultats : Alphabet −12,6 % jeudi, Intel −28,6 % vendredi ; le Nasdaq 100 termine en correction, plus de 10 % sous son record du 6 octobre.
- Rotation : le CAC 40 gagne 2,4 % et le panier S&P 500 hors IA de Goldman Sachs se dirige vers son meilleur mois depuis près de trois ans.
- Taux : le 10 ans américain perd près de 40 pb en octobre, à 4,93 % ; Fed, BCE et Banque du Japon restent en pause.
- France : Moody’s maintient la note Aa3 (perspective négative) ; vote solennel sur les recettes du budget 2027 mardi 3 novembre.
ACTIONS & IA
Résultats : la croissance ne suffit plus, le marché exige du cash
- Alphabet : chiffre d’affaires de 127,6 Md$ (+25 %) et Google Cloud +103 %, mais publicité décevante et flux de trésorerie disponible de −9,1 Md$ ; le titre perd 12,6 %, sa pire séance depuis plus de vingt ans.
- Microsoft convainc : Azure +48 % et flux de trésorerie disponible de 18,6 Md$, 10 Md$ de plus qu’anticipé ; Intel (−28,6 %) et ServiceNow (−34 % sur la semaine) sont sanctionnés.
- Le vrai sujet, le cash : les analystes anticipent désormais une consommation de trésorerie d’environ 86 Md$ sur douze mois pour les cinq grands hyperscalers (Bloomberg), pour plus de 700 Md$ d’investissements prévus en 2026 chez les quatre géants américains.
LE REGARD LUSIGNAN — Pas de bulle qui éclate : c’est la valorisation des plus gros dépensiers qui se réajuste. Un environnement favorable à une gestion active et disciplinée, attentive aux valorisations, aux flux de trésorerie et au rendement des investissements.
CRÉDIT
Financement de l’IA : le crédit fait le tri entre les signatures
- Primes de risque en hausse sur trois mois : 87 pb pour l’IG (+12), 338 pb pour le HY (+72), 1 111 pb pour les CCC (+188) ; les obligations HY finançant les centres de données ont perdu 6,7 % entre fin juin et mi-octobre.
- Un marché ouvert, mais sélectif : émissions obligataires mondiales record à 6 610 Md$ ; Microsoft lève 25 Md$ avec 115 Md$ de demande, Meta porte sa levée à 97,5 Md$.
- Pas de crise généralisée : le taux de défaut HY est de 3,4 %, tension réelle mais contenue.
LE REGARD LUSIGNAN — Ce tri par la qualité de crédit est sain : privilégier les signatures solides et suivre de près les nouvelles émissions, les primes hors IA et la trésorerie après investissements.
TAUX & BANQUES CENTRALES
La détente est là, les banques centrales restent prudentes
- Obligations refuge : le 10 ans américain finit octobre à 4,93 %, après avoir dépassé 5,3 % début octobre ; les fonds indiciels obligataires ont collecté environ 58 Md$ depuis début octobre.
- Fed : taux maintenus entre 3,75 % et 4,00 % (10 voix contre 2) ; les futures prêtent environ 84 % de chances à une hausse en décembre.
- BCE et Japon : taux de dépôt maintenu à 2,5 %, porte ouverte pour décembre ; Christine Lagarde quittera la présidence en février. La Banque du Japon ouvre la voie à une hausse d’ici la fin de l’année.
LE REGARD LUSIGNAN — Les obligations redeviennent une couverture du portefeuille actions et les niveaux de rendement actuels constituent un point d’entrée. Une protection qui reste toutefois fragile tant que le pétrole entretient les pressions inflationnistes.
FRANCE
Moody’s laisse du temps, le budget reste à voter
- Note maintenue : Aa3 sous perspective négative, conditionnée à l’adoption du budget 2027 ; l’OAT 10 ans est repassée sous 5 %.
- Spread OAT-Bund : reflux de 167 à environ 155 pb jeudi, avant de remonter vers 165 pb vendredi.
- Conjoncture : PIB du T3 en recul de 0,1 % (Insee) ; prochaines étapes le 3 novembre (vote des recettes), le 17 (vote d’ensemble) et le 27 (revue de S&P).
LE REGARD LUSIGNAN — Le risque politique reste entier. Les niveaux de spread actuels peuvent constituer une zone d’entrée pour un investisseur qui accepte la volatilité ; les groupes tournés vers l’international restent moins exposés que les valeurs domestiques.
ÉNERGIE & GÉOPOLITIQUE
Pétrole : les flux reviennent, pas les prix
- Brent : le contrat de décembre a expiré à 117,64 $ ; +13,6 % sur octobre, quatrième mois de hausse consécutif.
- Offre sous tension : les stocks mondiaux ont diminué de 509 millions de barils entre fin février et fin septembre (AIE) ; frappe revendiquée par les Houthis contre la plus grande raffinerie saoudienne.
- Les majors en profitent : TotalEnergies affiche un résultat net ajusté record de 9,1 Md$.
LE REGARD LUSIGNAN — Un baril durablement au-dessus de 110 $ reste la menace principale pour les taux. À surveiller : les stocks mondiaux, l’écart entre les échéances du Brent et les coûts d’acheminement.
ACTUALITÉS SECONDAIRES
En bref
- Brésil : réélection surprise de Lula (51,8 %) ; l’Ibovespa chute jusqu’à 17 % et le réal jusqu’à 11 % face au dollar le 26 octobre.
- Midterms, mardi 3 novembre : Polymarket donne 91 % de chances aux démocrates à la Chambre et 66 % au Sénat ; scénario jugé déjà dans les prix (Bloomberg).
- Or & crypto : l’or repasse sous 4 000 $ (3 875 $, −3,1 % sur la semaine) ; Binance subit un piratage de 6,3 Md$, le bitcoin perd 5 %.
Ceci n'est pas un conseil en investissement.