L'essentiel en un café
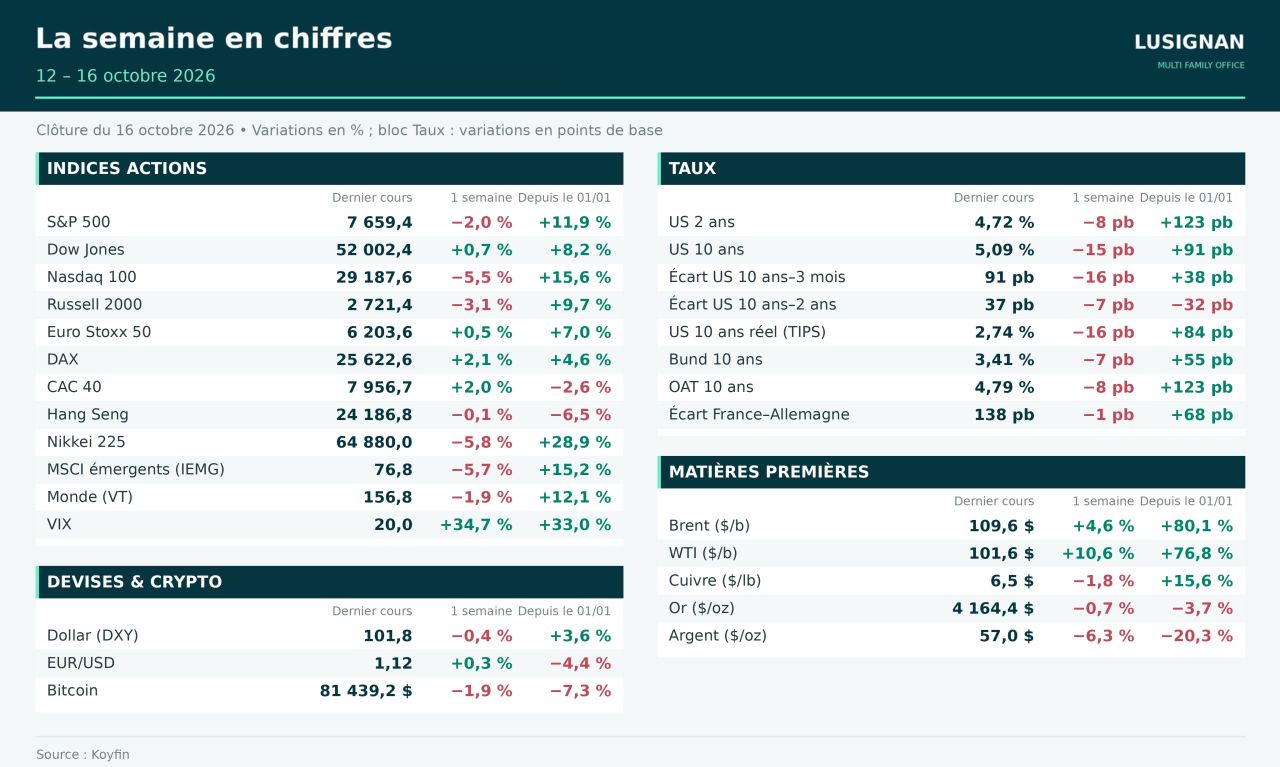
- Inflation : CPI américain à 3,7 % (3,6 % attendu) ; le pétrole reste la courroie de transmission.
- Pétrole : attaques autour d’Ormuz, Brent revenu vers 110 $ (+4,9 % sur la semaine).
- IA & crédit : obligations CoreWeave sous 80 % du nominal ; le marché teste le financement, pas la demande.
- Marchés : S&P 500 à 2 % de son record, CAC 40 +2 %, Kospi −14,5 % : rotation plutôt que capitulation.
TAUX & BANQUES CENTRALES
Inflation plus chaude, taux longs en repli
- Inflation américaine : CPI de septembre à 3,7 % sur un an (3,6 % attendu), énergie +20,4 % ; prix à la production +6,3 % sur un an, plus forte hausse depuis plus de quatre ans.
- Fed : la probabilité d’une hausse dès le 28 octobre est montée près de 50 % après le CPI, avant de retomber vers 15 % vendredi ; les swaps intègrent une hausse en décembre.
- Taux longs : le 10 ans américain termine à 5,07 %, contre un pic à 5,36 % la semaine précédente ; les obligations ont de nouveau joué leur rôle de couverture des actions.
LE REGARD LUSIGNAN — Le niveau de rémunération offert par l’obligataire de qualité mérite d’être saisi : il redevient une alternative crédible aux actions. Prudence sur les maturités longues d’ici la Fed des 27-28 octobre, l’inflation restant tirée par l’énergie.
ÉNERGIE & GÉOPOLITIQUE
Ormuz entretient l’inflation
- Pétrole : le Brent termine à 109,86 $ (+4,9 % sur la semaine), le WTI gagne 10,4 % et le gaz européen 7,5 % ; les flux dans le détroit tombent à 11,6 millions de barils par jour, contre 17,2 en temps normal.
- Réponses de l'offre : libération accélérée des stocks d’urgence de l’AIE, diesel russe (effet de 1 à 2 $ par baril selon Goldman Sachs) et 17 millions de barils proposés par Washington : sans faire baisser les prix.
- FMI : une partie de la résistance mondiale repose sur les prélèvements dans les stocks ; le rebond de 2027 suppose une réouverture progressive d’Ormuz à partir de mars.
LE REGARD LUSIGNAN — Risque asymétrique : tant que les stocks d’urgence compensent, le baril reste contenu ; s’ils s’épuisaient avant la réouverture du détroit, le pétrole repartirait, et les taux avec lui. Au-dessus de 100 $, c’est le premier facteur de risque pour les actifs risqués.
IA & CRÉDIT
L’IA à l’épreuve du prix du capital
- CoreWeave : action −15,5 % le 14 octobre, CDS à cinq ans proche de 1 195 points de base, obligations 2032 vers 76,5 cents pour un rendement proche de 16 % ; 35,1 Md$ de dette financière fin juin.
- Contagion : huitième séance de baisse des semi-conducteurs américains, une première depuis octobre 2008 ; le Kospi cède 14,5 % sur la semaine et entre en bear market.
- Demande intacte : ASML relève sa prévision annuelle pour le troisième trimestre consécutif, TSMC guide un T4 entre 52,3 et 54,3 Md$ : le marché teste le financement, pas la demande.
LE REGARD LUSIGNAN — Sélectivité : privilégier les acteurs qui financent l’IA sur leurs fonds propres et convertissent leurs capacités en revenus et en trésorerie. Le risque deviendrait systémique si le crédit se restreignait au-delà de l’IA : ce n’est pas démontré à ce stade.
FRANCE
OAT : un écartement jugé excessif, Moody’s le 23 octobre
- Taux : l’OAT 10 ans termine à 4,80 % et l’écart avec le Bund à 138 points de base ; Goldman Sachs juge l’écartement excessif et voit plutôt un resserrement dans les semaines qui viennent.
- CAC 40 : −4,24 % depuis janvier au 12 octobre (dividendes réinvestis) contre +7,03 % pour l’Euro Stoxx 50, mais +2 % sur la semaine ; environ 85 % du chiffre d’affaires du CAC 40 vient de l’étranger.
- Agenda : revue de Moody’s le 23 octobre (Aa3, perspective négative), puis de S&P le 27 novembre (A+) ; déficit attendu à 5,4 % du PIB en 2026.
LE REGARD LUSIGNAN — Le 23 octobre est le prochain point de bascule : une note confirmée resserrerait l’écart de taux et soulagerait banques et assureurs. D’ici là, privilégier les grands exportateurs du CAC 40 aux petites valeurs domestiques, plus sensibles au crédit.
ACTUALITÉS SECONDAIRES
En bref
- Banques américaines : trading actions en forte hausse (+72 % chez Goldman Sachs, +49 % chez JPMorgan) ; collecte record de 232 Md$ chez Morgan Stanley, Bank of America déçoit (jusqu’à −8,7 % en séance).
- Résultats T3 : bénéfices attendus en hausse de 29,6 % pour le S&P 500 et de 21 % pour le STOXX 600 ; Schneider Electric relève son objectif, LVMH ne croît que de 1 %.
- FMI : croissance mondiale relevée à 3,1 % en 2026, puis 3,4 % en 2027 ; France abaissée à 0,4 % puis 0,7 %.
Ceci n'est pas un conseil en investissement.