L'essentiel en un café
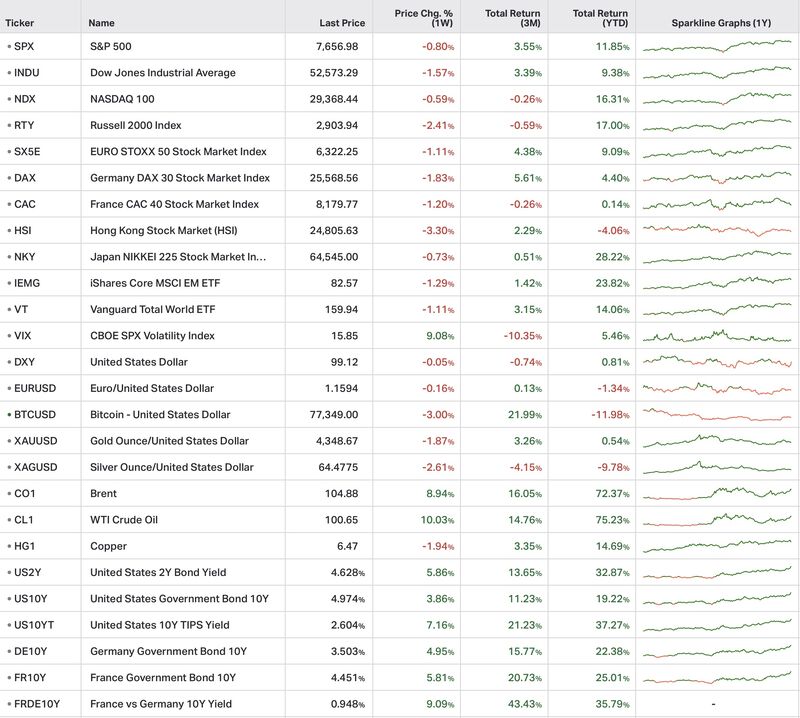
- Banques centrales : la BCE a relevé son taux de dépôt de 25 pb à 2,50 % jeudi (décision unanime) ; la Fed doit trancher le 16 septembre, une hausse jugée probable à environ 85 %.
- Inflation américaine : le CPI d’août ressort à 3,4 % sur un an (+0,4 % sur le mois), le sous-jacent à 2,4 % (+0,3 % sur le mois, au-dessus du consensus) ; le PPI dépasse 5 % sur un an.
- Énergie : le Brent grimpe de 8,9 % à 104,9 $ (pic à 120 $ vendredi matin) ; le diesel américain franchit 6 $ le gallon pour la première fois.
- France : le spread OAT-Bund termine à 95 points de base, plus haut depuis 2012 ; le gouvernement renonce à l’objectif de déficit de 5 % du PIB.
BANQUES CENTRALES
La BCE relève, la Fed doit trancher le 16 septembre
- BCE, jeudi 10 septembre : hausse du taux de dépôt de 2,25 % à 2,50 %, décision unanime ; Christine Lagarde a qualifié la décision d’« évidence » et anticipe une inflation au-dessus de la cible jusqu’au premier semestre 2027.
- CPI américain (vendredi) : le sous-jacent ressort à +0,3 % sur le mois contre +0,2 % attendu (2,4 % sur un an) ; la probabilité d’une hausse de la Fed le 16 septembre est passée de 60 % à 85 % en une semaine.
- Courbe euro : le CMS 10 ans termine à 3,54 % et le 30 ans à 3,48 %, soit une inversion de 6 points de base entre les deux ; le Bund 10 ans a inscrit son plus haut depuis 2009.
LE REGARD LUSIGNAN — Les ajustements en cours s’apparentent à une réponse au choc énergétique plutôt qu’à un nouveau cycle de resserrement ; à ces niveaux, les taux continuent d’offrir des conditions favorables aux solutions à capital protégé et au portage de qualité.
ÉNERGIE & GÉOPOLITIQUE
Brent au-dessus de 100 $ : le diesel franchit 6 $, le fret au plus haut
- Brut : le Brent progresse de 8,9 % sur la semaine à 104,9 $, avec un pic à 120 $ vendredi matin ; le gaz européen (TTF) grimpe de 10,5 % à 79,52 €, soit +193 % sur l’année.
- Produits raffinés : le diesel américain dépasse 6,05 $ le gallon en moyenne nationale, un record absolu ; le fret des superpétroliers Moyen-Orient–Chine atteint près de 800 000 $ par jour, également un record.
- Cryptoactifs et matières premières : dans une semaine défavorable aux actifs risqués, le bitcoin recule de 3,0 %, l’or de 1,8 % et le cuivre de 1,9 %.
LE REGARD LUSIGNAN — Goldman Sachs recommande de couvrir le risque géopolitique par le gaz et les produits raffinés plutôt que par le brut, les chocs d’offre y étant plus marqués ; tant que le transport et le raffinage restent sous tension, diversification et couverture restent de mise.
DETTE & BUDGETS
France : la prime de risque au plus haut depuis 2012
- Spread OAT-Bund : il termine la semaine à 95 points de base, un plus haut depuis la crise de la dette souveraine de 2012 ; les CDS à 5 ans se sont écartés neuf séances d’affilée jusqu’à jeudi.
- Budget : Roland Lescure a renoncé vendredi à l’objectif de déficit de 5 % du PIB (« plus de 5 % »), et la prévision de croissance 2026 est ramenée à 0,5 %.
- Actions : le CAC 40 a effacé jeudi la totalité de ses gains de l’année 2026, sous-performant l’Euro Stoxx 50 (–1,1 % sur la semaine) et le DAX.
LE REGARD LUSIGNAN — Le creusement du spread OAT-Bund devient une composante durable du coût de financement français plutôt qu’un épisode ponctuel ; sans remettre en cause la qualité de signature de l’État, cela offre une rémunération plus attractive sur l’OAT pour l’épargnant qui s’y expose avec des solutions protégées.
ACTUALITÉS SECONDAIRES
En bref
- Résultats : Oracle affiche un chiffre d’affaires en hausse de 30 % à 19,3 Md$, porté par le cloud (infrastructure +121 % sur un an) et un carnet de commandes de 664 Md$ (+46 %) ; son programme d’émission d’actions de 20 Md$ est achevé.
- Novartis : trois revers cliniques dans la semaine — échec du pelacarsen, échec du del-desiran, arrêt d’une thérapie cellulaire après trois décès ; le titre a perdu jusqu’à 10 % à Zurich.
- Chine : les exportations progressent de 25 % en août, soutenues par l’IA ; l’excédent commercial atteint 119 Md$.
Ceci n'est pas un conseil en investissement.