L'essentiel en un café
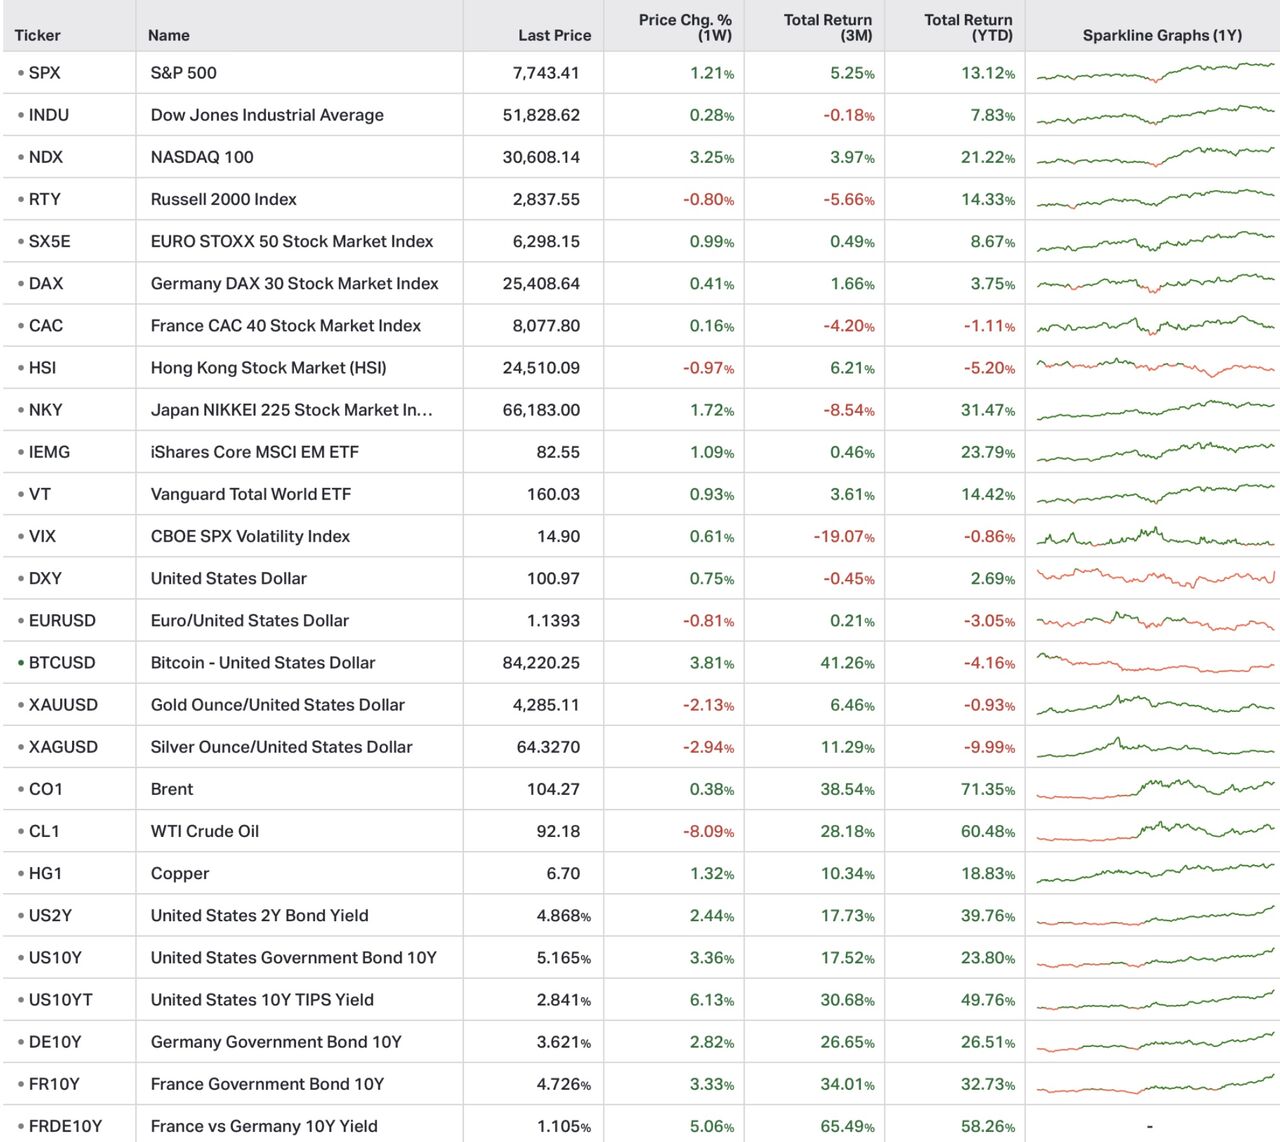
- Taux longs : le 10 ans américain touche 5,21 % jeudi, plus haut depuis 2007 ; le 30 ans atteint 5,53 %, après des adjudications décevantes.
- Iran : escalade verbale entre Washington et Téhéran ; le Brent dépasse 106 $ jeudi et termine à 104,3 $.
- France : aucune amélioration, le spread OAT-Bund termine à 109 pb et l’OAT 10 ans a touché 4,72 %, plus haut depuis 2008.
- Actions & IA : Nasdaq 100 à un record mardi ; Meta +11,4 % lundi portée par Muse, AMD franchit 1 000 Md$ de capitalisation.
TAUX & BANQUES CENTRALES
Le sell-off obligataire est arrivé, et il est planétaire
- La demande flanche : le 5 ans est servi à 5,033 % avec la deuxième plus grosse « tail » de l’histoire (3,1 pb), le 7 ans à 5,085 %, record depuis 2009 ; le Trésor ne rachète que 4,08 Md$ sur les 6 Md$ visés.
- Un mouvement mondial : rendement moyen de la dette souveraine mondiale proche de 4 %, du jamais vu depuis 2007 ; JGB 10 ans à 3,08 %, plus haut depuis 1996 ; Bund 10 ans à 3,60 %.
- Fed sous pression : PMI composite américain à 58,4 et inflation attendue par les ménages à 4,6 % ; les swaps intègrent trois hausses de 25 pb sur douze mois, Morgan Stanley n’en attend que deux.
LE REGARD LUSIGNAN — Pas de crise de crédibilité de la Fed, mais une exigence de rémunération plus forte. Seuil à surveiller : 5,25 % sur le 10 ans US, au-delà duquel les obligations cessent de couvrir les actions. À ces niveaux, les taux longs permettent de verrouiller du rendement sur longue période.
ÉNERGIE & GÉOPOLITIQUE
Iran et Ormuz : le physique se dégrippe, le politique se durcit
- Les flux reprennent : brut et GNL par Ormuz au plus haut de six mois selon le CENTCOM ; exportations saoudiennes par le détroit à 2,9 Mb/j, contre 0,7 Mb/j en août (JPMorgan).
- L’escalade verbale : Donald Trump menace à l’ONU d’« anéantir » l’Iran ; Téhéran menace d’étendre le front jusqu’à l’océan Indien. Le Brent, repassé sous 100 $ en début de semaine, remonte au-delà de 106 $ jeudi.
- Le diesel sous tension : 6,51 $ le gallon aux États-Unis, record, soit +73 % depuis le début de la guerre ; en Europe, la prime du diesel sur le Brent dépasse 95 $ le baril.
LE REGARD LUSIGNAN — L’énergie reste le premier canal par lequel ce conflit alimente l’inflation, donc les banques centrales, donc les taux longs. Seule une reprise durable des flux par Ormuz détendra les prix : ne pas surréagir aux titres positifs sans progrès réel.
DETTE & BUDGETS
France : pas d’amélioration, la défiance s’installe
- Le spread : 109 pb vendredi après un pic à 111 pb jeudi, contre 82 pb en début d’année ; l’OAT 10 ans clôture à 4,69 %.
- Les fondamentaux : dégradation par Scope ; déficit attendu à 5,4 % du PIB cette année et dette prévue à 121,7 % du PIB en 2027, malgré l’effort de 54 Md€ proposé par Sébastien Lecornu.
- La Banque de France hausse le ton : Emmanuel Moulin juge un spread de 100 pb « beaucoup trop élevé » et rappelle que l’instrument anti-fragmentation de la BCE ne jouerait que si des mesures sont prises au niveau national.
LE REGARD LUSIGNAN — Pas encore de désordre, mais un prix : celui d’un risque politique que le marché ne pense plus pouvoir faire porter à la BCE. Vigilance pendant l’examen budgétaire d’octobre-novembre, qui sera décisif.
ACTIONS & IA
Le Nasdaq au record, la facture de l’IA grossit
- Une hausse concentrée : Nasdaq 100 +3,3 % et S&P 500 +1,2 % sur la semaine, mais Russell 2000 −0,8 % et CAC 40 +0,2 % ; seules 19 % des valeurs américaines ont battu leur indice sur un mois.
- Une prime de risque nulle : le rendement bénéficiaire anticipé du S&P 500 est tombé au niveau du 10 ans, une première depuis début 2025.
- La facture : capex des cinq hyperscalers attendu de 800 à 1 200 Md$ en 2027 (Goldman Sachs), 2 800 Md$ d’engagements hors bilan liés à l’IA (Moody’s) ; Oracle invoque la force majeure sur son centre de données Jupiter, sans annulation.
LE REGARD LUSIGNAN — Les valorisations se sont déjà assagies (22 fois les bénéfices pour l’infrastructure IA médiane, contre 32 en avril) ; le risque s’est déplacé des multiples vers la dette, et un cycle de hausse de taux est précisément le moment où il se teste. Sélectivité.
ACTUALITÉS SECONDAIRES
En bref
- Washington-Pékin : trêve commerciale prolongée jusqu’au 10 janvier, lors de la première visite d’État de Xi Jinping à Washington depuis onze ans.
- Or : −2,1 % à 4 285 $, négatif depuis janvier, mais le métal se comprime dans un triangle ; le support de 4 000 $ reste la ligne à surveiller.
- À suivre : PCE d’août avec son changement de méthode mercredi 30, emploi américain de septembre vendredi 2 octobre.
Ceci n'est pas un conseil en investissement.