L'essentiel en un café
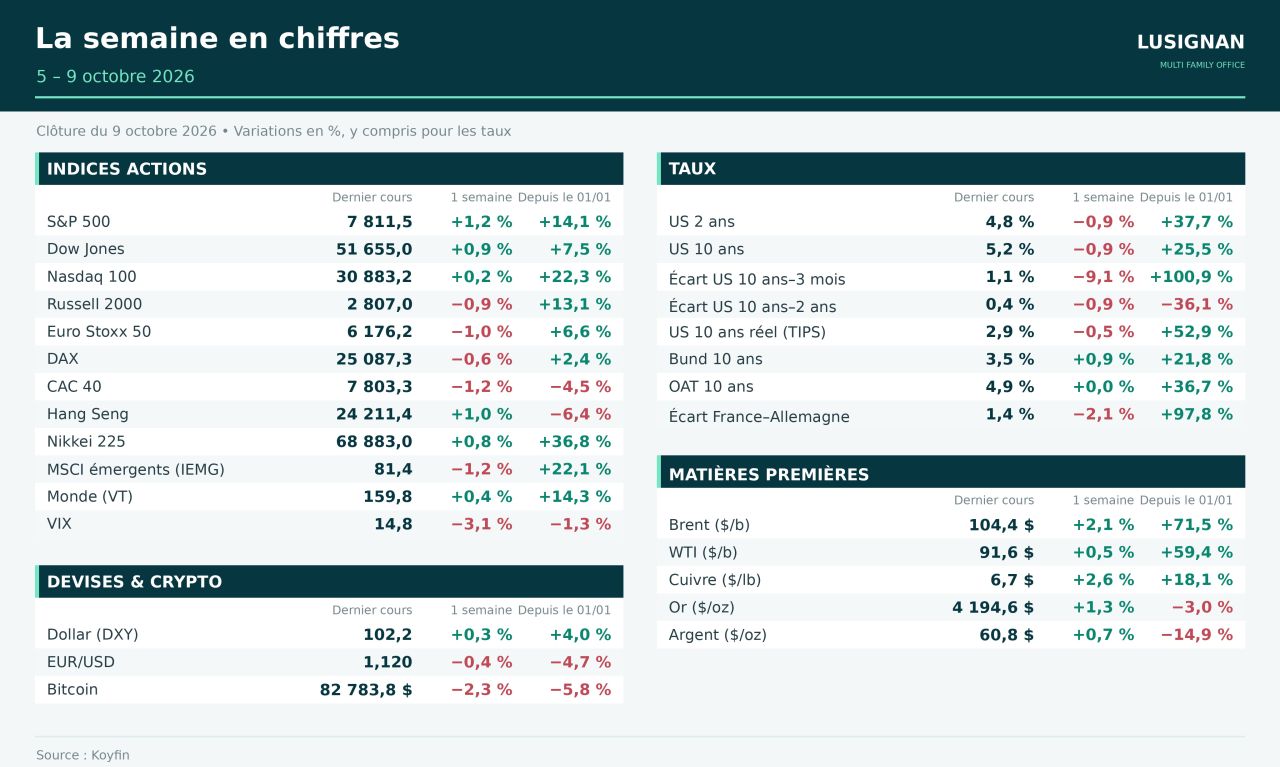
- Taux : emploi américain décevant, hausse de la Fed le 28 octobre quasiment écartée ; décembre envisagé.
- Zone euro : inflation à 3,8 %, tirée par l’énergie ; euro au plus bas depuis mai 2025, BCE du 29 octobre ouverte.
- Énergie : détroit d’Ormuz toujours fermé ; le G7 libère 100 millions de barils, le Brent termine la semaine à 104 $.
- France : budget 2027 à 54 Md€ d’effort ; le spread OAT-Bund revient à 137 pb après son plus haut depuis 2011.
FRANCE · DETTE & BUDGET
Spread OAT-Bund : la France reprend son souffle
- Budget 2027 (1er octobre) : 54 Md€ d’effort, dont 43 Md€ de mesures nouvelles, pour un déficit visé à 5 % du PIB après 5,4 % en 2026 ; une cible jugée « un minimum » par le HCFP.
- Contre-budget du RN (6 octobre) : déficit à 3,7 % du PIB dès 2027 et 2,2 % en 2032 ; le spread touche 127 pb ce jour-là et termine la semaine à 137 pb, OAT 10 ans à 4,85 %.
- BCE et investisseurs : Christine Lagarde rappelle que la BCE « dispose des instruments » face à des mouvements désordonnés ; Amundi a recommencé à acheter de l’OAT à 150 pb, « sans excès ».
LE REGARD LUSIGNAN — L’OAT rémunère un risque réel, désormais borné par un calendrier et des objectifs ; la volatilité devrait persister jusqu’à la présidentielle : gestion obligataire active, diversifiée, axée sur la qualité.
TAUX & BANQUES CENTRALES
Emploi américain en panne, inflation européenne à 3,8 %
- Fed : 29 000 créations de postes en septembre contre 85 000 attendues, chômage à 4,2 % ; le marché ne donne plus qu’environ 19 % de chances à une hausse le 28 octobre, 85 % en décembre.
- Treasuries : les adjudications ont trouvé preneur à des rendements inédits depuis vingt ans ; le 10 ans finit à 5,24 % après avoir approché 5,35 %, une hausse des taux réels plus qu’une peur d’inflation.
- Zone euro : inflation à 3,8 % en septembre (énergie +18,8 %), 3,4 % en France ; taux de dépôt à 2,50 %, euro tombé à 1,1161 $, plus bas depuis mai 2025.
LE REGARD LUSIGNAN — Des rendements rarement vus depuis vingt ans offrent à l’épargne protégée une rémunération attractive ; l’inflation américaine du 14 octobre dira si le retour des acheteurs de long terme se confirme.
ÉNERGIE & GÉOPOLITIQUE
Ormuz fermé : le G7 achète du temps, le fret flambe
- G7 (2 octobre) : 100 millions de barils de réserves sur quatre mois, diesel en tête, dont une partie d’engagements non exécutés du programme de mars ; le diesel européen a temporairement reculé de plus de 8 %.
- Brent à 104 $ (+2 %) : neuvième attaque contre un pétrolier dans la zone depuis début octobre ; Donald Trump affirme que les États-Unis n’attaqueront pas l’Iran avant le 3 novembre. L’ouragan Isaias a déjà mis à l’arrêt 1,3 million de barils par jour dans le golfe du Mexique.
- Logistique et gaz : affréter un supertanker États-Unis–Asie coûte 77 M$, soit environ 38,50 $ par baril ; le gaz européen (TTF) prend 7,2 % à 80,18 €.
LE REGARD LUSIGNAN — Le risque d’escalade a reculé à court terme, pas le coût de l’énergie pour l’Europe : les réserves soulagent sans résoudre. À suivre : le diesel effectivement livré autour du 22 octobre.
ACTIONS & ÉMERGENTS
Wall Street près des records, l’Europe à la traîne, le Brésil s’envole
- Deux vitesses : le S&P 500 gagne 1,2 % à 7 812 points (+14 % depuis janvier) quand le CAC 40 recule de 1,2 % (−4 % depuis janvier) et entre en zone de correction, lesté par les banques, les télécoms et Schneider Electric.
- IA : frayeur jeudi sur le revenu annualisé d’OpenAI (environ 50 Md$ présentés, contre près de 70 Md$ retenus par le marché) : Nasdaq 100 −1,4 %, semi-conducteurs −3,4 % ; Nvidia a frôlé les 6 000 Md$ de capitalisation.
- Brésil : Flávio Bolsonaro devance Lula au premier tour (47,03 % contre 45,16 %) ; l’Ibovespa gagne 8,8 % à un record, le real 4,4 %. Second tour le 25 octobre.
LE REGARD LUSIGNAN — Une hausse étroite et une dispersion record : sélectivité, et diversification au-delà des seuls champions de l’IA. Au Brésil, les cours anticipent des réformes qui restent à concrétiser.
ACTUALITÉS SECONDAIRES
En bref
- Schneider Electric : rachat de l’éditeur américain PTC pour 22,6 Md$ (prime de 42 %), sa plus grosse acquisition ; le titre perd 10 % lundi.
- Télécoms : SpaceX rachète du spectre aux États-Unis pour devenir opérateur mobile ; Verizon signe sa pire séance depuis 2002, Deutsche Telekom perd 7,9 %.
- Assurance-vie : collecte nette de 43,5 Md€ sur huit mois et encours record de 2 171 Md€, portés par les unités de compte (33,9 Md€).
Ceci n'est pas un conseil en investissement.