L'essentiel en un café
- États-Unis : les démocrates reprennent le Congrès — 54 sièges contre 44 au Sénat, 254 contre 162 à la Chambre (AP, 8 novembre) ; veto présidentiel en face dès janvier.
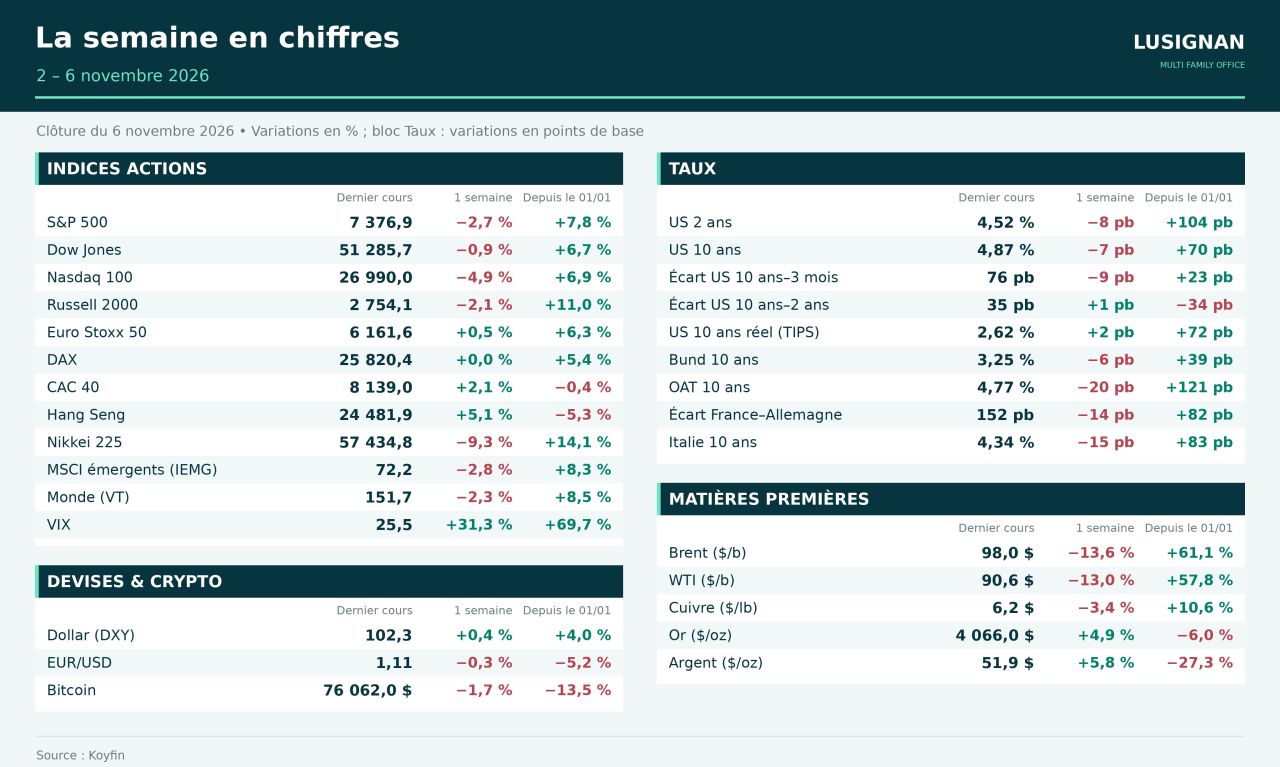
- Technologie : Nasdaq −5,5 % et semi-conducteurs −12 % le 5 novembre sur la crainte d’un frein aux centres de données ; rebond partiel depuis.
- Taux : emploi américain +165 000, inflation zone euro à 4,0 %, Banque d’Angleterre à 4,00 %, budget français rejeté.
- Énergie : Brent à 98 $, −16 % sur la semaine sur l’espoir d’un accord avec l’Iran ; gaz vers 85 €/MWh.
ÉTATS-UNIS
Le Congrès bascule, le président garde son veto
- Résultats (AP, 8 novembre) : Sénat à 54 démocrates (deux indépendants inclus) contre 44 républicains, après 47 contre 53 avant le scrutin ; Chambre à 254 contre 162, 19 sièges non attribués (majorité à 218).
- Agenda de janvier : abroger les droits de douane, annuler des coupes dans Medicaid, voter sur la guerre en Iran ; Donald Trump promet le veto, qui ne peut être levé qu’aux deux tiers de chaque chambre.
- Le budget, vrai risque économique : le financement fédéral expire le 11 décembre — le précédent de 2025 avait duré 42 jours de shutdown ; le plafond de la dette (41 100 Md$) est attendu en 2027.
LE REGARD LUSIGNAN — Le veto borne la portée législative jusqu’en 2029 : pour les rendements américains, la vigilance se déplace vers les échéances budgétaires. Un recul des droits de douane soutiendrait les exportateurs européens, mais aucun texte n’est acquis.
TECHNOLOGIE & MARCHÉS
Nasdaq en correction : le doute sur le financement de l’IA s’alourdit
- Jeudi 5 novembre : pire séance de Wall Street depuis avril 2025 — S&P 500 −4,4 %, Nasdaq −5,5 %, semi-conducteurs −12 %, environ 3 000 Md$ effacés ; Taïwan −4,5 % le lendemain. Nasdaq près de 12 % sous son record, rebond partiel depuis.
- Déclencheur réglementaire : 45 % de la capacité américaine de centres de données prévue relève d’États susceptibles de la restreindre (Goldman Sachs) ; moratoire promis par la gouverneure élue du Texas.
- Terrain déjà fragile : sur neuf mois, Microsoft, Alphabet, Amazon, Meta et Oracle ont investi 556,9 Md$ pour 542,9 Md$ de trésorerie d’exploitation ; leur trésorerie disponible passe de +143,5 à −14 Md$ et les rachats d’actions chutent de 83 %.
LE REGARD LUSIGNAN — Le test passe par les publications : CoreWeave mardi, Cisco et Applied Materials jeudi, Nvidia le 17 novembre. Des budgets 2027 maintenus plaideraient pour une respiration ; dans les portefeuilles, vérifier le poids des semi-conducteurs et diversifier aussi par moteurs de bénéfices.
TAUX & DETTES SOUVERAINES
Emploi américain à +165 000, inflation européenne à 4 % : décembre se précise
- États-Unis : +165 000 emplois en octobre (65 000 attendus), chômage à 4,1 % ; un ajustement d’un quart de point le 9 décembre est intégré à 77 % dans les prix (CME FedWatch).
- Europe : inflation flash de la zone euro à 4,0 %, plus haut depuis 2023, tirée par l’énergie (+20,8 %) — sous-jacente stable à 2,5 % ; la Banque d’Angleterre relève son taux à 4,00 %, première hausse depuis 2023.
- France : budget 2027 rejeté par l’Assemblée (458 voix contre) ; Sénat dès le 20 novembre, S&P le 27 ; écart Bund-OAT revenu près de 150 points, après 160 le 2 novembre.
LE REGARD LUSIGNAN — La poussée d’inflation européenne vient de la facture énergétique importée, pas des tensions de fond. Mardi, le mensuel sous-jacent américain (+0,2 % attendu) donnera le ton pour décembre.
ÉNERGIE
Brent à 98 $ : le marché parie sur un accord avec l’Iran
- Pétrole : Brent à 98,32 $ vendredi, −16 % sur la semaine, plus forte baisse depuis 2020 ; aucun accord signé, les attaques de navires persistent près du détroit d’Ormuz.
- Gaz et électricité : TTF vers 85 €/MWh après un pic proche de 104 € fin octobre, stocks européens à 74 % ; prix de gros français à 278 €/MWh le 6 novembre.
- Majors : 62,6 Md$ de résultat net ajusté cumulé au T3 pour sept groupes (+145,5 % sur un an) malgré un Brent moyen revenu de 104 à 97 $ : le raffinage prend le relais de l’extraction.
LE REGARD LUSIGNAN — Un accord ferait refluer l’inflation européenne au printemps et conforterait l’hypothèse de taux stables en 2027 ; un échec ramènerait le Brent vers ses récents sommets. Chez les pétrolières, la solidité du modèle intégré se mesurera à la normalisation des marges de raffinage.
ACTUALITÉS SECONDAIRES
En bref
- Banques européennes : Crédit Agricole propose de fusionner sa filiale italienne avec Banco BPM (participation portée à environ 45 %) ; UniCredit publie un bénéfice trimestriel record de 3,3 Md€ (+24 %).
- Résultats : Air France-KLM : résultat opérationnel ajusté +10 % à 1,35 Md€, titre +12 % ; Palantir : chiffre d’affaires +96 % à 2,31 Md$.
- Or : les banques centrales ont acheté 321 tonnes au T3, dont 63 % non déclarées officiellement (World Gold Council).
Ceci n'est pas un conseil en investissement.