September 24, 2026
Nvidia affiche des résultats spectaculaires : 96,2 milliards de dollars de chiffre d'affaires au dernier trimestre, en hausse de 106 % sur un an. Pourtant, malgré une croissance attendue de 70 % pour 2028, le marché pose une question cruciale : le géant des semiconducteurs pourra-t-il conserver ses marges exceptionnelles lorsque ses clients disposeront de plus de choix et exigeront des rendements plus transparents de leurs investissements en infrastructure ?
Au dernier trimestre, Nvidia a dégagé une marge brute de 75 %, signe d'une domination quasi sans précédent sur son marché. Les prévisions de l'entreprise pour son exercice 2028 (s'achevant en janvier 2028) tablent sur une croissance de 70 % des ventes. Parallèlement, le consensus des analystes anticipe des bénéfices par action normalisés en progression forte : 9,3 $ en 2027, 15,7 $ en 2028 et 21,1 $ en 2029, soit un taux de croissance annuel composé de 50 % sur cette période.
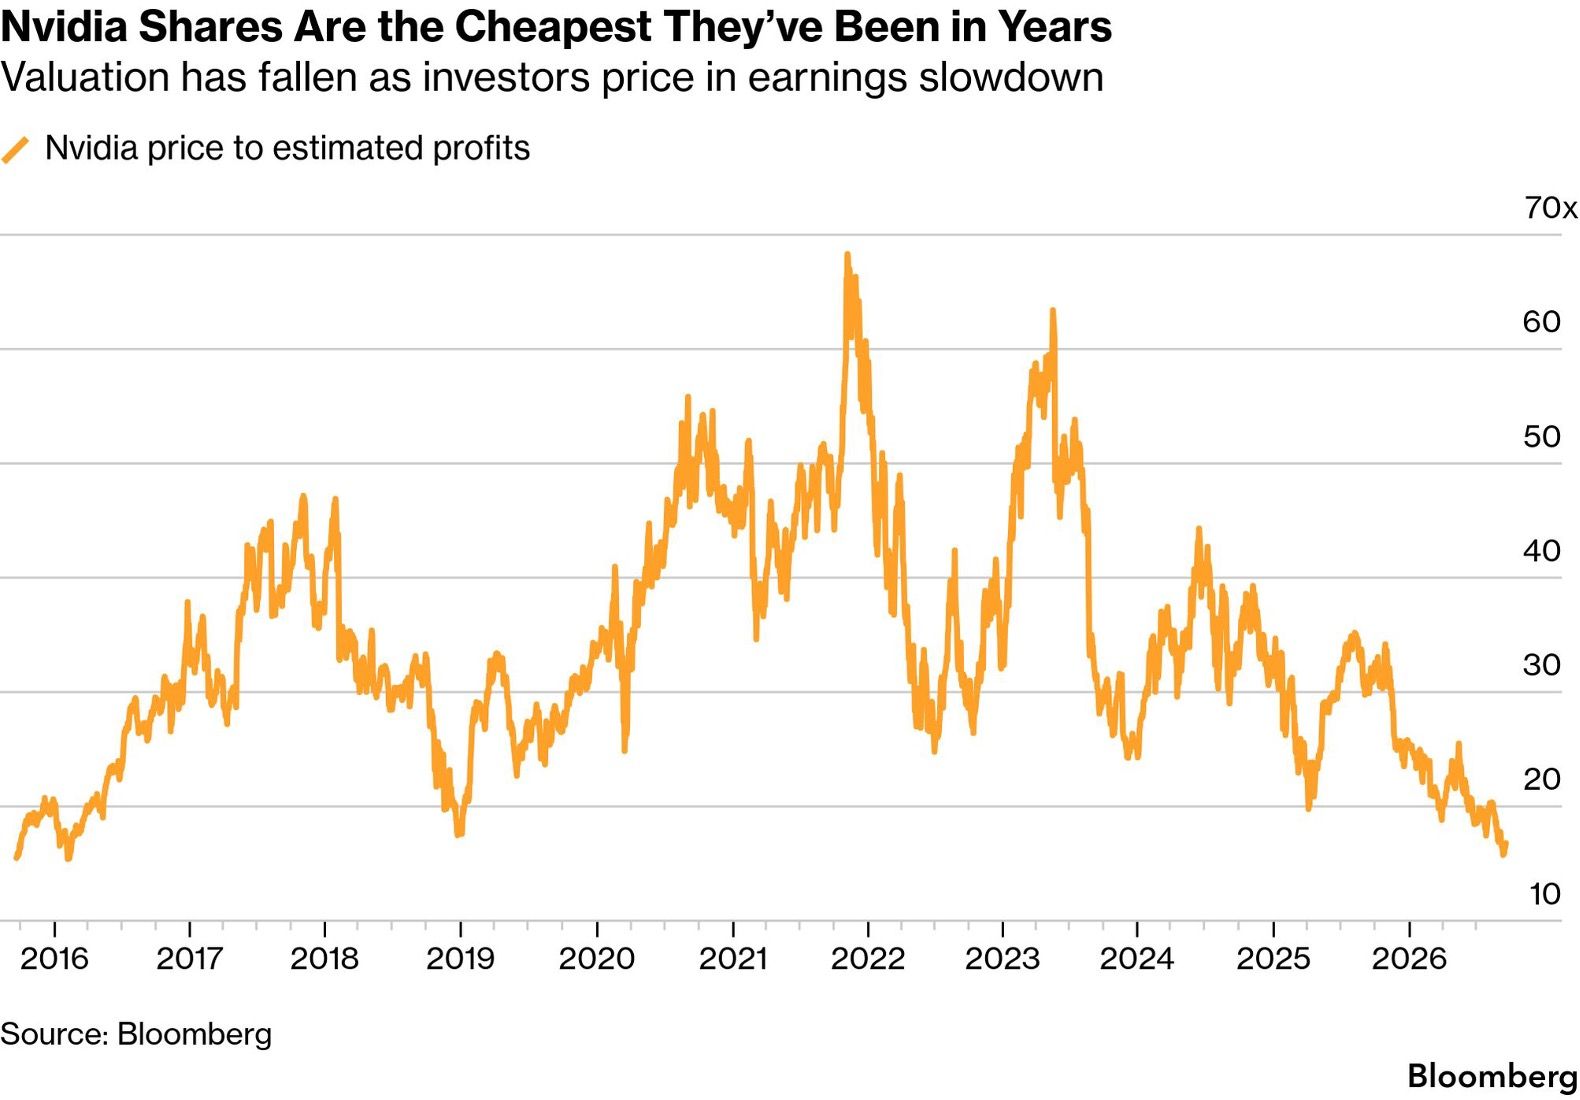
À première vue, ces chiffres justifieraient une valorisation premium. À un cours de 224,5 $, l'action se négocie à 14,3 fois le bénéfice attendu pour 2028 et 10,7 fois celui de 2029. Or, ce multiple a sensiblement diminué, ce qui révèle un décalage intéressant : les prévisions de bénéfices continuent de s'améliorer, tandis que le marché devient plus exigeant sur la valorisation.
La croissance d'Nvidia repose sur deux piliers étroitement liés. Le premier est l'expansion continue des centres de données mondiaux, alimentée par la demande en capacités de calcul. Le second est le renouvellement technologique : chaque nouvelle génération de processeurs doit supporter à la fois des volumes de vente accrus et un prix moyen par unité plus élevé.
Cet équilibre n'est pas trivial. Nvidia elle-même prévoit une compression temporaire de sa marge brute, qui passerait de 75 % actuellement à 71–72 % au dernier trimestre de son exercice en cours, avant un retour à 72–73 % en 2028. Pour y parvenir, la société compte augmenter ses prix, notamment pour compenser le renchérissement des coûts de mémoire.
Ce détail en apparence technique révèle une réalité économique majeure : sur une base annuelle de 700 milliards de dollars de chiffre d'affaires, chaque point de marge brute représente 7 milliards de dollars de résultat brut. À cette échelle, la préservation des marges n'est plus un bonus, c'est une nécessité pour la croissance du bénéfice.
Les grands clients de Nvidia, notamment les opérateurs cloud et les fournisseurs de services numériques, investissent massivement dans l'infrastructure informatique. Pour justifier ces dépenses, ils doivent extraire un rendement substantiel de leurs centres de données.
Le scénario de base suppose que cette rentabilité demeurera suffisante pour justifier des commandes au même rythme. Mais le marché doute de cette hypothèse. Si les clients observent des rendements insuffisants, ou si les cycles de retour sur investissement s'allongent, ils peuvent ralentir leurs commandes ou exiger une réduction des coûts unitaires. Aucun de ces deux scénarios n'est favorable aux marges d'Nvidia.
Les plus importants clients d'Nvidia développent leurs propres semiconducteurs. Bien que la demande mondiale de capacités de calcul continue de croître, la diversification des sources d'approvisionnement renforce le pouvoir de négociation des acheteurs.
Nvidia pourrait continuer à augmenter ses volumes de ventes, mais dans un contexte de concurrence accrue. La conséquence logique : davantage de processeurs vendus, mais à des prix unitaires plus faibles ou avec des marges comprimées, puisque les clients bénéficieraient d'alternatives.
La valorisation actuelle d'Nvidia, même réduite en termes de multiple, repose sur une prémisse précise : les clients continueront à payer davantage pour les nouvelles générations de processeurs, tout en laissant à Nvidia une part substantielle de la valeur créée.
Ce scénario n'est pas impossible. La demande en calcul reste robuste et les processeurs d'Nvidia offrent des performances supérieures. Cependant, il suppose aussi que les clients toléreront une compression de leurs propres marges pour financer des équipements plus coûteux, ou que les modèles économiques des services numériques généreront suffisamment de rendement supplémentaire.
Le véritable test intervient lorsque deux conditions convergeront : une plus grande disponibilité d'alternatives technologiques et un examen plus rigoureux des rendements d'investissement par les clients. À ce moment, Nvidia devra démontrer sa capacité à préserver ses marges tout en restant le choix préféré du marché.
Nvidia ne doute pas de sa capacité à vendre davantage. Le marché doute plutôt qu'elle puisse le faire aux prix et marges actuels, une fois que la concurrence se sera intensifiée et que l'examen des rendements se sera durci. Les prévisions de bénéfices en hausse reflètent la croissance attendue ; le multiple en baisse reflète l'incertitude sur la pérennité des marges. Ce décalage est le vrai signal du marché.
Ceci n'est pas un conseil en investissement.