October 9, 2026
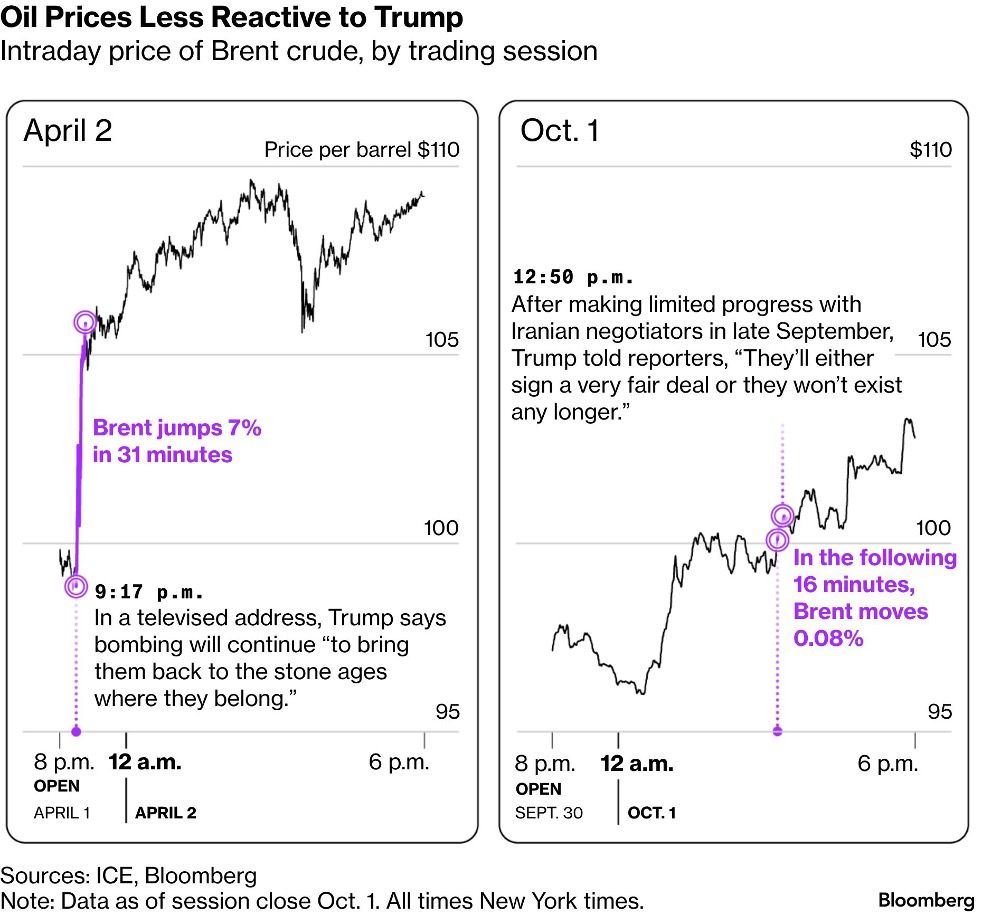
Le marché pétrolier s'adapte. Là où une menace de Trump provoquait une hausse de 7 % du Brent en 2026, les déclarations comparables n'entraînent désormais que des mouvements de 0,08 %. Cette évolution révèle un équilibre fragile : les opérateurs font moins confiance à la parole, privilégient les données de flux, et acceptent des coûts d'approvisionnement plus élevés en échange d'une plus grande résilience.
Entre avril et octobre 2026, la réactivité du Brent aux menaces s'est effondrée. Ce phénomène reflète plusieurs réalités : les déclarations répétées sans suivi, les promesses d'accord suivies de revirements, et l'absence de preuve immédiate sur les cargaisons ont usé la crédibilité des signaux politiques.
Les traders adoptent une posture plus rigide. Ils attendent des preuves tangibles, observent le flux physique des navires et les routes de contournement plutôt que de parier sur les déclarations. Ce changement de comportement réduit aussi les positions ouvertes : les positions spéculatives sur le Brent atteignent leur plus bas depuis mars 2025, signe d'une appétence réduite au risque.
Cependant, cette fatigue des opérateurs ne supprime pas la volatilité. Une rupture réelle des livraisons ou une escalade militaire concrète pourrait toujours faire bouger les marchés, mais les opérateurs évitent de s'engager avant d'avoir des faits.
Fin septembre 2026, les exportations de brut du Moyen-Orient retrouvaient 98 % de leur niveau d'avant-guerre. Pour les produits raffinés, le redémarrage est plus lent : seulement 58 %. Cette asymétrie révèle où se concentre la tension réelle.
Les pétroliers circulent par des routes alternatives, contournent les zones à risque, et les fournisseurs hors du Golfe augmentent leur part de marché. L'ajustement n'a pas attendu un accord de paix ; il s'est construit autour de logiques d'acceptabilité des coûts supplémentaires.
Le fret maritime illustre cette acceptabilité. Sur les trajets États-Unis–Asie, le coût atteint 38,50 dollars par baril pour un très grand pétrolier. Cet étalement reflète les détours, les assurances renforcées et les délais. Le marché absorbe ces surcoûts plutôt que de se bloquer.
Le raffinage demeure le goulot. Davantage de brut exporté ne suffit pas à détendre les produits finis, en particulier le gazole et le kérosène. Les raffineries restent saturées ou endommagées, et leur capacité n'a pas suivi la reprise des exportations brutes. Ce décalage prolonge les tensions sur l'énergie de chauffage et la mobilité lourde.
L'ajustement n'est pas qu'offre. L'AIE prévoit une baisse de 2,5 millions de barils par jour de consommation mondiale en 2026. Trois facteurs jouent : les prix élevés réduisent la demande en économies sensibles, les pénuries de carburants contraignent l'activité dans certains secteurs, et les restrictions d'approvisionnement forcent à l'efficacité énergétique.
Ce recul absorbe une part de la production revenue. Sans cette contraction, les prix auraient dû monter plus fort ou les stocks s'auraient accumulés. La demande agit donc comme un amortisseur invisible mais efficace.
Le prix Brent seul ne raconte plus l'histoire complète de l'énergie. Trois dimensions supplémentaires pèsent sur les économies :
Le fret. À 38,50 dollars par baril sur les routes longues, les surcoûts de transport deviennent structurels. Ils s'ajouter au prix spot et alimentent l'inflation dans les pays importateurs.
Le raffinage tendu. Les produits finis (gazole, kérosène, essence) restent plus coûteux que ne le justifierait le brut, car les capacités ne suffisent pas. Cette tension sur les dérivés pèse davantage sur le chauffage et le transport que le prix du brut.
Les stocks précaires. Les réserves de carburants entamées laissent peu de marge face à une attaque ou une interruption de livraison. Lors d'une reprise soudaine de la demande, ces stocks seraient absorbés rapidement, limitant la détente des prix.
La stabilité des flux depuis le Moyen-Orient, et leur compensation par d'autres routes, demeure la clé. Début octobre, le recul par le détroit d'Ormuz était compensé ailleurs, mais cette reprise reste fragile. Toute interruption, même locale, pourrait se propager faute de marge.
Surveillance du coût du transport, des spreads régionaux (indicateurs de tension locale) et des niveaux de carburants entreposés. Des stocks décroissants signalent une moins grande résilience ; une reprise surprenante de la demande pourrait alors dépasser l'offre disponible, même si le brut revient.
Les contrats futurs et les spreads temporels indiquent si le marché anticipe une normalisation ou une tension persistante. Un marché « en backwardation » (prix terme plus bas que spot) suggère une offre serrée court terme, tandis que la « contango » (prix terme plus hauts) indique l'attente d'une détente.
Le marché pétrolier a appris à décoder les annonces sans les croire sur parole. Il a développé des routes alternatives, accepté des surcoûts logistiques, et ajusté la demande à la baisse. Sur ces trois fronts, la résilience est réelle.
Mais cette solidité repose sur des equilibres coûteux et des stocks minces. Une escalade militaire concrète, une interruption majeure des raffineries, ou un rebond simultané de la demande pourrait exploser cet équilibre. Pour l'instant, le marché tient, mais il n'a pas gagné en flexibilité ; il a seulement changé de point de rupture.
Ceci n'est pas un conseil en investissement.







