November 4, 2026
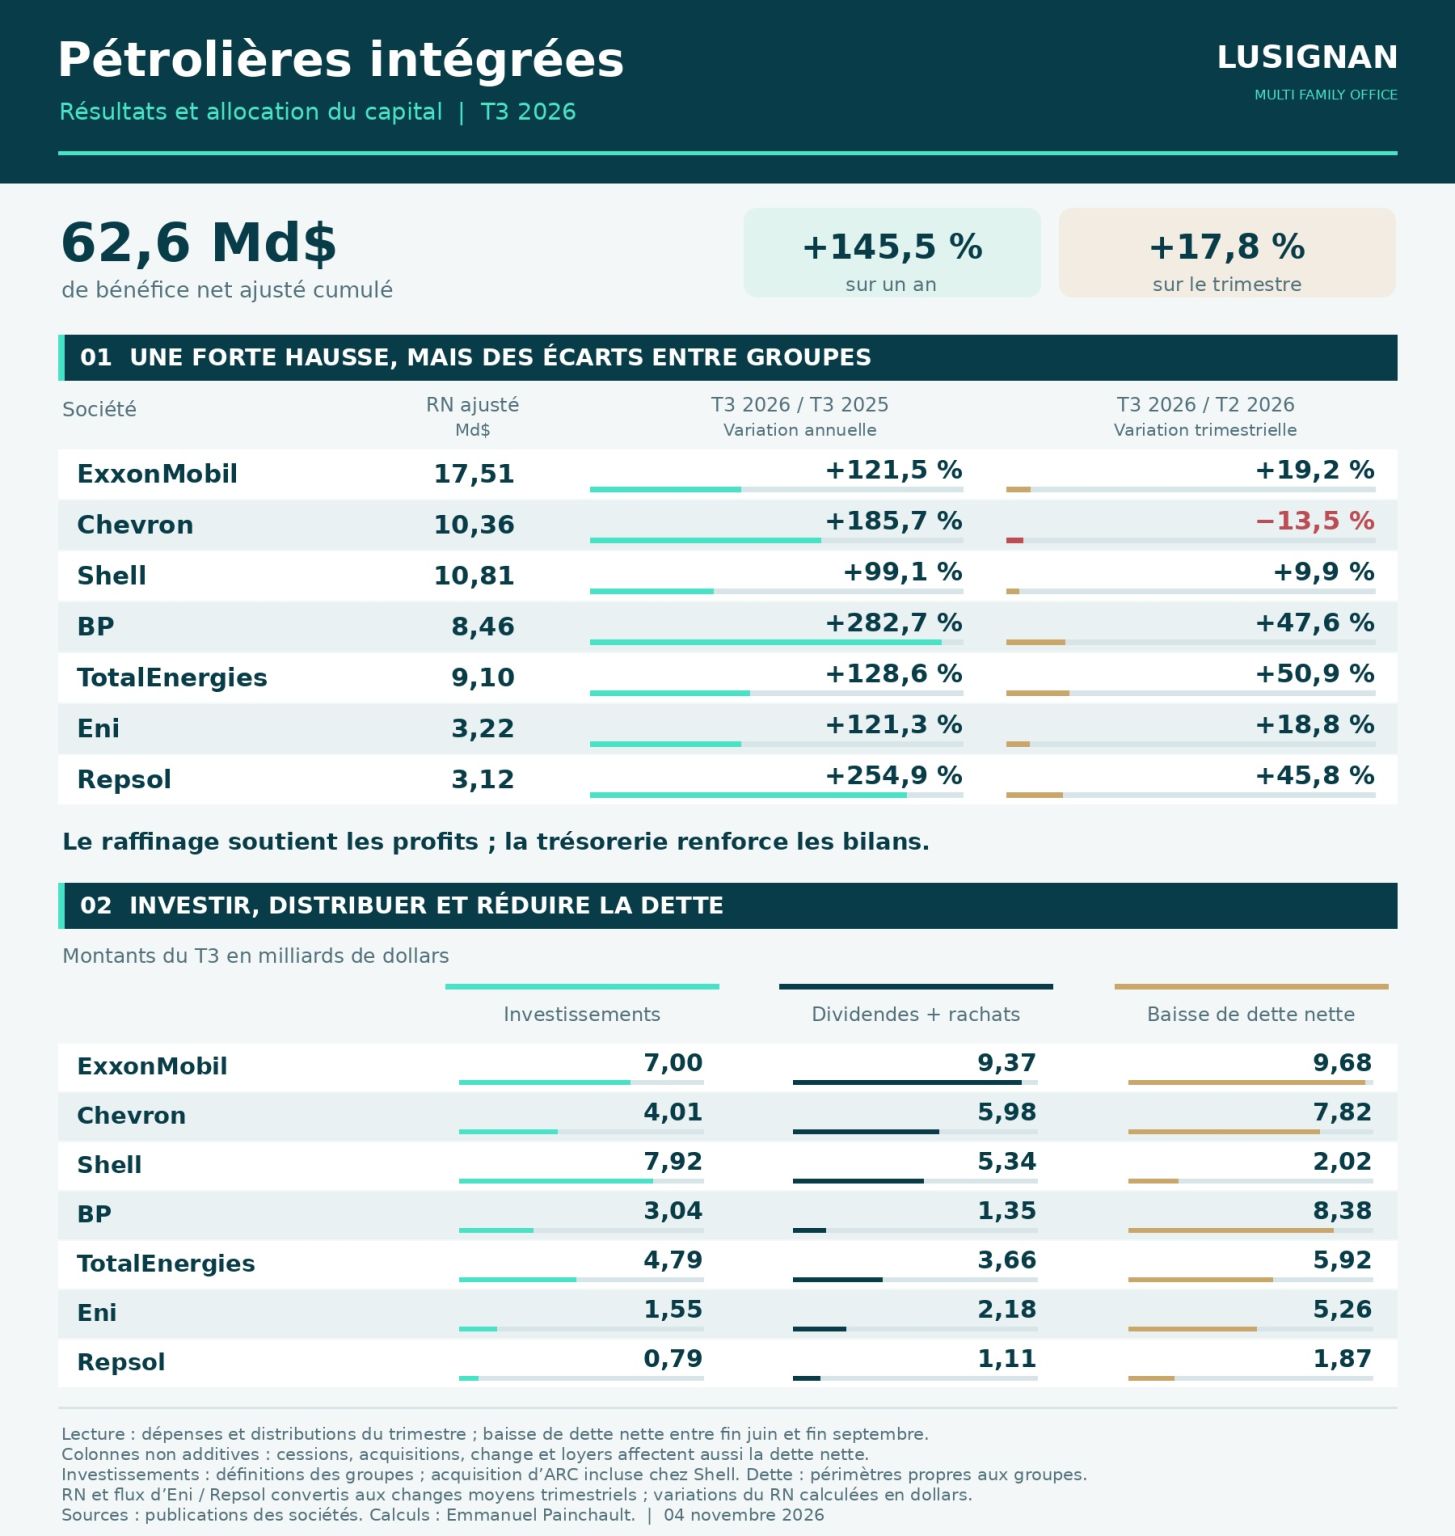
Les sept majors pétrolières mondialesont enregistré au troisième trimestre 2026 une croissance remarquable de leurs résultats nets, portée non par l'extraction brute mais par la maîtrise intégrée de leurs chaînes de valeur. Alors que le prix du brut recule, le raffinage, le gaz et le négoce international deviennent les relais de profitabilité, révélant l'importance stratégique de l'emplacement des actifs et de la complémentarité opérationnelle.
Sur une année, les sept majors ont cumulé 62,6 milliards de dollars de résultat net ajusté, soit une augmentation de 145,5 %. Cette performance spectaculaire masque un tournant structurel : la source des profits se déplace le long de la chaîne de valeur.
ExxonMobil illustre ce phénomène. Entre le trimestre précédent et le T3, le bénéfice ajusté de ses produits énergétiques (raffinage et distribution) passe de 4,1 à 9,1 milliards de dollars, soit plus que le doublement. En parallèle, le résultat de l'amont (extraction et production) recule de 9,2 à 7,3 milliards de dollars.
Cette inversion témoigne d'une réalité opérationnelle souvent sous-estimée : disposer de brut n'assure pas l'approvisionnement en carburants finis. Les perturbations dans les capacités de raffinage—qu'elles résultent de maintenance, d'incidents ou de déséquilibres régionaux—créent des goulets d'étranglement. Ceux qui contrôlent les installations de transformation et disposent d'accès fiable aux cargaisons captent les écarts de prix et les marges différentielles.
La disponibilité des installations, l'accès aux cargaisons et la maîtrise du transport—des atouts qui distinguent les majors des producteurs purs—deviennent décisifs. Le gaz international et les activités de négoce renforcent cette position. Ceux qui exploitent les écarts de prix entre régions générés par la fragmentation des marchés énergétiques génèrent des marges supplémentaires.
L'emplacement géographique et la complémentarité des actifs s'affirment comme des avantages concurrentiels durables, non aisément réplicables par de nouveaux entrants.
La trésorerie exceptionnelle dégagée ne finance pas une relance généralisée des investissements. Au contraire, elle alimente trois usages hiérarchisés : le désendettement, les dividendes et les rachats d'actions. Les budgets d'investissement restent encadrés, signalant une discipline de capital face aux incertitudes macro-économiques.
Cette orientation révèle une maturité stratégique : renforcer les bilans plutôt que de parier sur une croissance des volumes. Les groupes choisissent la solidité résiliente plutôt que l'expansion agressive.
Les tensions de coûts mondiales ne disparaissent pas, mais certaines majors les compensent par des gains d'efficacité interne. BP réduit ses charges sous-jacentes de 4,1 % sur un an. Cependant, la normalisation des marges de raffinage—si elle survient—pourrait exposer des coûts d'exploitation encore élevés. Repsol voit ses dépenses de transport et de fret bondir de 63 %, une tendance qui pourrait s'étendre si la volatilité logistique persiste.
Sur le plan de l'allocation stratégique, les majors privilégient les ressources à faible coût, le gaz naturel et les extensions d'installations existantes. Les cessions et partenariats libèrent du capital pour les projets jugés les plus rentables, sans pour autant renoncer à la transition énergétique.
Néanmoins, les approches divergent. BP amorce un recentrage de son portefeuille renouvelable. Shell intensifie la sélection des investissements verts. TotalEnergies poursuit un modèle électrique plus intégré. Eni finance des projets renouvelables en partenariat. Ces écarts reflètent des arbitrages distincts entre rentabilité immédiate et positionnement long terme, ainsi que des différences dans les besoins de financement perçus.
La solidité du modèle intégré se mesurera pleinement lorsque les marges de raffinage et les écarts de prix entre régions convergeront vers des niveaux normalisés. Pour l'heure, les profits exceptionnels renforcent les bilans et attestent de la résilience de la chaîne de valeur verticale face aux chocs pétroliers courts terme.
Cependant, cette dynamique repose en partie sur des conditions d'offre-demande régionales fragmentées. Une meilleure intégration des marchés énergétiques ou une normalisation durable pourrait éroder les marges de raffinage et réduire les écarts de négoce, ramenant la profitabilité à des niveaux plus modérés mais potentiellement plus stables.
Ceci n'est pas un conseil en investissement.






